インデックス

幕末の金流出はなぜ起きたのか? 徳川家茂と金銀比価の落とし穴

1859年、徳川家茂の代に日本が開港すると、外国商人は国内外の金銀比価の差を利用し、洋銀を一分銀、小判へと換えて金を海外に持ち出した。幕府は流出を予見して対策を講じたものの、欧米諸国の抗議で行き詰まり、翌年の貨幣改鋳で流出を収束させた。幕府...
政治経済

イランは米民主党の政権復帰を待つのか? 食料・エネルギー自給と長期戦の限界

小麦や石油・天然ガスの国内生産は、イランが米国との包括合意を急がずに済む余地を広げる。一方、飼料の輸入依存、原油輸出の停滞による外貨不足、ガス施設の損傷は、対立が長引くほど重荷になる。2028年の米大統領選を見据えて核合意を先送りしつつ、現...
インデックス

S&P 500だけで世界分散できるか? ACWIと値動きが似ても、運用成績に差がつく理由

S&P 500は、米国の多国籍企業を通じて世界の需要を取り込める。ACWIも米国大型株を多く含むため、両指数は同じ方向に動きやすい。ただし、ACWIはTSMCなど米国外の企業にも直接投資する。2016~2025年は、両指数の年間リターンの符...
インデックス

VTとSPYD、配当を再投資するとどちらが伸びた? 約11年の年率リターンを比較

全世界株式ETFのVTと米国高配当株ETFのSPYDを、SPYDが設定された2015年10月の月末を起点に比較した。分配金を全額再投資した場合、2026年10月末までの複利年率は、米ドル建て・投資家段階の税引前でVTが11.5%、SPYDが...
コモディティ

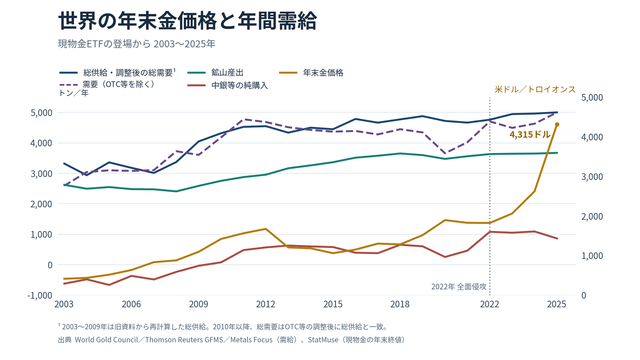
金価格はなぜ約2.4倍に? ウクライナ侵攻後の中銀買いと金ETF

2022年末から2025年末にかけて、ドル建て金価格は1,814ドルから4,368ドルへ約2.4倍になりました。同じ期間に、世界の金の総供給は約5%増、鉱山産出は約1%増でした。価格と数量の差を理解するには、誰が、どの価格なら買うのかを見る...
インデックス

人口減少の日本で事業に投資するか、オルカンを買うか

日本の人口が減り、世界人口が今後数十年にわたって増えると見込まれるなら、国内事業に資本を投じるより、オルカンで世界の成長を取り込む方が合理的なのか。この問いを弁証法の「正・反・合」で考える。世界の人口増加が株主の利益に届くには、購買力のある...
コモディティ

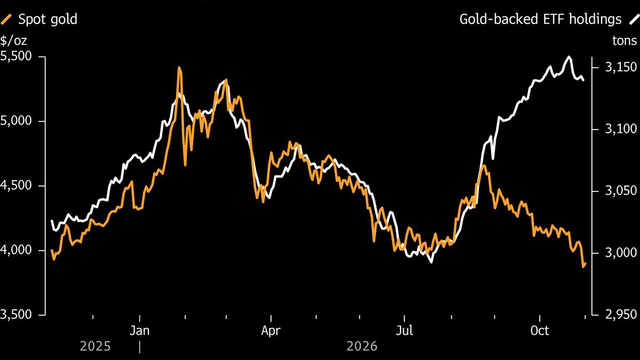
金価格は急落、ETFの保有量は高水準。その乖離は何を示すか

2026年10月は、ドル建ての金価格が6.3%下落する一方、世界の現物裏付け型金ETFの保有量は19トン増えました。 Bloombergの見出しが警戒しているのは、これまで価格下落を受けても保有量を維持してきたETFが、今後まとまった純償還...
中央銀行

アベノミクスとマイナス金利|日銀当座預金が急増しても、なぜM2の伸びは緩やかだったのか

日銀の国債買入れで急増したのは、民間銀行が日銀に持つ当座預金です。一方、M2に含まれる企業や家計の預金は、銀行の新規貸出などを通じて増えます。2016年のマイナス金利は貸出金利を押し下げましたが、企業の借入需要の伸びは緩やかで、銀行は利ざや...
中央銀行

アベノミクスで日銀マネーは急増したのに、なぜマネーストックの伸びは緩やかだったのか

アベノミクス初期、日銀の国債買入れで、銀行が日銀に持つ当座預金は急増しました。一方、企業や家計の銀行預金は、銀行が新たに貸し出すときなどに増えます。当時は企業の手元資金が潤沢で、借入需要の伸びは緩やかでした。国債買入れと銀行貸出の仕組みから...
金融

米国M2が23.4兆ドルに増加。米国株と金にどう効くか

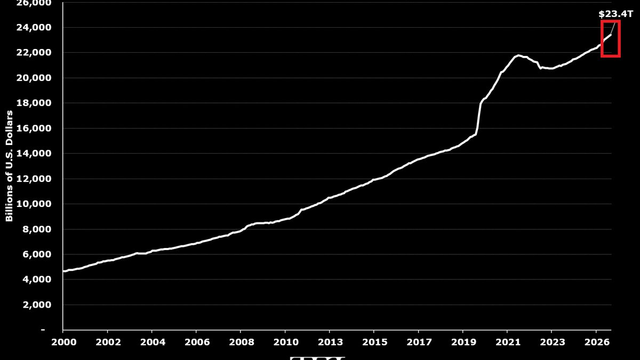
グラフの 23.4兆ドルは、FRBが10月27日に公表した2026年9月の季節調整済みM2と一致します。前月比は**+0.48%、前年比は+5.71%**。前年比の伸びは6月の5.30%から3カ月連続で高まりました。一方、9月の増加額は8月...