金融

金融

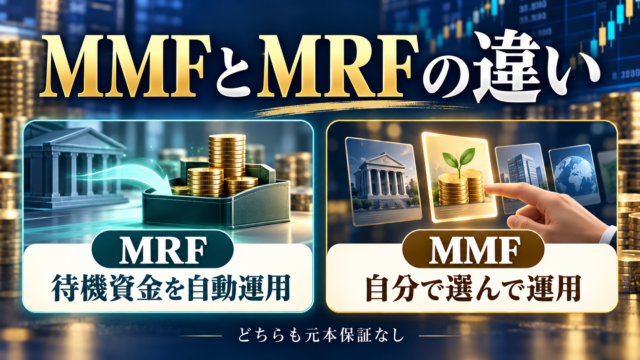
MMFとMRFの違い――証券口座の待機資金をどう運用するか

**MRFは「証券口座の待機資金を自動で運用するもの」、MMFは「自分で申し込んで余裕資金を運用するもの」**と捉えるとわかりやすいです。どちらも、国債などの公社債や短期金融商品で運用する投資信託です。東証マネ部!項目MRFMMF正式名称マ...
金融
年金は増えても買えるものは減る?――マクロ経済スライドと購買力の低下

① 年金は、物価や賃金に応じて支給額を改定する公的年金は、毎年、物価や賃金の変動を踏まえて支給額を見直します。基本は、新たに受給する人は賃金、既に受給している人は物価に応じた改定ですが、賃金の伸びが物価を下回る場合は、既に受給している人も賃...
通貨

米ドル切り下げの利害――基軸通貨の特権と信用

はじめに――「通貨切り下げ」とは何か現代の米ドルは変動相場制であるため、政府が公式平価を一度に変更する古典的な「切り下げ」ではない。実際には、次のような政策によってドル安を誘導することを意味する。FRBによる利下げ・量的緩和財政赤字の拡大為...
通貨

ビットコインが中央銀行準備になれない理由――「信用の欠如」か「国家信用からの独立」か

はじめに「各国中央銀行がビットコインを外貨準備として採用していないことは、ビットコインの信用のなさを象徴している」という命題には、相当の説得力がある。外貨準備とは、単に値上がりが期待できる資産ではない。通貨危機や国際収支の悪化に際して、中央...
通貨

金は通貨の源泉として生産手段であるか

序論「金は通貨の源泉である。したがって、金は生産手段である」という命題には、貨幣が単なる交換の道具ではなく、生産活動を始動させる力だという洞察が含まれている。しかし、厳密な意味での生産手段とは、土地・機械・設備・原材料など、生産過程に直接投...
通貨

「円から逃げる家計」が円安を加速する――外貨準備150兆円でキャピタルフライトを防げるのか

結論十分に起こり得ます。ただし、正確には、家計の円預金が外貨へ動けば、政府が150兆円の外貨準備をすべて使って受け止めなければならないという単純な関係ではありません。家計が円を売って外貨を買っても、その円を受け取る民間の相手方が存在する限り...
通貨

日本の実質金利から読む今後のドル円――利上げしても円安が止まらない逆説

結論2026年9月20日時点では、ドル円の基調はなお「円安・ドル高」です。日銀は9月18日に政策金利を1.00%から1.25%へ引き上げましたが、8月の物価上昇率が約1.9%であるため、日本の政策金利ベースの実質金利は概算でなおマイナス0....
通貨

米国の「通貨切り下げ」は救済か、自壊か

――敗戦国の通貨崩壊との違いを弁証法で考える結論足元の米国がドルを意図的に切り下げれば、短期的には、輸出競争力の改善、製造業回帰、外貨建て収益の増加、実質的な政府債務負担の軽減という利益を得られる。しかし同時に、輸入物価の上昇、実質賃金の低...
通貨

増加したマネーサプライを減らすことが難しい理由

――貨幣のエントロピーを弁証法で考える結論増加したマネーサプライを減らすことが難しいのは、一度世に出た貨幣が単に散らばるだけでなく、預金・融資・資産価格・企業投資・政府債務・家計所得へと組み込まれ、社会全体の契約関係を作り替えるからです。こ...
為替

円キャリートレードの巻き戻しによる円高リスク

結論足元のドル円を約153円とすると、円キャリー巻き戻しによる円高余地は、次のように整理できます。局面ドル円の目安153円からの円高率性格小規模な整理150円約2.0%通常のポジション調整中規模な巻き戻し145円約5.2%日銀利上げ+リスク...