金融

金融

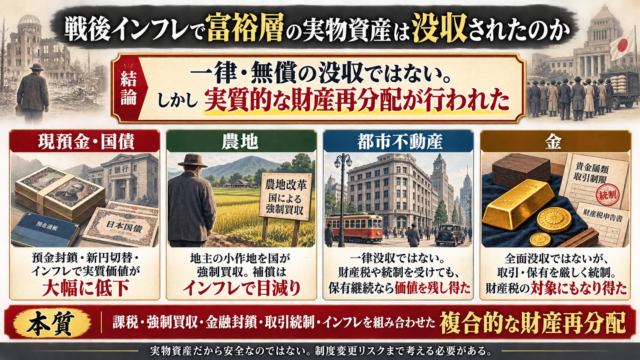
戦後ハイパーインフレと富裕層の実物資産

――金や不動産は「没収」されたのか結論戦後日本では、富裕層の金や不動産が一律・無償に没収されたわけではありません。しかし、次の政策が重なったため、経済的には「富裕層の財産を強制的に再分配した」に近い結果となりました。預金封鎖・新円切替による...
中央銀行

日銀の外貨準備と財務省の外為特会の差異

――「保有者」と「執行者」が交錯する日本の外貨管理を弁証法で考える結論日本の外貨準備は、法的・会計的には、財務省が外為特会で保有する外貨資産日本銀行が自己勘定で保有する外貨資産の二つから構成される。しかし、為替介入については、日銀が独自に判...
金融

ニクソンショック以後のS&P500暴落率ワースト10

――底値後1年間のM2・マネタリーベース増加量暴落率:直前高値から底値まで増加期間:S&P500が底値を付けた月から1年後までM2:季節調整済みマネタリーベース:季節調整なし増加額の単位:10億ドル順位暴落局面下落率M2増加額M2増加率マネ...
金融

ニクソンショック以後のS&P500暴落率ワースト10

マネーサプライは米国の名目M2(季節調整済み)を使用し、比較可能性を優先して「株価の底を付けた月から1年後まで」の増加額・増加率を示します。順位下落局面高値→安値下落率底値後1年間のM2増加額M2増加率1世界金融危機2007年10月→200...
通貨

ドル・ユーロ・円は国際決済の約8割を占める

結論2026年5月のSWIFT経由の決済額では、ドル・ユーロ・円の3通貨を合計すると、世界全体の約78%を占めます。通貨世界の決済額に占める割合国際決済に占める割合※米ドル59.10%50.73%ユーロ13.92%22.35%日本円4.94...
通貨

日本はインフレと円安から逃れられないのか

――マネーサプライ、NISA、人口減少から考える円の構造的弱体化結論日本には、長期的なインフレと円安を招きやすい条件が揃いつつある。マネーサプライの長期的な増加巨額の政府債務による利上げ余地の制約NISAを通じた外国株・外貨建て資産への資金...
金融

供給が減り、貨幣が増えてもインフレにならないことはあるか

――ワイマール・ドイツから考える貨幣・需要・供給の弁証法結論財・サービスの供給が減り、マネーサプライが増えても、インフレにならない事例は存在する。ただし、それは主に次のような局面である。増えた貨幣が消費や投資に使われず、預金・準備預金として...
財政再建

世界は「緊縮」より「金融」で政府債務を処理する

――米国の財政、白川日銀と黒田日銀から考える世界的金融緩和世界の財政運営は、大きな転換点を迎えている。従来、政府債務を減らす正攻法は、増税と歳出削減による財政再建だった。しかし、米国をはじめ各国の政府債務が巨大化した現在、厳しい緊縮財政を実...
金融

マネーサプライが増え続ける世界で、為替発の金融危機は起こらないのか

世界のマネーサプライは、長期的には拡大を続けている。経済成長と信用創造が続く限り、世の中に存在する通貨の総量は複利的に増えていく。そのため、次のような見方がある。世界全体で通貨が増え続けている以上、為替変動によって株価が暴落し、金融危機に発...
政府債務

日本政府の円安志向は明らかなのか

――ドーマー条件・インフレ・債務対GDP比から読み解く日本政府の円安志向は明らかなのか――ドーマー条件・インフレ・債務対GDP比から読み解く高市政権の経済政策を俯瞰すると、日本政府が少なくとも「円高よりも円安を許容しやすい政策体系」を採って...