金融

金融

円安阻止か、埋蔵金の現金化か――財務省の為替介入を問う

財務省の為替介入は「円安対策」か「埋蔵金の現金化」か――外為特会の為替差益をめぐる弁証法「財務省の為替介入の目的は、円安抑制ではなく、為替差益による財源の確保である」この命題は、外国為替資金特別会計、いわゆる「外為特会」の構造を鋭く捉えてい...
通貨

なぜ財政赤字と高成長はドル高を招いたのか

――レーガン期に世界の資金が米国へ流入した仕組み1980年代前半の米国では、レーガン政権による財政赤字の拡大と、1981~82年の不況後の力強い景気回復が同時に進みました。この「財政赤字」と「高成長」は、ともに米国内の資金需要と投資収益への...
通貨

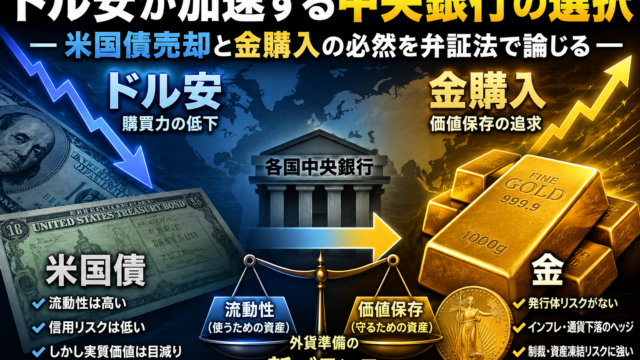
ドル安は米国債売却と金購入を加速させるか

外貨準備の「流動性」と「価値保存」の矛盾を弁証法により論じる各国中央銀行が保有する外貨準備は、単なる投資資産ではない。通貨危機時の為替介入、輸入代金や対外債務の支払い、金融市場へのドル流動性供給など、国家の対外決済を支える政策資産である。し...
通貨

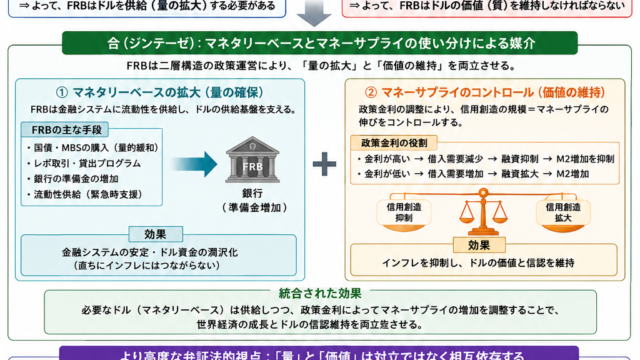
基軸通貨ドル――FRBはいかに「供給」と「信認」を両立させるのか

はじめにFRB(米連邦準備制度理事会)は、世界の基軸通貨ドルを管理する中央銀行として、二つの相反する使命を担っている。一つは、世界経済の成長や金融市場の流動性を支えるため、十分なドルを供給することである。他方で、ドルを過剰に供給すればドルの...
通貨

ドル高はなぜ必要なのか――FRBの高金利・マネーサプライ政策

――FRBの金融政策を弁証法で読み解く前提この論考は、提示された主題を弁証法的に検討するものであり、FRBが「ドル高維持」を公式な政策目標として掲げていると断定するものではない。FRBの法定目的は物価安定と最大雇用であり、ドル高は金融政策の...
政府債務

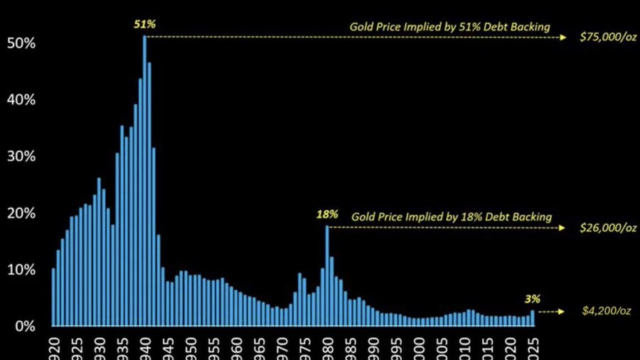
政府債務39兆ドル時代の金準備――金価格再評価論の可能性と限界

1. 序論グラフは、米国政府の公的金準備(Gold Reserves)が政府債務をどの程度裏付けているかを歴史的に示したものです。米国の金準備はほぼ固定(8,133.46トン)である一方、政府債務は膨張しており、2026年には約3%の裏付け...
中央銀行

見えない量的緩和と株高政策──ウォーシュFRBの本質を問う

テーゼ(主張)命題は次のようにまとめられる。2026年6月17日の米連邦公開市場委員会(FOMC)では政策金利を3.5〜3.75%に据え置く一方でマネーサプライを増やし、量的緩和(QE)を再開した。また、FRB議長に就任したケビン・ウォーシ...
金利

日本の政策金利と国債利回りの歴史──10%の壁を超えたことはあったのか

1. 戦後の公定歩合(基準割引率・基準貸付利率)戦後、日本銀行は政策金利として公定歩合(現在の「基準割引率および基準貸付利率」)を用いてきました。日本銀行の公式表では、1955年以降の公定歩合は最高でも 9.0% しかありません。1973年...
通貨

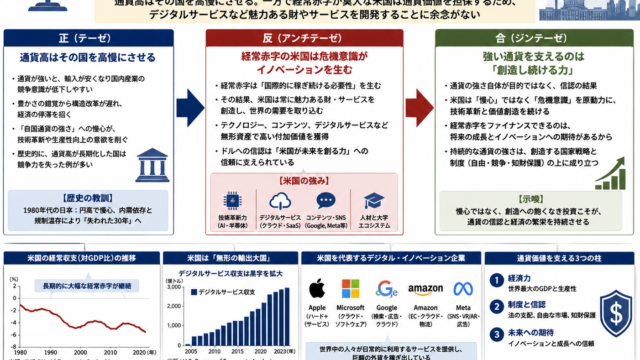
強い通貨と創造する国家──経常赤字の米国が技術革新を続ける理由

はじめに経済学における通貨価値の動きは、貿易や投資だけでなく国家の姿勢や政策にも影響を及ぼす。ユーザーが提示した問題は、**「通貨高はその国を高慢にさせる」という主張と、「経常赤字が莫大な米国は通貨価値を担保するため、デジタルサービスなど魅...
金融商品

年率16.8%の裏側 ― ゴルカンの標準偏差23%が意味するもの

年率23.0%という「リスク(標準偏差)」は、過去データから算出したリターンのぶれ幅の大きさを示しています。資産運用で言うリスクは危険性のことではなく、リターンが平均からどれだけ上下に揺れるかという不確実性を指します。標準偏差は、その揺れ幅...