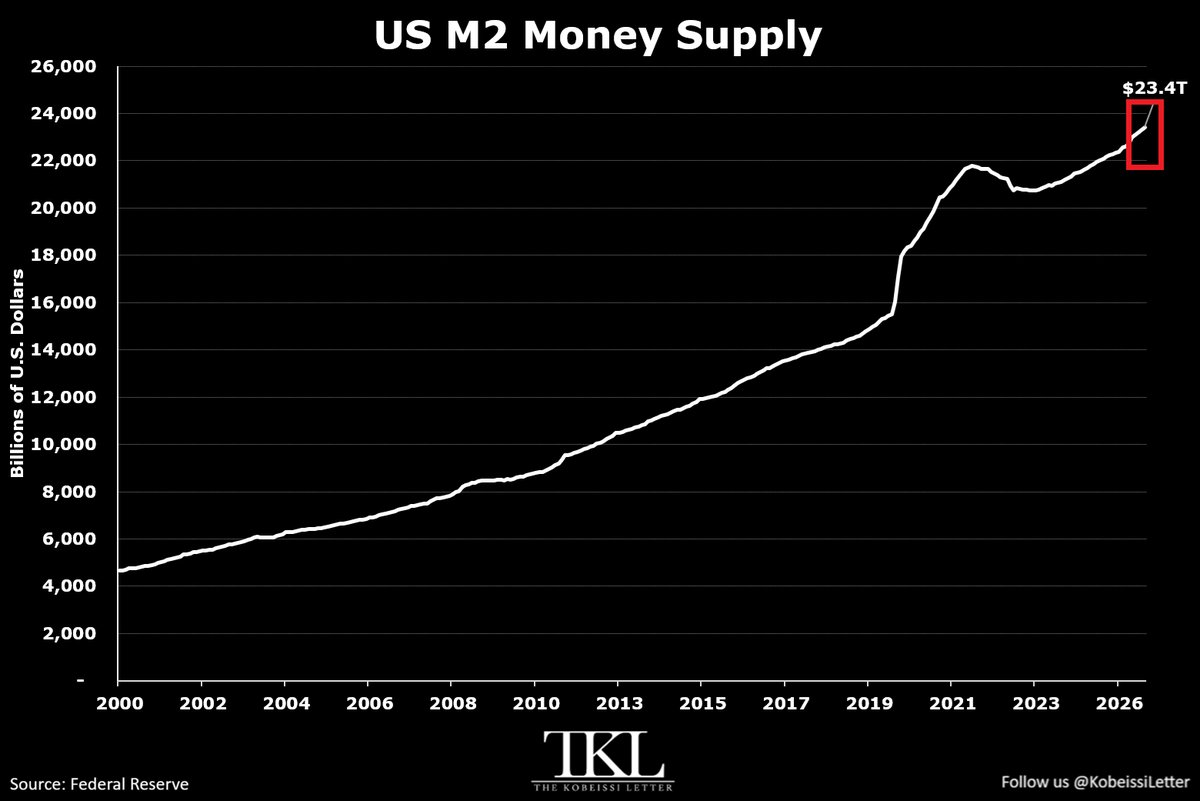
グラフの 23.4兆ドルは、FRBが10月27日に公表した2026年9月の季節調整済みM2と一致します。前月比は**+0.48%、前年比は+5.71%**。前年比の伸びは6月の5.30%から3カ月連続で高まりました。一方、9月の増加額は8月を下回っています。赤枠の傾きは、前年比の伸びが強まっていると読むのが正確です。 October 27, 2026
1.FRBの原統計で確認できること
| 指標 | FRBの公表値から計算 |
|---|---|
| 2026年8月のM2 | 23兆3,009億ドル |
| 2026年9月のM2 | 23兆4,139億ドル |
| 8月の前月比増加額 | +1,235億ドル |
| 9月の前月比増加額 | +1,130億ドル |
| 2025年通年の月平均増加額 | +722億ドル |
| 2026年1〜9月の月平均増加額 | +1,206億ドル |
FRBのH.6と、同じFRB統計を収録するFREDの**「M2(M2SL)」を使用。月平均は前年12月末に対応する月次値からの増加額を経過月数で割ったもので、2026年1〜9月は2025年通年より約67%大きい計算です。前の投稿文にあった「8月に+1,130億ドルで23.41兆ドル」は、FRB統計では9月**に該当します。8月は初報でも23兆3,428億ドルで、10月公表時に23兆3,009億ドルへ改定されました。 October 27, 2026
2.今回増えたのは主に預金
M2は、現金、決済用預金や貯蓄預金、小口定期預金、個人向けマネー・マーケット・ファンド(MMF)などを合計した指標です。9月の増加額1,130億ドルのうち、要求払預金とその他の流動性預金の合計が863億ドル増え、全体の約76%を占めました。個人向けMMFは111億ドル増でした。預金残高の増加が中心ですが、その背景に銀行貸出、財政支出、資産間の資金移動がそれぞれどの程度あったかは、H.6の内訳だけでは未確認です。 October 27, 2026
ここはアベノミクスのマネタリーベースの話とつながります。マネタリーベースには銀行がFRBに置く準備預金が入り、M2には民間が銀行に置く預金が入ります。 実際、2025年9月から2026年9月にかけて、FRBの季節調整なしのマネタリーベースは約0.5%減る一方、季節調整済みM2は5.7%増えました。FRBの準備預金と民間の預金は、別々の方向に動き得ます。 October 27, 2026
グラフ全体では、M2はコロナ直前の2020年2月に15.49兆ドル → 2022年3月に21.77兆ドル → 2023年10月に20.71兆ドル → 2026年9月に23.41兆ドルと推移しました。コロナ直前比では約1.51倍です。FRBの研究では、コロナ期の預金急増に財政・金融支援や、家計・企業が手元資金を厚くしたことが関わっています。足元の前年比5.7%は、コロナ期の2021年2月に記録した約27%とは規模が異なります。また、縦軸は名目ドルの残高なので、同じ増加率でも残高が大きいほど線は急になります。 fred.stlouisfed.org
3.米国株と金への波及は、実質金利で分かれる
| 今後のシナリオ | 米国株(S&P 500・ナスダック100) | 金(ドル建て) |
|---|---|---|
| 預金増が消費や投資を支え、物価が落ち着く | 売上・利益が伸びやすい。長期金利も低下すれば、ナスダック100には追い風が重なる | 米実質金利が下がれば、利息を生まない金を保有する機会費用が下がる |
| 需要や物価が強まり、米実質金利が上がる | 利益が伸びても、高い割引率が株価の重しになる。将来利益への期待が大きい銘柄ほど影響を受けやすい | 実質金利上昇やドル高は逆風。インフレ期待の上昇で実質金利が下がる場合は、金に追い風となり得る |
| 資金が預金やMMFにとどまり、支出が伸びない | M2の増加から企業利益の改善を見込む根拠は弱くなる | 景気不安が強まり、実質金利が下がれば支えになる。ドル高を伴えば上値は抑えられ得る |
金については、シカゴ連銀の研究でも、2001年以降のデータで長期実質金利と実質金価格の逆方向の関係が確認されています。一方、2026年9月の米総合CPIは前年比**+3.7%、食品・エネルギーを除くコアは+2.6%**で、いずれも季節調整なしです。9月の総合CPIの前月比上昇はガソリンの寄与が大きく、M2増加が物価を押し上げたとまでは、この数字から判断できません。 Federal Reserve Bank of Chicago
このグラフから確認できるのは、米国の流動性の高い資金残高が増え、前年比の伸びも強まったことです。 米国株と金に共通の追い風になるのは、増えた資金が企業利益を支えつつ、米実質金利が低下する局面です。逆に実質金利が上がれば、M2が最高値を更新していても、両方の上値が抑えられ得ます。
コメント