金融

通貨

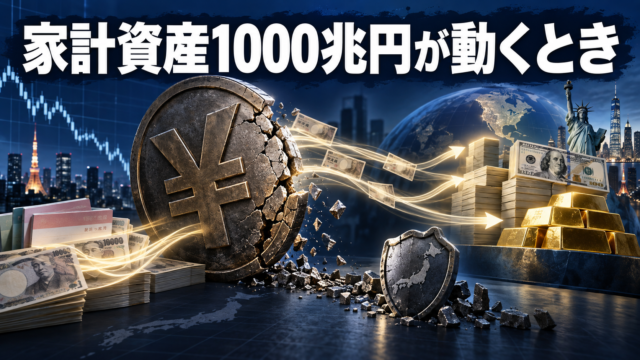
「円から逃げる家計」が円安を加速する――外貨準備150兆円でキャピタルフライトを防げるのか

結論十分に起こり得ます。ただし、正確には、家計の円預金が外貨へ動けば、政府が150兆円の外貨準備をすべて使って受け止めなければならないという単純な関係ではありません。家計が円を売って外貨を買っても、その円を受け取る民間の相手方が存在する限り...
通貨
日本の実質金利から読む今後のドル円――利上げしても円安が止まらない逆説

結論2026年9月20日時点では、ドル円の基調はなお「円安・ドル高」です。日銀は9月18日に政策金利を1.00%から1.25%へ引き上げましたが、8月の物価上昇率が約1.9%であるため、日本の政策金利ベースの実質金利は概算でなおマイナス0....
通貨

米国の「通貨切り下げ」は救済か、自壊か

――敗戦国の通貨崩壊との違いを弁証法で考える結論足元の米国がドルを意図的に切り下げれば、短期的には、輸出競争力の改善、製造業回帰、外貨建て収益の増加、実質的な政府債務負担の軽減という利益を得られる。しかし同時に、輸入物価の上昇、実質賃金の低...
通貨

増加したマネーサプライを減らすことが難しい理由

――貨幣のエントロピーを弁証法で考える結論増加したマネーサプライを減らすことが難しいのは、一度世に出た貨幣が単に散らばるだけでなく、預金・融資・資産価格・企業投資・政府債務・家計所得へと組み込まれ、社会全体の契約関係を作り替えるからです。こ...
金融

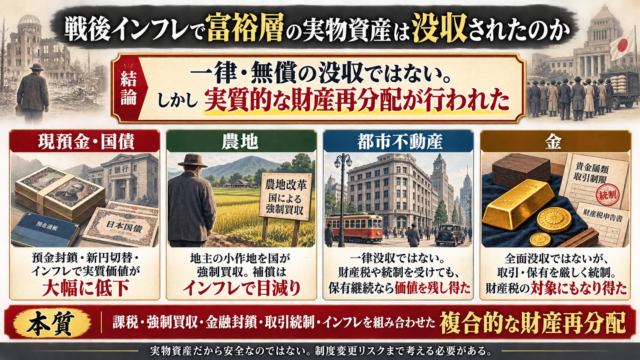
戦後ハイパーインフレと富裕層の実物資産

――金や不動産は「没収」されたのか結論戦後日本では、富裕層の金や不動産が一律・無償に没収されたわけではありません。しかし、次の政策が重なったため、経済的には「富裕層の財産を強制的に再分配した」に近い結果となりました。預金封鎖・新円切替による...
中央銀行

日銀の外貨準備と財務省の外為特会の差異

――「保有者」と「執行者」が交錯する日本の外貨管理を弁証法で考える結論日本の外貨準備は、法的・会計的には、財務省が外為特会で保有する外貨資産日本銀行が自己勘定で保有する外貨資産の二つから構成される。しかし、為替介入については、日銀が独自に判...
金融

ニクソンショック以後のS&P500暴落率ワースト10

――底値後1年間のM2・マネタリーベース増加量暴落率:直前高値から底値まで増加期間:S&P500が底値を付けた月から1年後までM2:季節調整済みマネタリーベース:季節調整なし増加額の単位:10億ドル順位暴落局面下落率M2増加額M2増加率マネ...
金融

ニクソンショック以後のS&P500暴落率ワースト10

マネーサプライは米国の名目M2(季節調整済み)を使用し、比較可能性を優先して「株価の底を付けた月から1年後まで」の増加額・増加率を示します。順位下落局面高値→安値下落率底値後1年間のM2増加額M2増加率1世界金融危機2007年10月→200...
通貨

ドル・ユーロ・円は国際決済の約8割を占める

結論2026年5月のSWIFT経由の決済額では、ドル・ユーロ・円の3通貨を合計すると、世界全体の約78%を占めます。通貨世界の決済額に占める割合国際決済に占める割合※米ドル59.10%50.73%ユーロ13.92%22.35%日本円4.94...
通貨

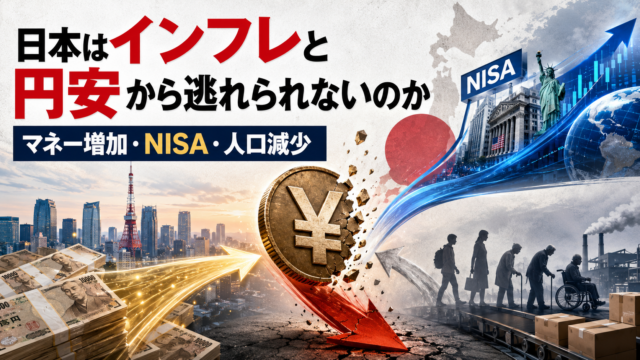
日本はインフレと円安から逃れられないのか

――マネーサプライ、NISA、人口減少から考える円の構造的弱体化結論日本には、長期的なインフレと円安を招きやすい条件が揃いつつある。マネーサプライの長期的な増加巨額の政府債務による利上げ余地の制約NISAを通じた外国株・外貨建て資産への資金...