インデックス

インデックス

デカルトの4つの規則で考える金とオルカン投資――確信よりも、判断の根拠を問う

明晰・分析・総合・枚挙というデカルトの4つの規則を使い、金とオルカンの収益構造やリスクを比較する。企業利益に参加するオルカンと、価値保存への需要を持つ金。両者の役割を整理し、値上がりへの思い込みに頼らない投資判断を考える。ここでは、金は現物...
インデックス
S&P 500・オルカン・金の長期比較――金ETF普及後の21年間を検証する

金ETFが普及し始めた2004年末を起点にすると、2025年末までの成績は「金>S&P 500>オルカンの指数」です。ただし、途中では優劣が大きく入れ替わっています。比較条件は、米ドル建て、株式は税引前配当を再投資、運用費用を控除しないもの...
インデックス

米国M2の拡大はS&P500の上昇余地を示すのか――配当再投資と株価評価

M2の拡大はS&P500の中長期的な追い風になりえます。ただし、配当再投資を前提にしても、「まだ上昇余地が残っている」とM2の倍率だけから判断することはできません。 弁証法で整理すると、主張の核心は「通貨量の増加」から「企業利益の成長」へ移...
インデックス

オルカンの設定来リターン――配当再投資で年率約9%、100万円は約2,800万円に

結論からいうと、オルカンの原型である「MSCI ACWI」に配当を再投資した場合、設定来の平均年利回りは、おおむね年率9%前後です。計算の前提対象指数:MSCI ACWI起点:1987年12月31日終点:2026年8月末期間:約38年8か月...
インデックス

インデックス投資はなぜ強いのか――50年間覆らないファイナンス理論の結論

結論この文章の核心は正しいです。ただし、学術的に正確に言い換えるなら、広く分散された低コストのインデックス投資は、常に最高の利益を出す方法ではない。しかし、一般の投資家が長期にわたり、コスト控除後・リスク調整後で市場平均を上回るための、もっ...
インデックス

ゴールドバグとは何か

――金を信じることと、信用貨幣を疑うことの弁証法結論ゴールドバグとは、単に金価格の上昇を予想する投資家ではない。その本質は、政府・中央銀行が発行する信用貨幣よりも、誰の負債でもなく、恣意的に増発できない金を信頼する人にある。ただし、金だけを...
インデックス

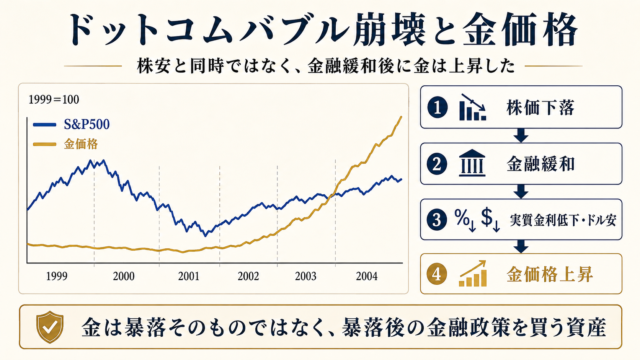
ドットコムバブル崩壊と金価格

――金は株価暴落ではなく、その後の金融緩和に反応する※年間平均価格を1999年=100として指数化。S&P500は配当を含まない。結論ドットコムバブル崩壊時、金価格は株価と同時に反対方向へ動いたわけではない。2000~2001年にはS&P5...
インデックス

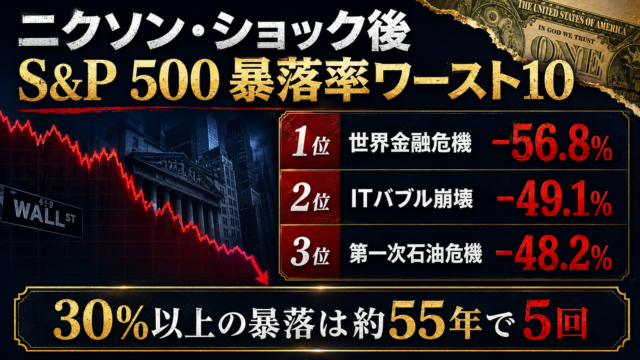
ニクソン・ショック後のS&P 500下落率ワースト10

1971年8月15日以降について、S&P 500価格指数(配当なし)の日次終値を用い、「史上最高値から、その最高値を更新するまでに付けた最安値への下落率」で集計した概算です。順位下落局面高値日 → 底値日下落率主な要因1世界金融危機2007...
インデックス

ゴルカンの「現物なき金」は危険か

――利便性と信用リスクの矛盾を弁証法により論じる明治安田ゴールド/オール・カントリー株式戦略ファンド、通称「ゴルカン」は、世界株式と金を組み合わせ、市場局面に応じて配分を変更する投資信託である。しかし、ゴルカンが直接保有するのは金地金ではな...
インデックス

ゴルカンの「金」は本当に安全資産なのか

――現物なき金価格連動のリスクを弁証法により論じる明治安田ゴールド/オール・カントリー株式戦略ファンド、愛称「ゴルカン」は、世界株式と金を組み合わせ、相場環境に応じて金の配分を増減させる投資信託である。ただし、投資家が保有するのは金地金でも...