通貨

通貨

「円から逃げる家計」が円安を加速する――外貨準備150兆円でキャピタルフライトを防げるのか

結論十分に起こり得ます。ただし、正確には、家計の円預金が外貨へ動けば、政府が150兆円の外貨準備をすべて使って受け止めなければならないという単純な関係ではありません。家計が円を売って外貨を買っても、その円を受け取る民間の相手方が存在する限り...
通貨
日本の実質金利から読む今後のドル円――利上げしても円安が止まらない逆説

結論2026年9月20日時点では、ドル円の基調はなお「円安・ドル高」です。日銀は9月18日に政策金利を1.00%から1.25%へ引き上げましたが、8月の物価上昇率が約1.9%であるため、日本の政策金利ベースの実質金利は概算でなおマイナス0....
通貨

米国の「通貨切り下げ」は救済か、自壊か

――敗戦国の通貨崩壊との違いを弁証法で考える結論足元の米国がドルを意図的に切り下げれば、短期的には、輸出競争力の改善、製造業回帰、外貨建て収益の増加、実質的な政府債務負担の軽減という利益を得られる。しかし同時に、輸入物価の上昇、実質賃金の低...
通貨

増加したマネーサプライを減らすことが難しい理由

――貨幣のエントロピーを弁証法で考える結論増加したマネーサプライを減らすことが難しいのは、一度世に出た貨幣が単に散らばるだけでなく、預金・融資・資産価格・企業投資・政府債務・家計所得へと組み込まれ、社会全体の契約関係を作り替えるからです。こ...
通貨

ドル・ユーロ・円は国際決済の約8割を占める

結論2026年5月のSWIFT経由の決済額では、ドル・ユーロ・円の3通貨を合計すると、世界全体の約78%を占めます。通貨世界の決済額に占める割合国際決済に占める割合※米ドル59.10%50.73%ユーロ13.92%22.35%日本円4.94...
通貨

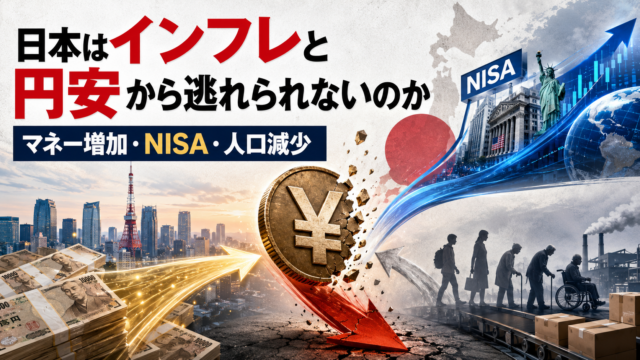
日本はインフレと円安から逃れられないのか

――マネーサプライ、NISA、人口減少から考える円の構造的弱体化結論日本には、長期的なインフレと円安を招きやすい条件が揃いつつある。マネーサプライの長期的な増加巨額の政府債務による利上げ余地の制約NISAを通じた外国株・外貨建て資産への資金...
通貨

なぜ財政赤字と高成長はドル高を招いたのか

――レーガン期に世界の資金が米国へ流入した仕組み1980年代前半の米国では、レーガン政権による財政赤字の拡大と、1981~82年の不況後の力強い景気回復が同時に進みました。この「財政赤字」と「高成長」は、ともに米国内の資金需要と投資収益への...
通貨

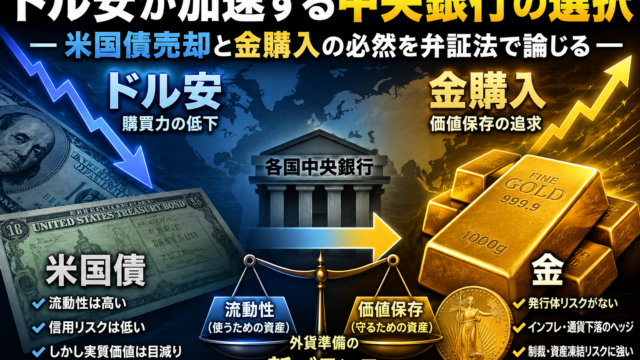
ドル安は米国債売却と金購入を加速させるか

外貨準備の「流動性」と「価値保存」の矛盾を弁証法により論じる各国中央銀行が保有する外貨準備は、単なる投資資産ではない。通貨危機時の為替介入、輸入代金や対外債務の支払い、金融市場へのドル流動性供給など、国家の対外決済を支える政策資産である。し...
通貨

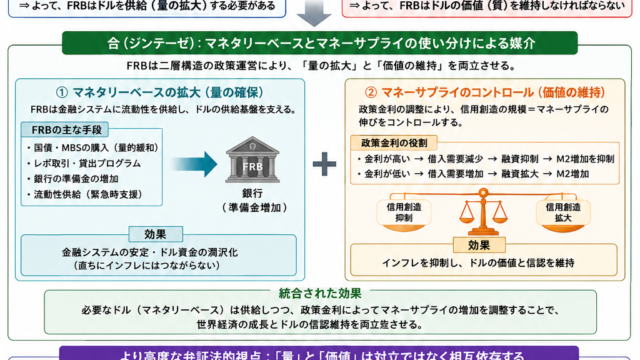
基軸通貨ドル――FRBはいかに「供給」と「信認」を両立させるのか

はじめにFRB(米連邦準備制度理事会)は、世界の基軸通貨ドルを管理する中央銀行として、二つの相反する使命を担っている。一つは、世界経済の成長や金融市場の流動性を支えるため、十分なドルを供給することである。他方で、ドルを過剰に供給すればドルの...
通貨

ドル高はなぜ必要なのか――FRBの高金利・マネーサプライ政策

――FRBの金融政策を弁証法で読み解く前提この論考は、提示された主題を弁証法的に検討するものであり、FRBが「ドル高維持」を公式な政策目標として掲げていると断定するものではない。FRBの法定目的は物価安定と最大雇用であり、ドル高は金融政策の...