税務会計

税務会計

法人税の更正の請求と修正申告――確定済みの決算書との関係

法人税の申告後に誤りが見つかった場合、訂正する方向に応じて「更正の請求」と「修正申告」を使い分けます。両者の基本的な手続は、国税通則法に定められています。比較事項更正の請求修正申告主な対象税額が過大、還付額が過少、繰越欠損金額が過少税額が過...
税務会計
法人税の期間損益計算――債務確定・損金経理・支払要件の注意点

法人税の期間損益計算では、「どの年度の損金か」と「損金にするために何が必要か」を別々に確認することが大切です。未払でも損金になる費用がある一方、実際の支払や決算での費用計上が必要なものもあります。なお、ご質問の減価償却について、法人税では「...
税務会計

会計は柔軟、税務は厳格――少額の計上漏れにも「年度の壁」がある理由

**財務会計は「利用者の判断に役立つ情報」を目指し、法人税法は「各年度の納税義務を公平に確定すること」を目指す。この目的の違いが、少額の計上漏れに対する柔軟性の差を生みます。**ただし、「会計は自由、税法は一切の例外を認めない」という理解は...
税務会計

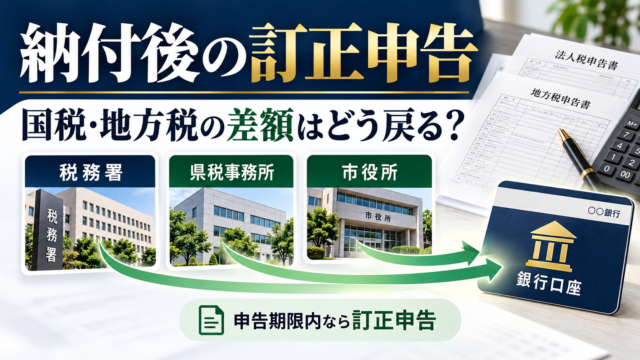
納付後に経費漏れが発覚したら?期限内の訂正申告と国税・地方税の還付手続き

8月31日決算で、10月の再申告が申告期限内であれば、納め過ぎた差額は「過誤納金」として還付されます。 国税・県税・市税は、それぞれの納付先が別々に返金します。郵便局で地方税を納めた場合も、郵便局に返金を求めるわけではありません。1.今回の...
税務会計

労働保険料はいつ損金になる?―概算保険料と精算差額の税務処理

この通達は、**「労働保険料を見込みで納め、翌年に精算する場合、会社負担分をいつ損金にするか」**を定めています。読み解くポイントは、①会社負担分と従業員負担分を分けること、②概算額と精算差額を分けることです。1.概算保険料とは労働保険料は...
税務会計

社会保険料はいつ費用になる?会社負担分の計上時期と前期修正・別表調整

社会保険料は、会社負担分と従業員負担分で性質と計上時期が異なります。給与計算では一緒に扱っても、決算では分けて考える必要があります。月末締め・翌月10日払い、社会保険料は通常の翌月控除、9月決算を前提にまとめます。区分会計上の性質9月分の基...
税務会計

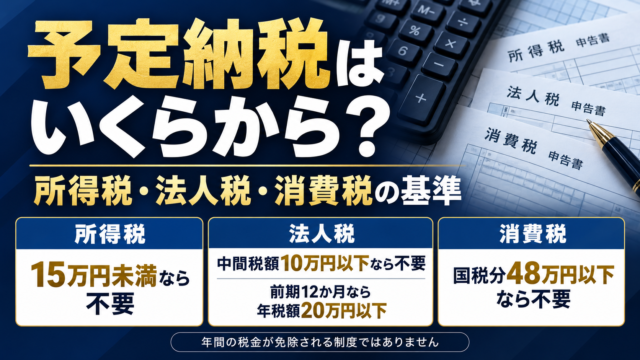
予定納税はいくらから?所得税・法人税・消費税の「不要になる基準」

予定納税・中間納付が不要になる基準は、次のとおりです。厳密には「免税点」ではなく、税金を前払いする義務の判定基準です。税目判定に使う金額不要となる基準義務が生じる基準所得税・復興特別所得税前年分を基に計算した「予定納税基準額」15万円未満1...
税務会計

社長一人で回せる課税事業――不動産賃貸と管理委託の活用

消費税の課税売上があり、社長一人でも運営しやすい事業としては、事業用物件の賃貸、月極駐車場、貸倉庫・トランクルームが候補となる。いずれも借主の募集や契約手続きを不動産会社に依頼でき、契約後の集金、滞納対応、更新・解約、修繕手配なども管理委託...
税務会計

事業用物件の貸主はインボイス登録すべきか

管理委託で事業用物件を貸す場合、貸主のインボイス登録が必要かどうかは、主として借主への影響と、貸主自身の税負担で判断する。正――登録する理由。 事務所・店舗などの家賃は消費税の課税対象である。原則課税で申告する借主は、家賃の仕入税額控除のた...
税務会計

マイクロ法人における「節税・租税回避・脱税」の境界

マイクロ法人は、少人数、とりわけ一人株主・一人役員でも法人格を利用できるため、所得の帰属、役員報酬、経費、社会保険、退職金などを一定範囲で設計できる。この自由度は正当な節税を可能にする一方、法人と個人の境界が曖昧になると、租税回避、さらには...