税務会計

税務会計

iDeCo・小規模企業共済の年金受取は在職老齢年金に影響するのか

結論iDeCoや小規模企業共済を年金形式で受け取っても、在職老齢年金の支給停止計算には入りません。在職老齢年金で問題になるのは、原則として次の2つです。老齢厚生年金の基本月額厚生年金に加入して得る給与・役員報酬・賞与iDeCoや小規模企業共...
税務会計
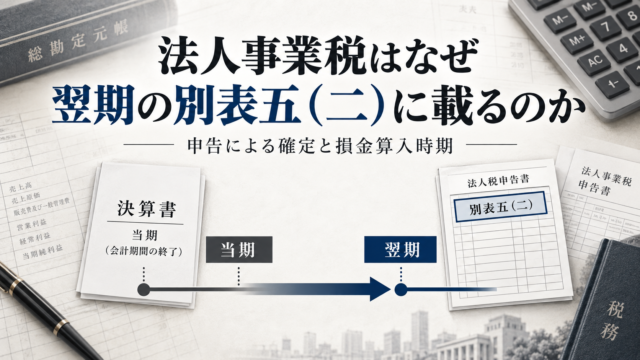
なぜ当期の法人事業税は翌期の別表五(二)に記載されるのか――納税義務の確定と損金算入時期の仕組み

結論当期の所得を基礎として計算される法人事業税が、当期の別表五(二)に記載されず、翌期の別表五(二)に記載されるのは、原則として次の理由によります。法人事業税は、決算日ではなく、申告書を提出した日に納税義務が確定し、法人税法上もその申告日を...
税務会計

法人税申告書・決算書・総勘定元帳の両面印刷は適切か――保存形式と実務効率

結論社内保存用であれば、法人税申告書・決算書・総勘定元帳を両面印刷しても、基本的に問題ありません。とりわけ大量になる総勘定元帳は、両面印刷が合理的です。税法が求めているのは、片面印刷という形式ではなく、保存期間中に帳簿書類の内容を明瞭に確認...
税務会計

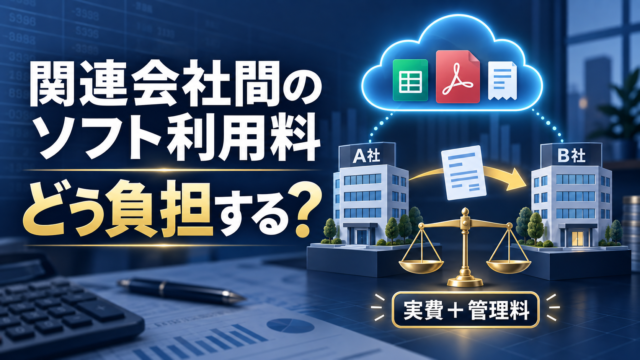
関連会社間のソフト利用料――実費配賦と管理料をどう決めるか

結論A社とB社が同一オーナーの関連会社であっても、別法人である以上、B社が利用した分をA社が無償負担し続ける処理は避けるべきです。もっとも合理的なのは、次の二段階です。ソフト代を客観的な基準でA社分・B社分に配賦するA社が契約管理や設定、更...
税務会計

長男死亡・妻再婚後に発生した母の相続

――長男の妻に「発言権」はあるか結論長男の妻は、義母である母の法定相続人ではありません。これは再婚の前後を問わず同じです。相続人となるのは、存命の二男・三男と、死亡した長男を代襲する長男の子です。母に配偶者がおらず、遺言もない場合、それぞれ...
税務会計

三つの年金と二つの退職金を統合する老後設計

――受取りの分散と掛金控除の最大化をアウフヘーベンする老後資金制度には、二つの相反する要請がある。一方では、国民年金・厚生年金や小規模企業共済を早く受け取り、60代から安定した生活資金を確保したい。他方では、iDeCoや小規模企業共済への掛...
税務会計

不動産の有償取得と相続取得――付随費用の弁証法

※ここでいう「譲渡による取得」は、通常の第三者からの「売買による取得」を前提とします。贈与・交換の場合は課税関係が異なります。結論売買による取得は、仲介手数料・不動産取得税・高い登録免許税など、取得時の付随費用が広く発生します。これに対して...
税務会計

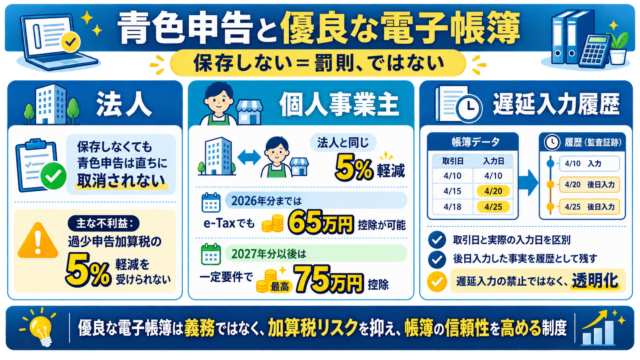
青色申告者と優良な電子帳簿保存

――法人・個人のペナルティと遅延入力履歴1.結論青色申告法人が「優良な電子帳簿」を保存しなくても、それだけで罰金が科されたり、青色申告の承認が取り消されたりするわけではありません。直接的な不利益は、主として次の点です。税務調査で申告漏れが判...
税務会計

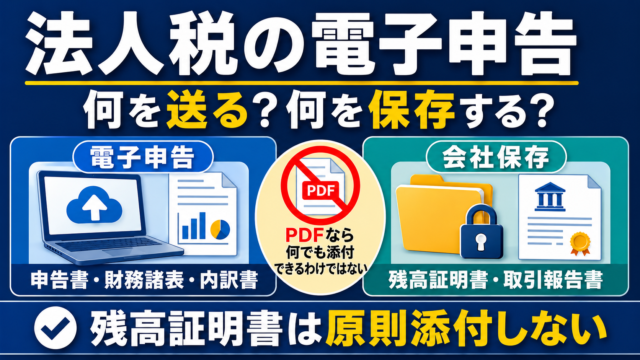
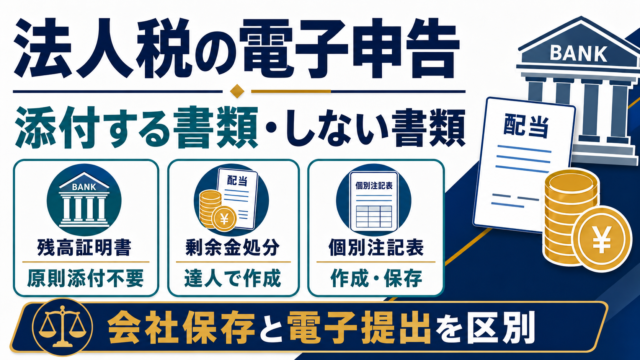
法人税の電子申告と残高証明書・個別注記表の取扱い

1.電子申告の基本的な考え方法人税の電子申告で重要なのは、資料をできるだけ多く提出することではなく、法定提出書類を国税庁所定の形式で正確に送信することです。電子申告の推奨は、会社が保有するすべての決算資料をPDF化して送付することを意味しま...
税務会計

法人税の電子申告における残高証明書・剰余金処分・個別注記表

1.残高証明書は原則として添付不要銀行や証券会社が発行する残高証明書は、通常の法人税確定申告では添付する必要がありません。残高証明書は、貸借対照表に計上した次の残高を裏付ける社内証拠資料です。普通預金・定期預金借入金証券口座の預り金株式・投...