結論
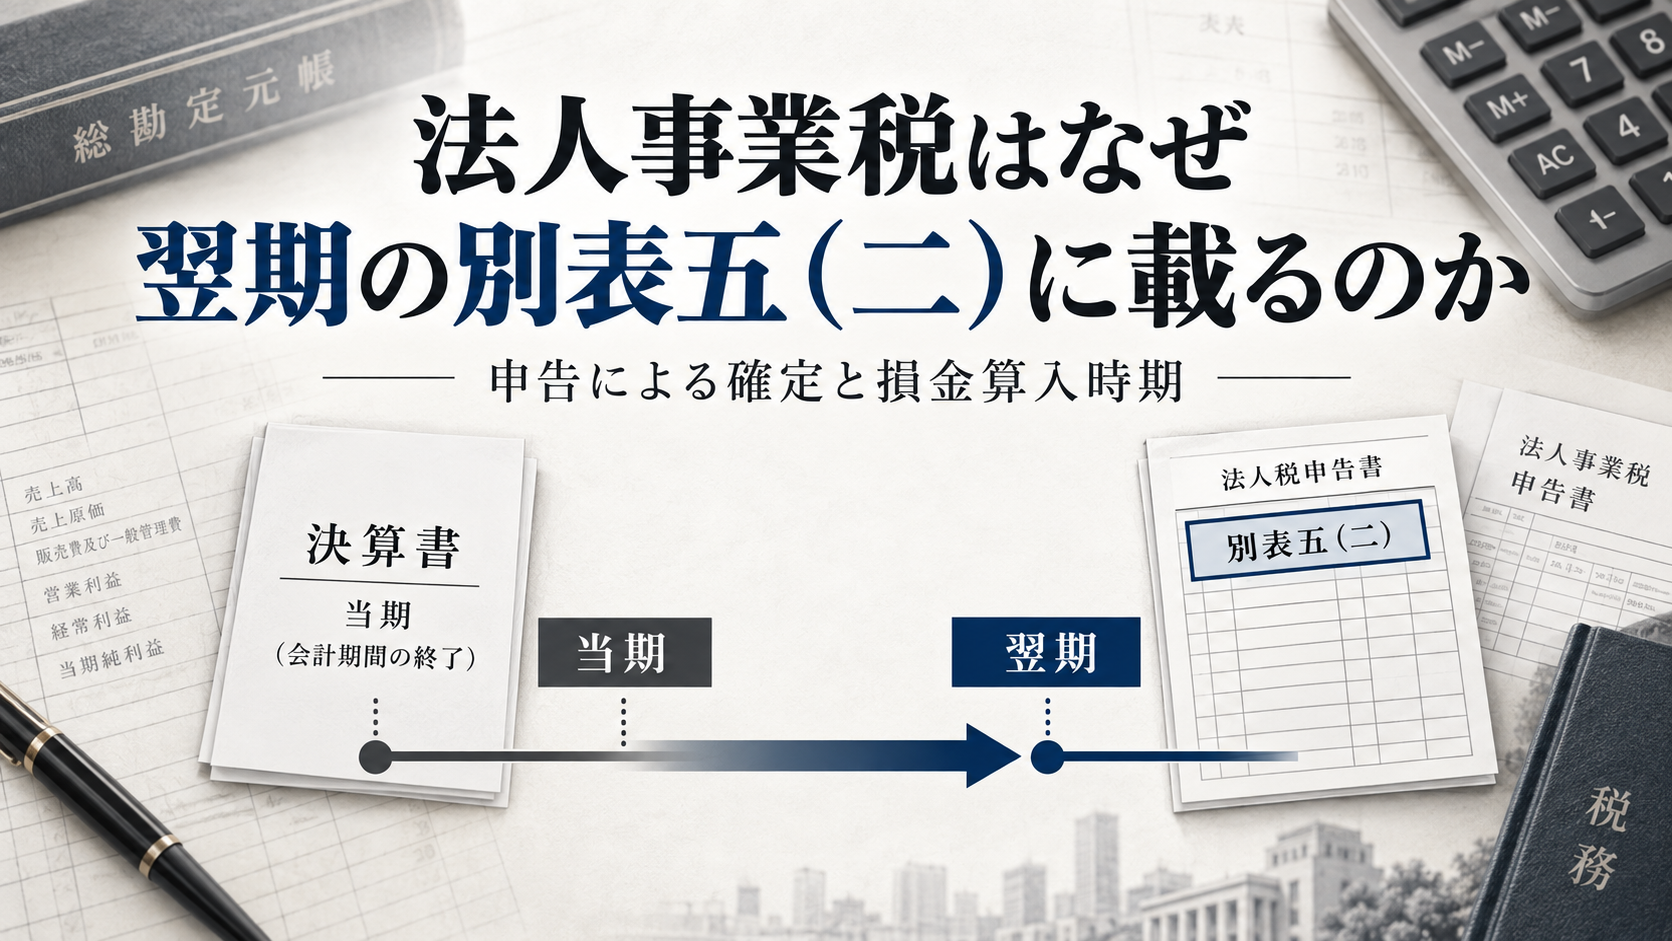
当期の所得を基礎として計算される法人事業税が、当期の別表五(二)に記載されず、翌期の別表五(二)に記載されるのは、原則として次の理由によります。
法人事業税は、決算日ではなく、申告書を提出した日に納税義務が確定し、法人税法上もその申告日を含む事業年度の損金になるためです。
したがって、たとえば2026年8月期の所得に対する法人事業税でも、申告書を2026年10月に提出すれば、税務上は2026年9月から始まる翌期に発生・損金算入する税金として扱われます。
1.法人税・住民税との違い
ここが最も重要です。
| 税目 | 納税義務が確定する時期 | 別表五(二)の当期発生税額 | 法人税計算上 |
|---|---|---|---|
| 法人税 | その事業年度終了時 | 当期に記載 | 損金不算入 |
| 地方法人税 | その事業年度終了時 | 当期に記載 | 損金不算入 |
| 法人住民税 | その事業年度終了時 | 当期に記載 | 原則として損金不算入 |
| 法人事業税 | 原則として申告時 | 翌期に記載 | 翌期の損金 |
| 特別法人事業税 | 原則として申告時 | 翌期に記載 | 翌期の損金 |
法人税・住民税は、当期末までに納税義務が成立するため、当期の別表五(二)の「当期発生税額」に記載します。
これに対して法人事業税は、申告書を提出することによって税額が確定します。通常、確定申告書の提出日は決算日の翌期になるため、別表五(二)でも翌期の「当期発生税額」に現れます。
2.具体例
次の法人を想定します。
- 決算日:2026年8月31日
- 法人事業税・特別法人事業税:合計300,000円
- 2026年8月31日の決算で未払法人税等を計上
- 地方税確定申告書の提出日:2026年10月31日
- 納付日:2026年10月31日
決算時の会計仕訳
法人税、住民税及び事業税 300,000円/未払法人税等 300,000円会計上は2026年8月期の費用として計上します。
しかし税務上、法人事業税の損金算入時期は2026年10月31日、すなわち翌期です。したがって、2026年8月期の法人税申告では、この300,000円を損金にできません。
当期の別表四
当期に費用計上した法人事業税は、「損金経理をした納税充当金」などとして加算されます。
| 別表四の処理 | 金額 |
|---|---|
| 損金経理をした納税充当金・加算 | 300,000円 |
この時点では、当期所得から控除されません。
3.当期の別表五(二)
2026年8月期の確定申告時に作成する別表五(二)では、今回の確定申告で算出された法人事業税300,000円は、原則として「当期発生税額」に記載しません。
簡略化すると次のようになります。
2026年8月期・別表五(二)
| 税目 | 期首現在未納税額 | 当期発生税額 | 当期納付税額 | 期末現在未納税額 |
|---|---|---|---|---|
| 事業税・特別法人事業税 | 0円 | 0円 | 0円 | 0円 |
決算書上は未払法人税等300,000円が計上されていても、当期の別表五(二)の事業税欄にはまだ表れません。
つまり、
会計上の未払計上時期と、別表五(二)における税務上の発生時期が異なる
ということです。
4.翌期の別表五(二)
2026年10月31日に申告書を提出すると、その日を含む2027年8月期に法人事業税300,000円が税務上確定します。
そのため、2027年8月期の別表五(二)では次のように記載します。
2027年8月期・別表五(二)
| 税目 | 期首現在未納税額 | 当期発生税額 | 納税充当金取崩しによる納付 | 期末現在未納税額 |
|---|---|---|---|---|
| 事業税・特別法人事業税 | 0円 | 300,000円 | 300,000円 | 0円 |
申告と納付が翌期中に行われるため、
- 「当期発生税額」に300,000円
- 「納税充当金取崩しによる納付」に300,000円
- 「期末現在未納税額」は0円
となります。
決算時に計上した未払法人税等を納付時に取り崩す会計仕訳は、通常次のとおりです。
未払法人税等 300,000円/普通預金 300,000円5.翌期の別表四
法人事業税は、翌期に申告によって税額が確定したため、翌期の所得計算で損金算入します。
ただし、翌期の会計帳簿では「未払法人税等」を取り崩しただけであり、翌期の費用にはなっていません。そこで別表四において減算します。
| 別表四の処理 | 金額 |
|---|---|
| 納税充当金から支出した事業税等・減算 | 300,000円 |
これにより、会計上は前期に費用計上されていた法人事業税が、税務上は翌期の損金として認められます。
6.二期間を通じた全体像
| 時点 | 会計処理 | 別表五(二) | 別表四 |
|---|---|---|---|
| 2026年8月期末 | 法人事業税を未払計上 | 当期発生税額には記載しない | 300,000円加算 |
| 2026年10月の申告 | 税額が確定 | 翌期の当期発生税額300,000円 | 翌期損金の根拠 |
| 2026年10月の納付 | 未払法人税等を取崩し | 充当金取崩し納付300,000円 | 300,000円減算 |
| 2027年8月期末 | 未払残高なし | 期末現在未納税額0円 | 損金算入完了 |
7.なぜこのような扱いになるのか
法人事業税は、事業そのものに対して課される税金であり、法人税のように「所得から計算されるため損金にできない税金」ではありません。
一方で、税額が確定しなければ損金額も確定しません。そのため、
- 当期末:会計上は見積額を費用・未払計上する
- 翌期の申告日:税務上の債務が確定する
- 翌期:損金算入する
という時間差が生じます。
この時間差を、別表四と別表五(二)で調整しているのです。
留意点
中間申告分、修正申告、更正・決定、還付などがある場合は記載方法が変わります。また、別表五(二)の列名や行番号は年度・申告ソフトによって表示が若干異なりますが、基本構造は同じです。
国税庁の法人税申告書様式・記載要領で確認する場合は、「別表五(二)租税公課の納付状況等に関する明細書」の事業税欄と記載要領が該当します。最終的には使用年度の様式に合わせて確認してください。
コメント