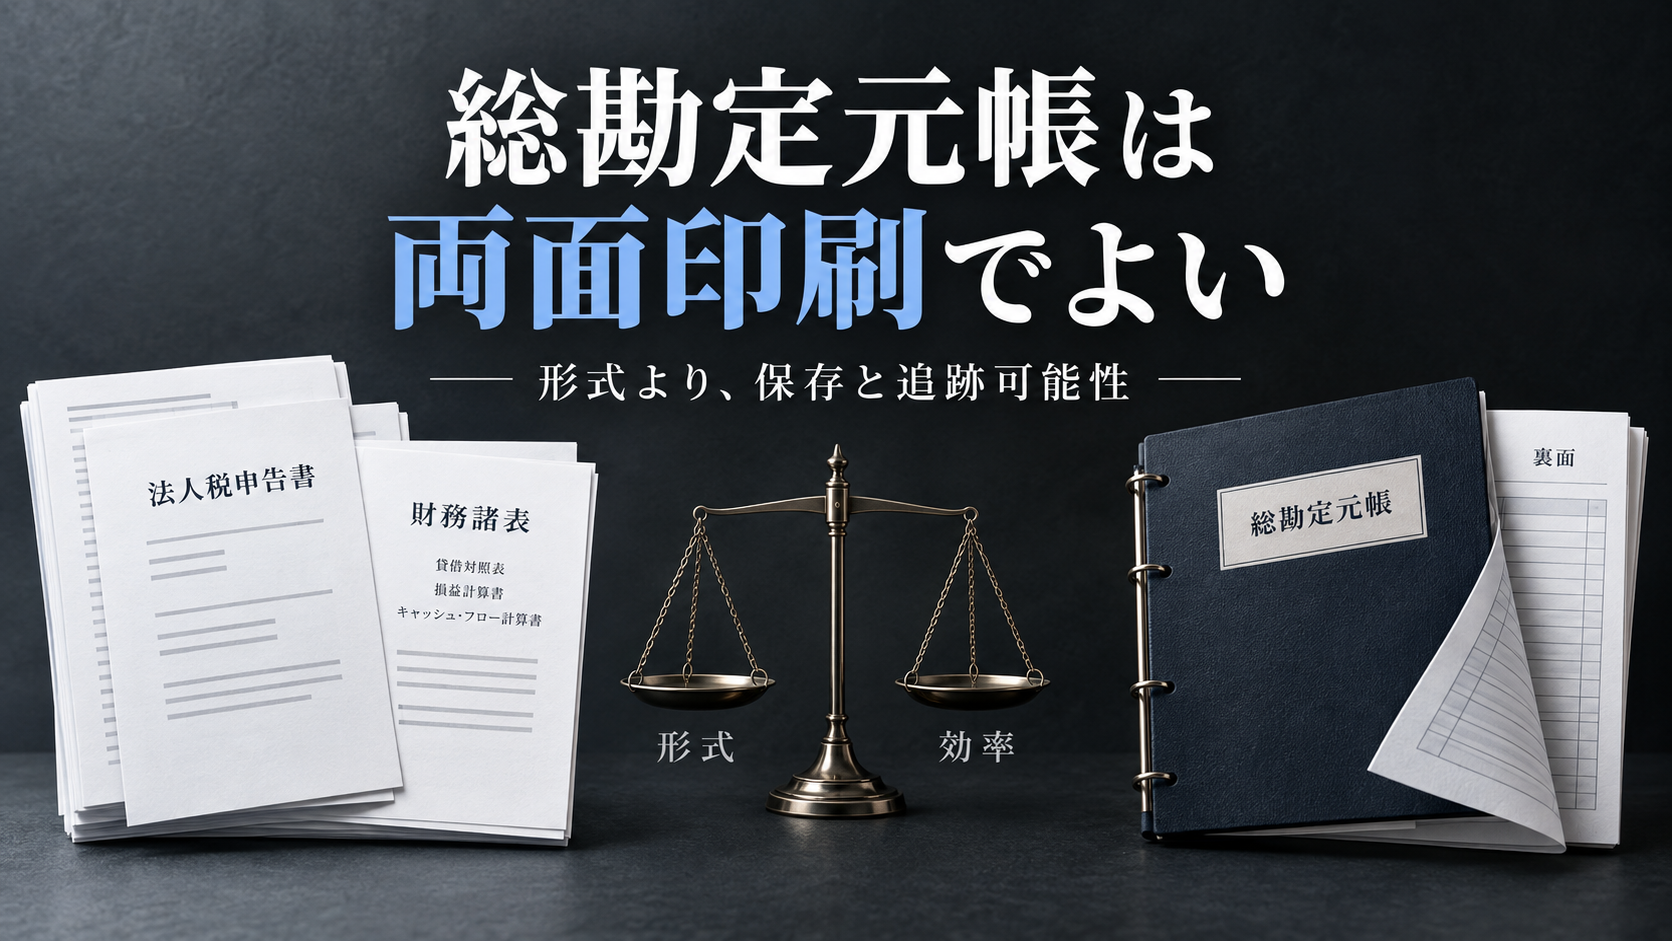
結論
社内保存用であれば、法人税申告書・決算書・総勘定元帳を両面印刷しても、基本的に問題ありません。
とりわけ大量になる総勘定元帳は、両面印刷が合理的です。
税法が求めているのは、片面印刷という形式ではなく、保存期間中に帳簿書類の内容を明瞭に確認でき、取引を追跡できることです。国税庁も、総勘定元帳・仕訳帳などの帳簿や、貸借対照表・損益計算書などの書類を原則7年間保存するよう求めていますが、片面印刷までは要求していません。国税庁「帳簿書類等の保存期間」
ただし、税務署などへ紙で提出する申告書については片面印刷、社内保存用の総勘定元帳は両面印刷という使い分けが最も無難です。
正――片面印刷が「正式」に見える理由
従来、法人税申告書や決算書、総勘定元帳は片面印刷で保存されることが多くありました。
その理由は、法令上の義務というより、次のような実務上の事情です。
- 税務調査でページを一枚ずつ確認しやすい
- コピーやスキャンが容易
- ページの差し替えや欠落を発見しやすい
- 申告書の別表・勘定科目内訳明細書を独立した様式として扱いやすい
- 表面だけを見ればよく、裏面の見落としが起こりにくい
- 税務署や金融機関へそのまま提出しやすい
とくに法人税申告書は、各別表が一つの独立した様式です。税務署へ紙で提出する場合、両面印刷すると裏面の読み落としやスキャン上の不都合が生じる可能性があります。
したがって、片面印刷には「紙をぜいたくに使う」という面だけでなく、閲覧性と外部提出への適合性を確保する機能があります。
反――両面印刷を排除する合理性は乏しい
他方、すべてを片面印刷することには明確な弊害があります。
特に総勘定元帳は、取引量が多い会社では数百頁に達します。片面印刷では、紙の使用量、ファイルの厚さ、保管場所がほぼ倍になります。
しかし、総勘定元帳の本質は紙の片面に印刷されていることではありません。その本質は、次の事項が連続的かつ明瞭に確認できることです。
- 勘定科目
- 取引年月日
- 相手勘定科目
- 摘要
- 借方・貸方金額
- 残高
- ページの連続性
両面印刷でもこれらが明瞭に確認できれば、帳簿としての機能は失われません。
国税庁が総勘定元帳等について求めているのは、原則として申告期限の翌日から7年間の保存です。青色繰越欠損金が生じた年度などは10年間となりますが、保存要件に「片面印刷でなければならない」という規定は示されていません。国税庁「帳簿書類等の保存期間」
したがって、片面印刷を絶対視することは、保存の目的と保存の慣習を取り違えるものといえます。
合――書類の性質に応じて印刷方法を分ける
片面印刷には閲覧性、両面印刷には省スペース性があります。両者を止揚する方法は、すべてを一律に処理するのではなく、書類の性質に応じて使い分けることです。
| 書類 | 推奨方法 | 理由 |
|---|---|---|
| 税務署へ紙で提出する申告書 | 片面印刷 | 読み落とし・スキャン不具合の回避 |
| e-Taxで提出した申告書の社内控え | 両面でも可 | 提出原本は電子データであり、印刷物は閲覧用 |
| 貸借対照表・損益計算書等 | 両面でも可 | 頁数が少なければ片面の方が見やすい |
| 株主総会提出用の決算書 | 片面または冊子形式 | 体裁・閲覧性を優先 |
| 総勘定元帳 | 両面印刷を推奨 | 大幅に省スペース化できる |
| 仕訳帳・補助元帳 | 両面印刷で可 | 連続性が確保されれば問題ない |
| 電子取引の請求書等 | 電子データのまま保存 | 印刷だけでは電子取引データの保存義務を代替できない |
総勘定元帳を両面印刷するときの留意点
両面印刷自体ではなく、欠落や読みにくさが問題になります。次の形にしておけば十分です。
- 各ページに連続したページ番号を付ける
- 表裏で上下方向を統一する
- 「短辺とじ」ではなく、通常は「長辺とじ」にする
- 勘定科目ごとに見出しまたは仕切りを入れる
- 年度・会社名・出力日を表紙に記載する
- 最終ページまで印字が鮮明であることを確認する
- 会計データやPDFも併せて保存する
- 勘定科目の切替位置に不自然な空白を作らない
- バインダーに綴じ、ページが抜け落ちないようにする
可能であれば、表紙に次のような記載をすると管理しやすくなります。
第5期 総勘定元帳
自 令和8年9月1日 至 令和9年8月31日
全○○頁・両面印刷
株式会社○○
最終的な評価
総勘定元帳の価値は、紙の厚さにあるのではなく、取引の履歴を完全かつ追跡可能な状態で残すことにあります。
したがって、
申告・提出のための書類は片面印刷を基本とし、保存・検証のための大量帳簿は両面印刷とする。
この区分が、形式的な信頼性と実質的な合理性を両立させます。
特にご質問の総勘定元帳については、ページ番号・印字の鮮明さ・年度ごとの製本を確保したうえで、両面印刷にして差し支えありません。むしろ、保管期間が長い帳簿だからこそ、両面印刷は合理的な選択です。
コメント