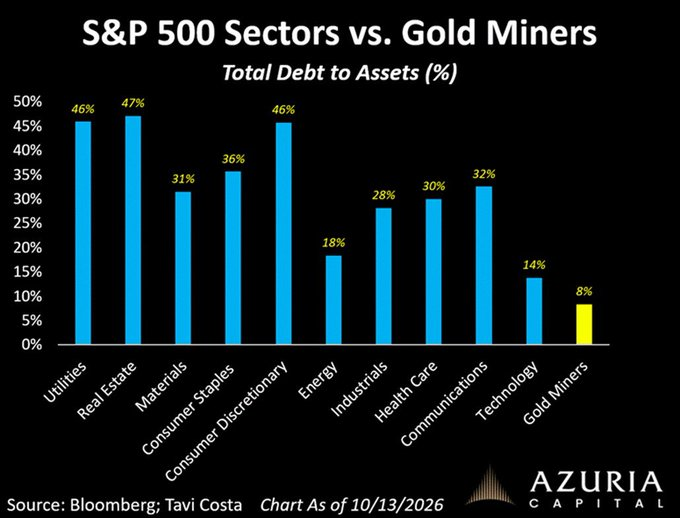
金鉱株の総資産に対する有利子負債比率は8%と、図中の主要セクターを下回る。借入への依存が小さいことは、金利負担や借換えリスクを抑え、株主還元や成長投資の余力につながる。一方、利益は金価格や採掘コストに大きく左右されるため、低負債だけで株価の安定性や割安さを判断することはできない。
図が示していること
総資産に対する総有利子負債の比率を比較しています。図の日付は2026年10月13日、出所表記はBloomberg/Tavi Costaです。
| セクター | 総資産に対する負債比率 |
|---|---|
| 不動産 | 47% |
| 公益事業 | 46% |
| 一般消費財 | 46% |
| 生活必需品 | 36% |
| 通信 | 32% |
| 素材 | 31% |
| ヘルスケア | 30% |
| 資本財・産業 | 28% |
| エネルギー | 18% |
| テクノロジー | 14% |
| 金鉱株 | 8% |
ここでいう「Total Debt」は通常、有利子負債を指します。買掛金や引当金などを含む負債総額とは異なる点が大切です。正確な集計対象・加重方法・定義は、この画像だけでは確認できません。
金鉱株にとって、なぜ好材料なのか
借入が少ないほど、金利負担や借換えへの依存が小さくなります。金価格が下がって利益が減る局面でも、債務返済に追われる圧力を抑えやすく、好況時の資金を配当・自社株買い・開発投資へ回す余地も生まれます。
実際、Newmontは2026年7~9月期末に現金88億ドル、ネットキャッシュ32億ドルを報告しています。ただし、その後に予定する支払い前の数字です。これは個社の例ですが、金鉱会社の財務改善という図の方向性を裏付けます。newmont.com
つまり、図から読み取れる強気の論点は、**「金高の恩恵を受ける企業群が、過大な借金を抱えていない」**という組み合わせです。
ただし、借金が少なくても株価は大きく動く
金鉱株には、借入による財務レバレッジとは別に、採掘事業の利益構造によるレバレッジがあります。
仮に金1オンス当たりの販売価格が3,000ドル、コストが2,000ドルなら、差額は1,000ドルです。コスト一定で金価格が10%上がると、差額は1,300ドルとなり30%増えます。逆に10%下がれば、差額は700ドルとなり30%減ります。
これは単純化した例ですが、低負債でも、金価格に対する利益の振れは大きいことを示しています。さらに、人件費・燃料費・鉱石品位・操業停止・税制なども利益を左右します。世界黄金協会によると、2026年1~3月期の世界平均AISC(維持費用込みの採掘コスト)は前年同期比16%増でした。World Gold Council
この比較で注意したい点
- 業種ごとに借入の意味が違う。 公益事業や不動産は比較的安定した収入と長期資産を背景に借入を使うため、比率だけで優劣は決まりません。
- 総資産は帳簿上の数字。 買収や減損によって分母が変わるため、返済能力そのものを表してはいません。
- 金鉱株の対象が不明。 大手生産会社中心か、小型・探鉱会社を含むかで結果は変わります。なお、図には金融セクターがありません。
- 株価の割安さは分からない。 良好な財務が既に株価に織り込まれている可能性があります。
投資判断では、この8%に加えて、ネットキャッシュ、フリーキャッシュフロー、採掘コスト、埋蔵量と鉱山寿命、株価評価を見る必要があります。
金現物と金鉱株を比較するなら、金現物は金価格への投資、金鉱株は金価格から利益を生む企業への投資です。この図は金鉱株の財務健全性を支持しますが、金現物と同じ守りの役割まで示しているわけではありません。
コメント