
――金再評価論を弁証法により論じる
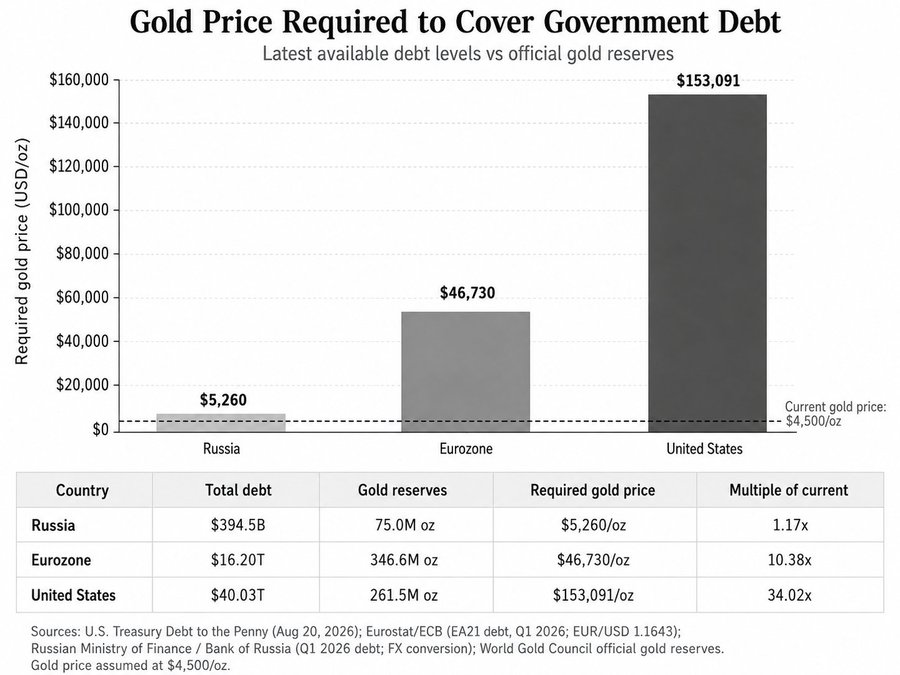
提示された図は、各国の政府債務を公式金準備だけで全額裏づける場合、金1トロイオンスをいくらに再評価しなければならないかを示している。
計算式は単純である。
図によれば、現在の金価格を1オンス=4,500ドルとした場合、必要価格は次のようになる。
| 地域・国 | 政府債務 | 金準備 | 全額裏づけに必要な金価格 | 現在価格の倍率 |
|---|---|---|---|---|
| ロシア | 3,945億ドル | 7,500万oz | 5,260ドル | 1.17倍 |
| ユーロ圏 | 16.20兆ドル | 3億4,660万oz | 46,730ドル | 10.38倍 |
| 米国 | 40.03兆ドル | 2億6,150万oz | 153,091ドル | 34.02倍 |
米財務省が公表する金保有量は約2億6,150万トロイオンスであり、図の数値はほぼ一致する。したがって、米国についての「40.03兆ドル÷2億6,150万オンス≒15.3万ドル」という算術自体は正しい。(U.S. Department of the Treasury)
しかし、その算術がそのまま「金は15万ドルになる」という予測を意味するわけではない。
正――政府債務の膨張は金の再評価を促す
金再評価論の正命題は、金の供給量が限られている一方、政府債務と法定通貨は増加し続けるという点にある。
政府債務は、将来の税収によって返済される国家の負債である。しかし債務が経済成長率や税収を上回って増え続ければ、政府には次の選択肢しか残らない。
- 増税・歳出削減によって実質的に返済する
- インフレによって債務の実質価値を薄める
- 中央銀行による国債保有を通じて貨幣化する
- 通貨価値を切り下げ、金などの実物資産を再評価する
民主政治の下では、大幅な増税や歳出削減は強い反発を招く。そのため、歴史的にはインフレと通貨価値の切下げが選ばれやすい。
この観点から見ると、金価格の上昇とは「金そのものが豊かになる」ことではない。むしろ、政府債務を表示しているドルやユーロの価値が、金に対して下落する現象である。
中央銀行が過去4年間、年間平均約1,000トンの金を購入してきたことも、地政学的リスクと準備資産の分散を背景としている。金が発行主体を持たず、他国政府の債務でもないことが評価されているのである。(World Gold Council)
したがって、この図は「西側諸国では債務に対して金が著しく過少である」という通貨制度上の矛盾を可視化している。
反――政府債務を金だけで覆う必要はない
反命題は、現代の法定通貨制度において、政府債務は金準備によって裏づけられていないという点にある。
国債の信用を支えているのは、主として次の要素である。
- 国家の課税権
- 経済規模と将来の所得
- 中央銀行の通貨発行能力
- 国内外の国債市場の流動性
- 政治制度と法秩序
- 政府が保有する金融・非金融資産
図は政府の「総債務」という負債だけを取り出し、それを金という一種類の資産だけで相殺しようとしている。
ところが総債務は、政府の金融資産や道路、土地、企業持分などを差し引く前の数字である。IMFも、純債務は総債務から対応する金融資産を控除した概念であり、総債務と純債務は区別すべきだとしている。(elibrary.imf.org)
企業について「借入金を手元の金地金だけで返すなら、金価格はいくら必要か」と計算するようなものであり、企業の売上、工場、預金、有価証券を無視している。
さらに、国債はすべて同時に償還されるわけではない。満期の異なる債務を借り換えながら維持するため、重要なのは債務全額を即時清算できるかではなく、
を税収と新規国債発行によって継続的に処理できるかである。
したがって「米国債務÷米国金準備=15万3,091ドル」は会計的な仮想価格であり、必然的な将来価格ではない。
比較上の問題――ロシア・ユーロ圏・米国は同列ではない
この図の最大の弱点は、制度の異なる三者を同じ物差しで比較していることである。
ロシア
ロシアの必要価格が現在価格に近いのは、金準備が極端に多いというより、政府債務が西側諸国より小さいためである。
これは財政面では強みである。しかし、低債務だから直ちに通貨信用や経済力が米国より高いとはいえない。制裁、外貨へのアクセス、資本市場の厚み、資源依存なども考慮する必要がある。
また、ロシアは2026年上半期に金準備を純減させており、「金を永遠に積み増す国」という単純な理解も正確ではない。(World Gold Council)
ユーロ圏
ユーロ圏の金準備はECBだけでなく、ドイツ、イタリア、フランスなど各国中央銀行に分散している。一方、政府債務はユーロ圏共同債務ではなく、原則として各加盟国政府の債務である。
したがって「ユーロ圏全体の金」と「加盟国政府債務の合計」を一括して割ることは、分析上は可能でも、実際にその金を共同で債務償還へ動員できるという意味ではない。
米国
米国は基軸通貨ドルの発行国である。世界の貿易、金融取引、外貨準備にドル需要が存在するため、ロシアよりはるかに大きな債務を維持できる。
ただし、この基軸通貨特権が無限ではないことも重要である。債務と利払い費が増え、外国中央銀行が米国債への集中を避けて金へ分散すれば、ドルの信用低下は金価格に反映される。
つまり、米国の15万ドルという数字は「そこまで上昇する」という予言ではなく、「現在のドル制度が、金による100%裏づけからどれほど離れているか」を示している。
止揚――金価格は債務の返済価格ではなく、通貨信用の保険料である
正命題は、膨張する政府債務が金価格を押し上げるという。反命題は、現代国家の債務を金だけで覆う必要はないという。
両者を止揚すれば、次の結論に至る。
金価格は政府債務を機械的に清算する価格へ向かうのではなく、政府債務に対する市場の不信が強まるほど、通貨信用を補完する保険として再評価される。
100%の金裏づけは極端な仮定である。仮に米国が政府債務の一定割合だけを金で裏づけるなら、必要価格は次のようになる。
| 金による裏づけ率 | 米国金価格の目安 |
|---|---|
| 10% | 約15,300ドル |
| 20% | 約30,600ドル |
| 40% | 約61,200ドル |
| 100% | 約153,100ドル |
このうち10~20%程度の部分的な再貨幣化であれば、15万ドルという極端な数字を持ち出さなくても、現在価格から大幅な上昇余地が導かれる。
ただし、金の再評価だけで債務問題が解決するわけではない。仮に米国が金を15万ドルへ再評価して帳簿上40兆ドルの資産を得ても、国債が自動的に消滅するわけではない。政府が金を売却するか、それを担保として通貨を発行し、債務を買い戻して初めて債務圧縮につながる。そして、その過程ではドルに対する信認低下と物価上昇が生じ得る。
なお、米財務省は現在も金を市場価格ではなく、法律上の1オンス=42.2222ドルで帳簿計上している。したがって金の公的再評価には、単なる市場価格上昇とは別に、法制度・中央銀行会計の変更が必要となる。(U.S. Department of the Treasury)
結論
この図を「米国の金価格は必ず15万ドルになる」と読むのは誤りである。しかし、「だから無意味な図だ」と退けるのもまた誤りである。
この図が本当に示しているのは、ロシアの金が安いことでも、米国の金が直ちに34倍になることでもない。
西側の法定通貨制度は、金ではなく国家の課税力と経済成長への信頼を担保として、巨額の債務を成立させている。その信頼が揺らぐほど、金は再び貨幣的資産として浮上する。
したがって、金15万ドルは通常の価格目標ではなく、ドル債務を金で全面的に再担保化しなければならないほど、法定通貨への信用が崩れた世界の価格である。
現実的な強気論は「金本位制への完全復帰」ではなく、債務膨張、金融抑圧、中央銀行による金準備の分散が進むにつれて、世界の金融資産に占める金の比率が徐々に高まるというものであろう。


コメント