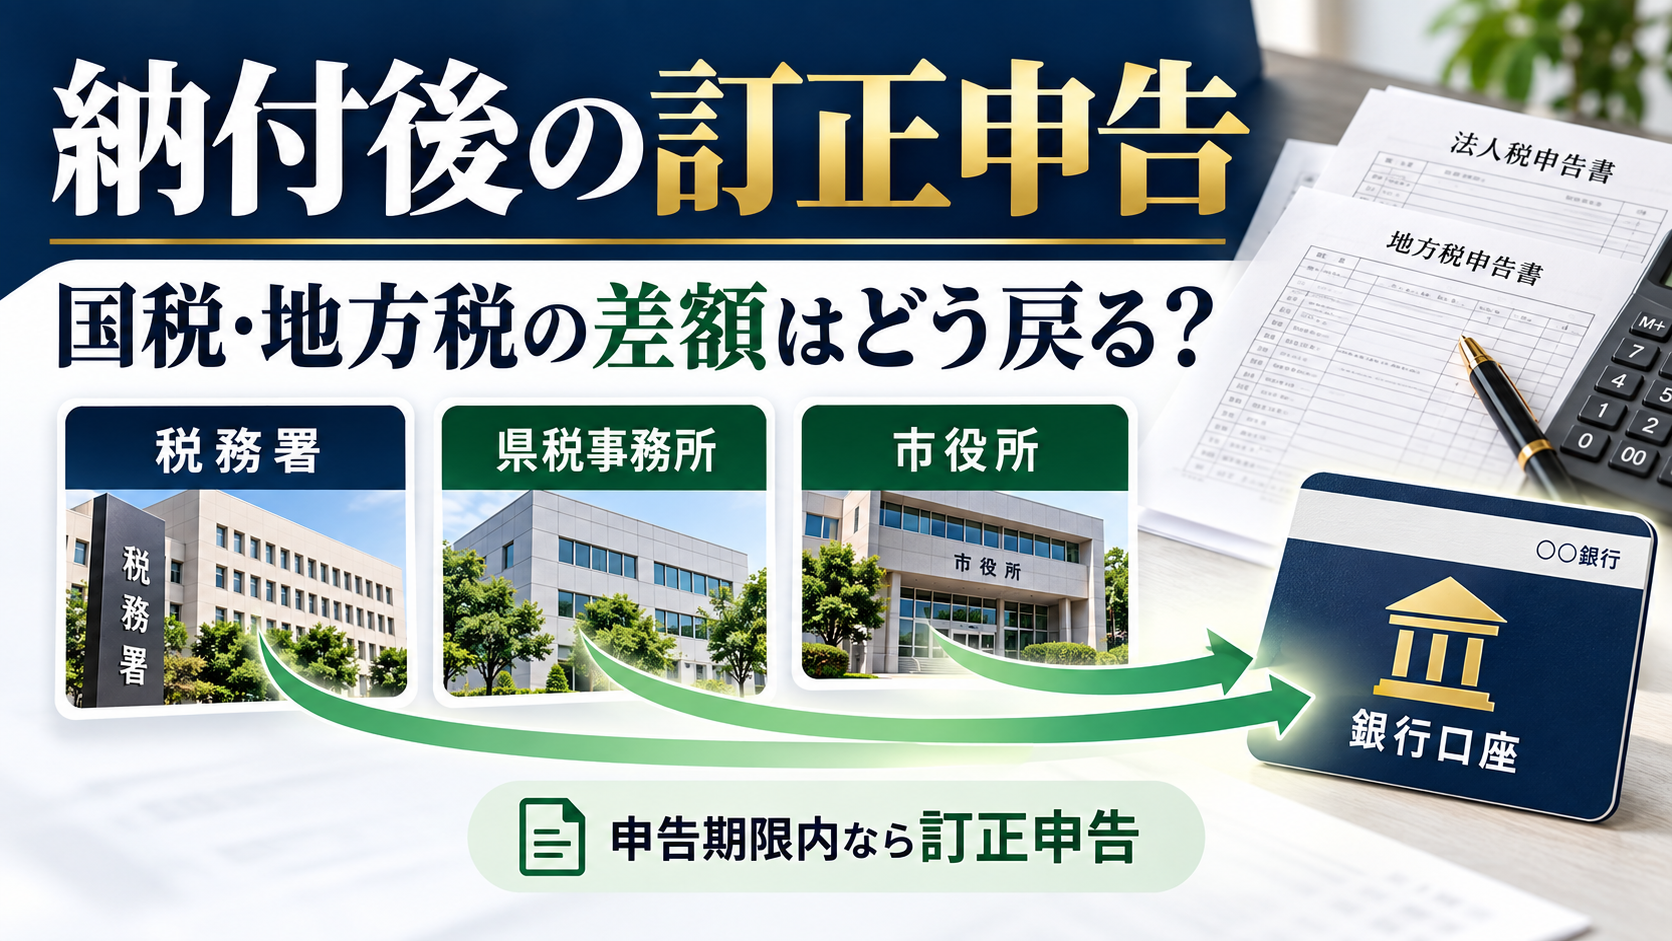
8月31日決算で、10月の再申告が申告期限内であれば、納め過ぎた差額は「過誤納金」として還付されます。 国税・県税・市税は、それぞれの納付先が別々に返金します。郵便局で地方税を納めた場合も、郵便局に返金を求めるわけではありません。
1.今回の再申告は「期限内の訂正申告」
8月31日決算法人の通常の申告期限は、原則として10月31日です。休日の場合は翌開庁日になります。
したがって、期限内に経費の計上漏れを直して再提出する場合は、一般に訂正申告として扱われ、更正の請求は必要ありません。e-Taxも、期限内は訂正後の申告データを再送信する取扱いを示しています。e-tax.nta.go.jp
以下は、国税だけでなく、県・市への地方税申告も訂正した前提です。
2.具体的にどう返金されるか
例えば、9月に国税30万円、県税10万円、市税8万円を納め、訂正後にそれぞれ29万円、9万5,000円、7万9,000円になったとします。
| 区分 | 還付額 | 還付するところ | 受取方法 |
|---|---|---|---|
| 国税:法人税・地方法人税など | 1万円 | 所轄税務署 | 法人名義の指定口座への振込など |
| 県税:法人県民税・法人事業税など | 5,000円 | 都道府県・県税事務所 | 指定口座への振込など |
| 市税:法人市民税 | 1,000円 | 市区町村 | 指定口座への振込など |
合計1万6,000円が一括で返金されるのではなく、各納付先で別々に処理されます。
3.国税――ダイレクト納付済みの場合
実務上は、次の流れになります。
- 税務署が訂正後の申告税額と、9月の納付済額を照合する。
- 納め過ぎた差額について、還付手続を進める。
- 還付先口座を確認し、法人名義の口座へ振り込む。
ダイレクト納付の引落口座へ、その場で差額が戻る仕組みではありません。 還付先として同じ口座を使うことはできますが、引落口座の登録だけで返金先まで確定していると思い込まず、確認するのが確実です。e-Taxのマイページでは、還付先金融機関とダイレクト納付金融機関の情報を確認できます。〖e-Tax〗国税電子申告・納税システム(イータックス)
今回のように既に納付済みなら、所轄税務署の管理運営部門などへ、次の内容を伝えると手続が明確になります。
「8月決算分を9月に申告・ダイレクト納付しました。10月に期限内の訂正申告をして税額が減っています。過誤納金の還付先口座と、必要な手続を確認したいです。」
なお、訂正申告を送ったという連絡自体は、e-Taxの案内上は不要です。この連絡は、納付済み差額の還付処理と口座を確認するためです。e-tax.nta.go.jp
国税について、今回の法人の過誤納金が「再送信から必ず何週間で入金される」とまでは、公表資料から断定できません。
4.地方税――納付書で郵便局納付済みの場合
県・市が納付を確認し、訂正後の税額との差額を還付します。 窓口で現金納付しているため、還付先口座が未登録なら、口座の指定が必要になることがあります。
埼玉県の場合は、具体的に次の取扱いです。
| 還付先口座の状況 | 埼玉県の還付方法 |
|---|---|
| 申告書などで口座を指定済み | 法人名義の指定口座に振込。通知書が届く |
| 県税事務所からの照会に、口座振込申出書などを提出 | 指定口座に振込 |
| 口座振込によらない場合 | 送金通知書が届き、記載された埼玉りそな銀行の店舗で受取 |
埼玉県は、還付時期を還付原因となる事実が発生した日のおおむね翌々月と案内しています。10月に還付原因が生じた場合、目安は12月ですが、実際の処理日は県税事務所への確認が必要です。埼玉県
法人市民税は市が別に処理します。一般的には、還付通知・口座指定書類が届く → 法人口座を記入して返送 → 振込という流れです。ただし、書類名や既存の登録口座を利用するかは市によって異なります。富里市
5.今回、実際にすること
- 国税:訂正申告の受信通知とダイレクト納付結果を用意し、税務署に還付先口座・処理状況を確認する。
- 県税:県税事務所に、訂正申告による過誤納があることと、口座振込を希望することを伝える。
- 市税:市の法人市民税担当・収納担当に、還付通知と口座指定の手順を確認する。
- 地方税の郵便局の領収証書は保管しておく。
還付されるのは差額だけで、訂正後の税額をもう一度納める必要はありません。また、他に未納税額がある場合は、還付金がその税額に充当されることがあります。nta.go.jp

コメント