日銀の国債買入れで急増したのは、民間銀行が日銀に持つ当座預金です。一方、M2に含まれる企業や家計の預金は、銀行の新規貸出などを通じて増えます。2016年のマイナス金利は貸出金利を押し下げましたが、企業の借入需要の伸びは緩やかで、銀行は利ざやの縮小を懸念しました。二つの当座預金の違いを図解し、金融緩和が民間の預金にどう波及したかを整理します。
アベノミクス初期、日銀は国債を大量に買い入れ、銀行が日銀に持つ当座預金を大きく増やしました。2016年には、その一部にマイナス金利を適用し、企業や家計が借りる金利をさらに引き下げようとしました。貸出金利は下がりましたが、マネーストック(M2)の伸びは緩やかでした。この経緯を理解するには、銀行が日銀に持つ預金と、企業や家計が銀行に持つ預金を分けて考える必要があります。 www.boj.or.jp
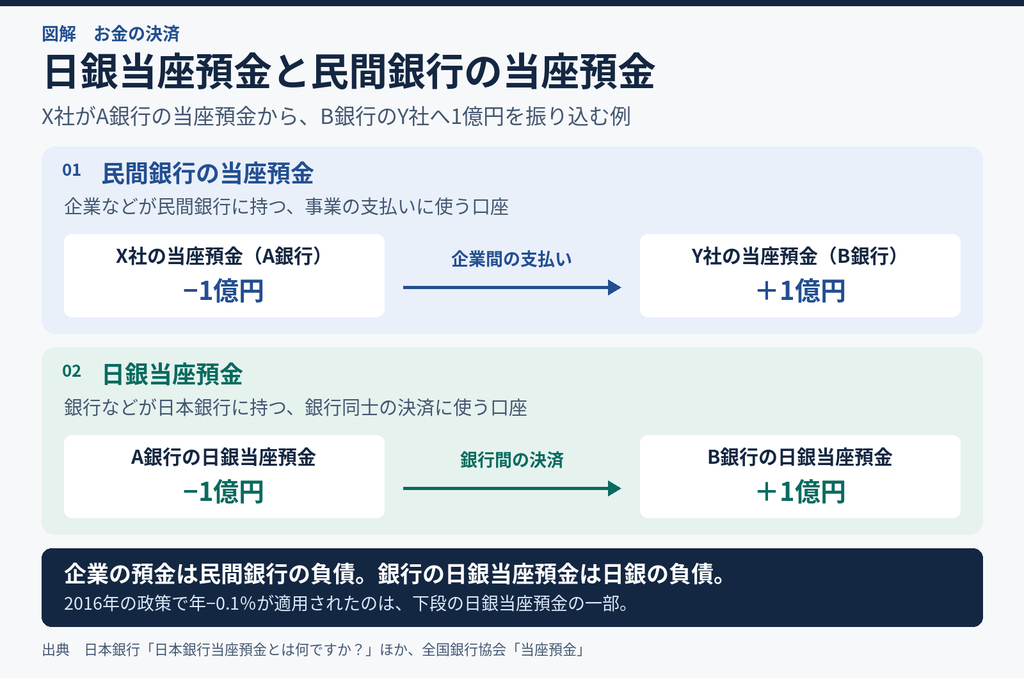
1.二つの「当座預金」は、誰がどこに預けるかが違う
| 民間銀行の当座預金 | 日銀当座預金 | |
|---|---|---|
| 預金を持つ人 | 企業や個人事業主など | 民間銀行などの金融機関 |
| 預金を受け入れる側 | 民間銀行 | 日本銀行 |
| 主な役割 | 企業などの事業上の支払い | 銀行間の決済、現金の支払準備、準備預金 |
| 貸借対照表 | 企業の資産、民間銀行の負債 | 民間銀行の資産、日銀の負債 |
企業がA銀行からB銀行の取引先に振り込むと、企業の口座では支払側の預金が減り、受取側の預金が増えます。銀行間では、A銀行からB銀行へ日銀当座預金が振り替えられます。 一つの支払いを、企業の口座と銀行間の決済という二つの段で見ると、両者の違いが分かります。 www.boj.or.jp
2.国債買入れと銀行貸出では、増える預金が違う
日銀が銀行の自己保有国債を買うと、銀行の資産は「国債」から「日銀当座預金」に入れ替わります。日銀当座預金を含むマネタリーベースは増えますが、この取引だけでは企業や家計の銀行預金に変化はありません。一方、最終的な売り手がM2の集計対象となる企業などであれば、売却代金がその銀行口座に入るため、M2も増えます。 www.boj.or.jp
民間銀行が企業に新たに融資すると、銀行は貸出金と同時に、企業の口座に預金を記帳します。これが信用創造です。預金で借入元本を返すと、その分の預金は減ります。企業の預金を増やすには、新規借入などの取引が必要です。銀行の日銀当座預金が増えた額に比例して、企業の借入や預金が増える仕組みではありません。 www.bankofengland.co.uk
3.マイナス金利は、すでに伸び率の差があったところに導入された
| 時点 | マネタリーベース | マネーストック(M2) |
|---|---|---|
| 2015年6月(導入前) | +34.2% | +3.8% |
| 2016年2月(適用開始月) | +29.0% | +3.1% |
| 2016年12月 | +23.1% | +3.9% |
いずれも日銀統計の月中平均残高の前年比です。M2も増えており、伸び率の差はマイナス金利の導入前からありました。 2016年9月には長短金利操作も導入されたため、表の前後比較からマイナス金利単独の効果は特定できません。 www.stat-search.boj.or.jp
日銀は2016年2月から、日銀当座預金を三層に分け、基礎残高に**+0.1%、所要準備額などを含むマクロ加算残高に0%、残りの政策金利残高に−0.1%**を適用しました。負担を一部に絞りながら、短期市場金利を起点に、貸出金利や社債金利にも低下を波及させる設計でした。 www.boj.or.jp
4.銀行側は、なぜ反発したのか
銀行側から見て一方的だったのは、日銀が国債買入れで銀行部門の日銀当座預金を増やしながら、その一部を持つことに負担をかけた点です。個々の銀行は他行へ資金を移せますが、銀行間で振り替えるだけでは銀行部門全体の残高は減りません。預け入れが義務づけられた所要準備額には、ゼロ金利が適用されました。 www.boj.or.jp
経営面では、貸出金利が下がる一方、すでに低い預金金利は同じ幅だけ下げにくく、利ざやが縮むことが問題でした。全国銀行協会は、企業の調達コストが下がっても、新規借入や設備投資が大きく増える手応えは乏しいとして、マイナス幅をさらに広げる前に効果と副作用を検証するよう求めました。 www.boj.or.jp
5.銀行の反発でM2が伸び悩んだのか
貸出金利の低下と銀行の利ざや縮小は、どちらも確認されています。一方、日銀の2016年10月の報告では、金融機関は積極的な融資姿勢を維持し、国内貸出は前年比2%程度の増加でした。日銀スタッフの2024年の研究でも、預金への依存度が高く、収益への影響を受けやすいとみられる金融機関で、導入後に貸出を減らす傾向は確認されませんでした。 www.boj.or.jp
当時の経緯は、日銀は銀行の当座預金を直接増やせるが、民間の借入は金利を下げることで間接的に促す、という違いで説明できます。借入コストが下がっても、企業が手元資金で投資を賄えたり、新たな投資を見送ったりすれば、借入と預金は急増しません。銀行側の反発は、そうした状況でさらに金利を下げると、追加の借入を促す効果に比べ、融資を支える銀行収益への負担が大きくなり得る、という指摘でした。 www.boj.or.jp
コメント