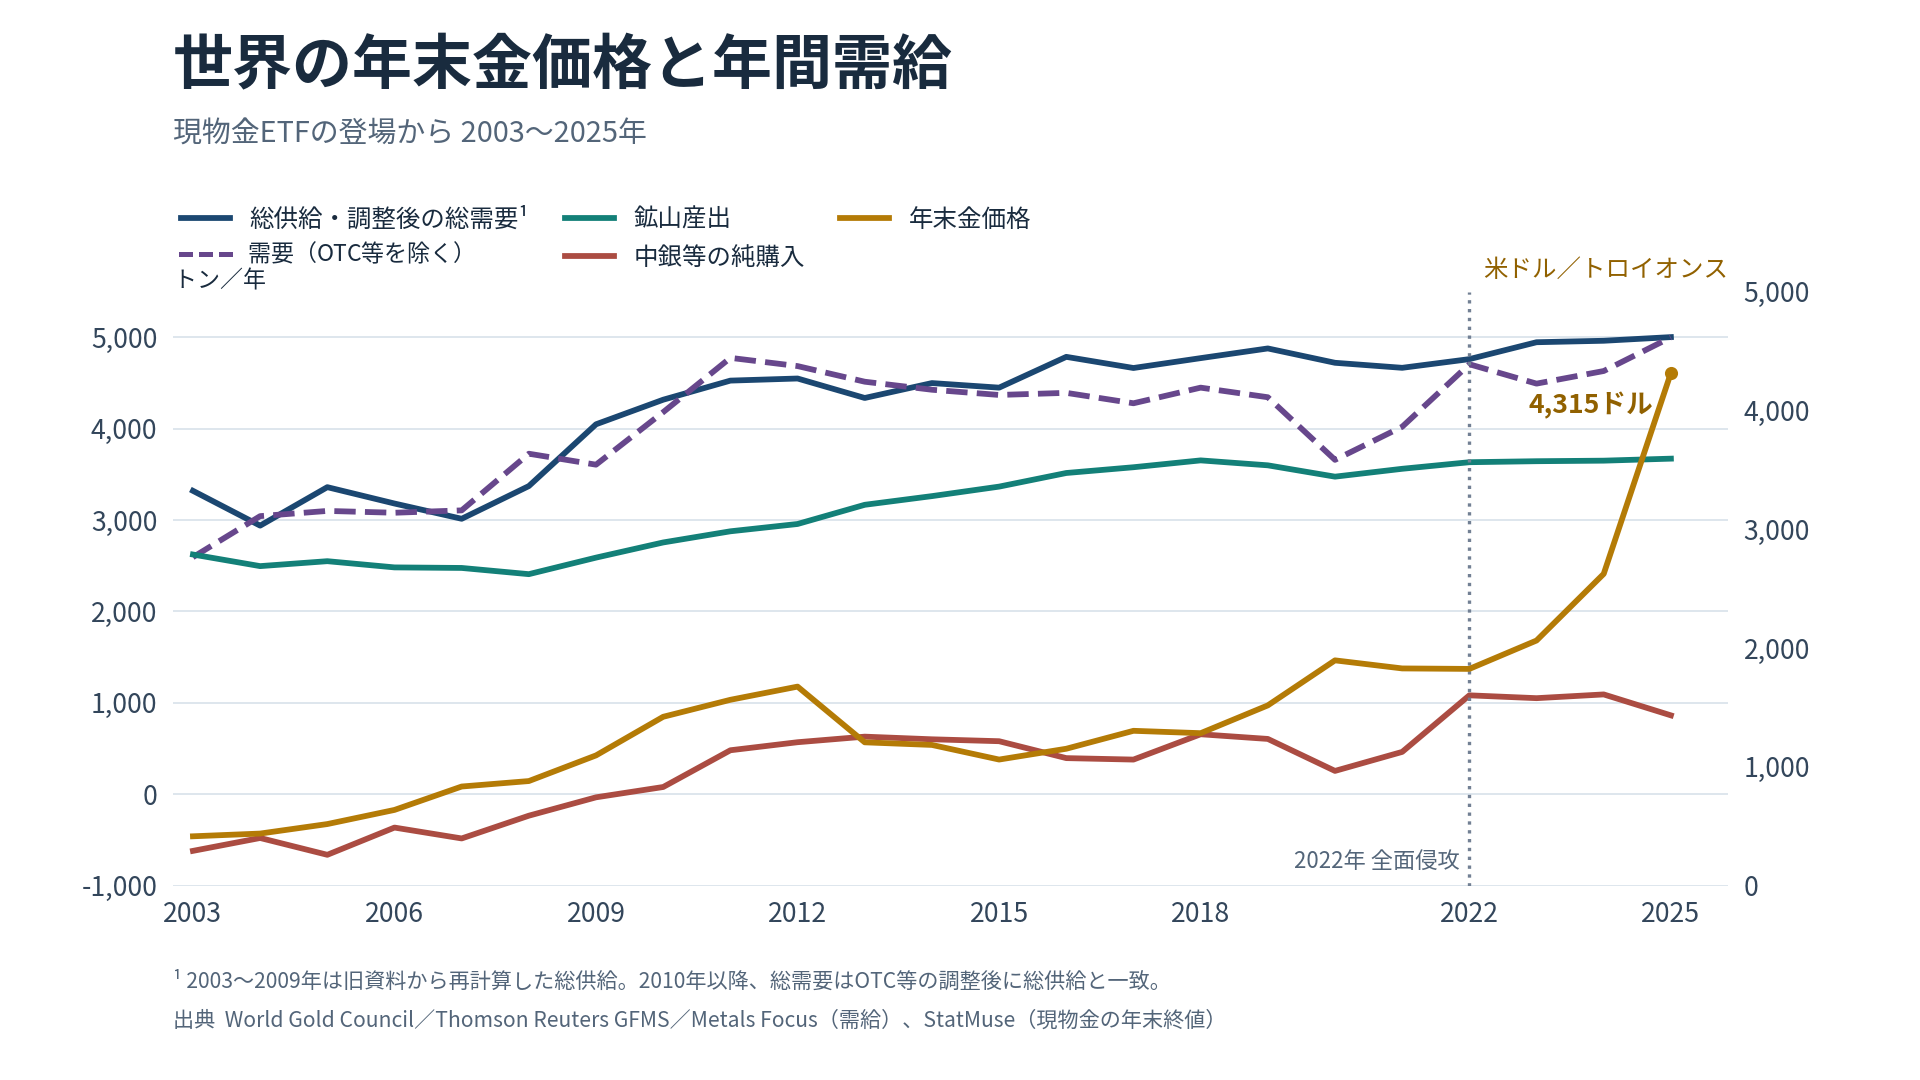
2022年末から2025年末にかけて、ドル建て金価格は1,814ドルから4,368ドルへ約2.4倍になりました。同じ期間に、世界の金の総供給は約5%増、鉱山産出は約1%増でした。価格と数量の差を理解するには、誰が、どの価格なら買うのかを見る必要があります。侵攻後に買いを増やした中央銀行に加え、2025年には金ETFや地金・金貨への投資需要が大きく伸びました。 www.gold.org
世界の年末金価格と年間需給(2003~2025年)
左軸は年間の需給量(トン)、右軸はドル建て金価格の年末値(米ドル/トロイオンス)です。縦の点線はロシアのウクライナ全面侵攻が始まった2022年を示します。価格線には全期間で同じ現物金(XAU)の終値系列を使用しており、2025年末は4,315ドルです。本文の4,368ドルはロンドン午後の指標価格(LBMA Gold Price PM)で、2025年の年平均は約3,432ドルでした。 www.statmuse.com
1.金ETFの登場から、中銀買いが急増するまで
世界初の現物金ETFが登場した2003年、中央銀行などの公的部門は金を売り越し、世界の鉱山産出は約2,623トンでした。公的部門は2010年に買い越しへ転じ、2022~2024年には年1,000トン超を純購入しました。鉱山産出は長期では増えたものの、2018年にはすでに約3,653トンに達し、2025年の約3,672トンに近い水準でした。 www.lbma.org.uk
2022年の侵攻直後、米国はロシア中銀との取引を禁じ、米国や米国人が保有する同行資産を事実上凍結しました。IMFの研究では、主要国による金融制裁と、中央銀行が準備資産に占める金の比率を高めることに関連が見られます。自国内で保管できる金の価値を各国が見直した可能性があります。ただし、**2022年のドル建て金価格の年間上昇は0.4%**でした。米金利上昇とドル高が重しとなり、中銀買いなどが下支えした、というのがWGCの見方です。侵攻や制裁がその後の値上がりをどれだけ説明するかは未確認です。 home.treasury.gov
2.2025年は、ETFと地金・金貨に買いが広がった
| 世界の金需給 | 2024年 | 2025年 | 増減 |
|---|---|---|---|
| 金ETF等の純需要 | −3トン | 801トン | +804トン |
| 地金・金貨の需要 | 1,188トン | 1,374トン | +186トン |
| 宝飾加工需要 | 2,027トン | 1,638トン | −389トン |
| 中央銀行等の純購入 | 1,092トン | 863トン | −229トン |
| 鉱山産出 | 3,650トン | 3,672トン | +21トン |
| 総需要・総供給 | 4,962トン | 5,002トン | +40トン |
出典はWGCの2025年通年版。増減は丸め前の値から計算しています。総需要には店頭取引等の調整項目を含みます。 www.gold.org
2025年は中銀の買いが鈍り、宝飾加工需要も減りました。その間に金ETF等が801トンの純流入に転じ、地金・金貨の需要も増え、LBMAの年末金価格は67.4%上昇しました。安全資産や分散先としての買いに加え、値上がり自体が追加の資金を呼び込んだ面もあります。ETF流入と価格上昇には、両方向の作用があったと考えられます。 www.gold.org
3.年間の取引量がほぼ横ばいでも、価格は上がる
仮に、従来の価格で投資家が買いたい金の量が増えても、鉱山はすぐに増産できず、既存の保有者もその価格では売りを増やさないとします。すると、売り手が応じる価格まで上がる一方、高値で買いにくくなった宝飾業者などは購入量を減らします。 その結果、年間に配分される金の量がほとんど変わらなくても、成立する価格は大きく上がり得ます。2025年の投資需要増と宝飾需要減は、この仕組みと整合的です。 www.gold.org
グラフで2010年以降の総需要と総供給が重なるのは、WGCが店頭取引・在庫変動・統計上の残差を含めて総需要を集計するためです。破線はそれらを除いた需要です。2003~2009年の総供給は、旧資料の鉱山産出・リサイクル・生産者のネットヘッジを合計しています。 www.gold.org
今後も中銀買いと民間の投資資金流入が重なり、鉱山産出やリサイクル供給の伸びが小さければ、価格には上昇圧力がかかります。逆に、実質金利の上昇やドル高でETFが流出に転じたり、高値でリサイクル売りが増えたりすれば、鉱山産出が横ばいでも、既存の金が市場に戻って価格は下がり得ます。 www.gold.org
コメント