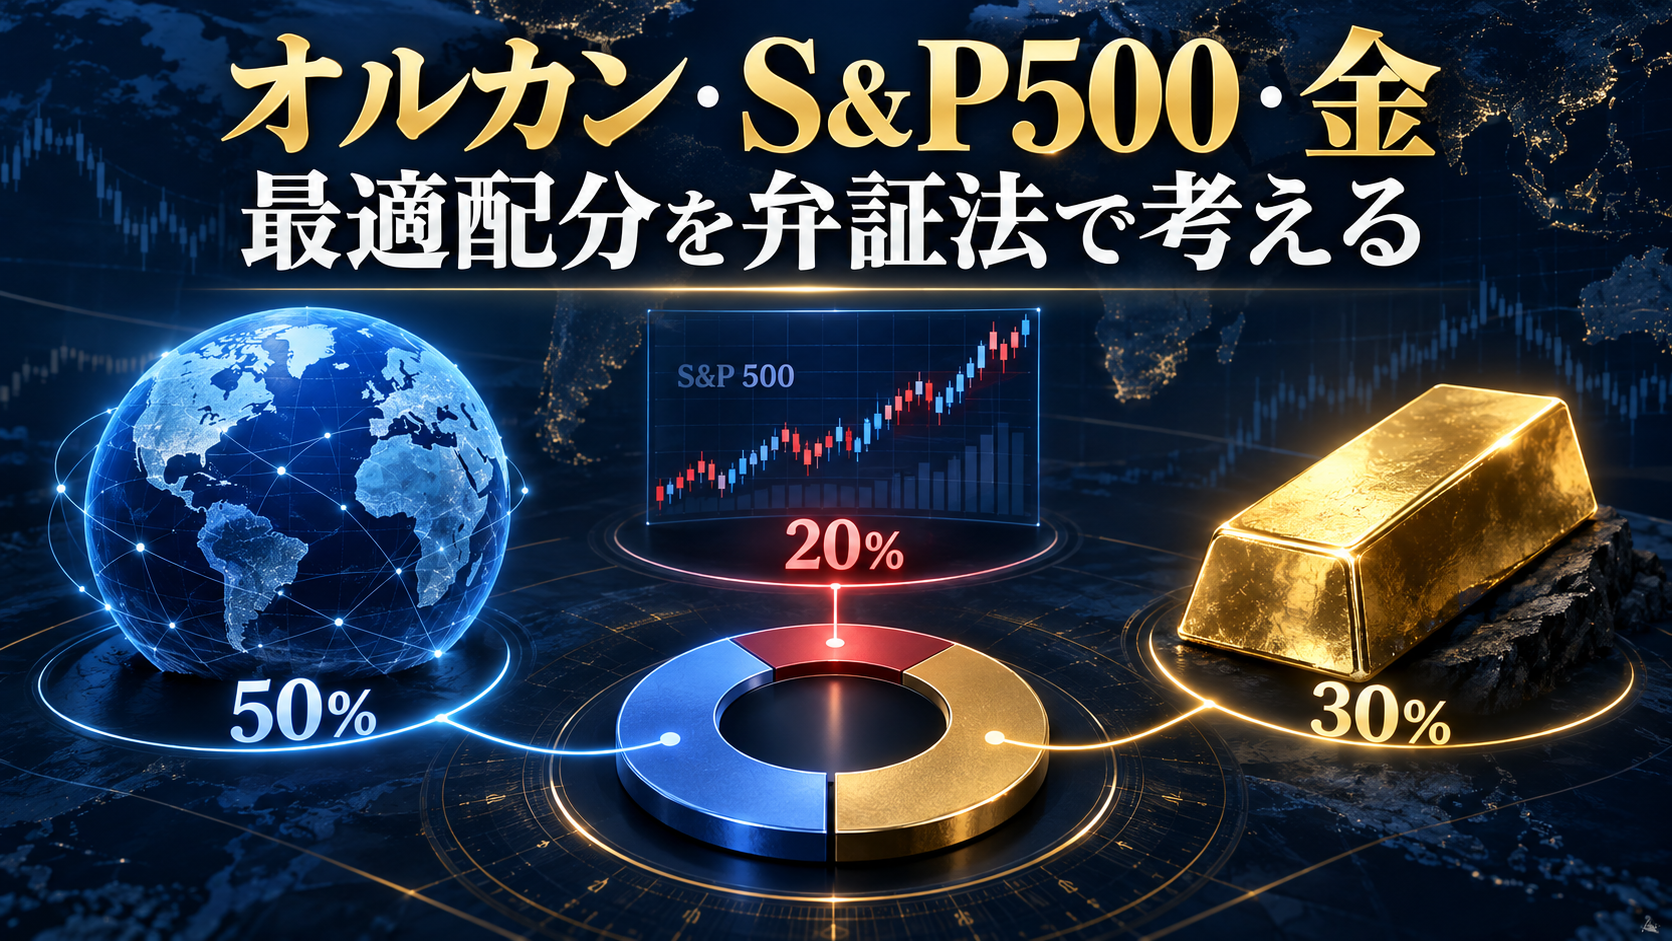
結論として、この3資産だけに限定するなら、標準案は次の配分が適切です。
| 資産 | 配分 | 役割 |
|---|---|---|
| オルカン | 50% | 世界経済全体を保有する中核 |
| S&P500 | 20% | 米国大型株・成長企業への意図的な上乗せ |
| 金 | 30% | 株式下落、インフレ、通貨不安への防御 |
| 合計 | 100% |
これは実質的に「世界株式70%・金30%」であり、世界株式の中でも米国をやや厚くした構成です。
正:S&P500を中心にすべきである
S&P500は米国を代表する約500社で構成され、米国株式市場の時価総額の約80%をカバーします。S&P Dow Jones Indices
長期的には、配当再投資後の平均年率リターンがおおむね10%前後に達し、オルカンや金を上回ってきました。その背景には、米国企業の高い収益性、株主還元、技術革新、世界中から資本と人材を集める市場構造があります。
したがって、過去の実績をそのまま延長すれば、
S&P500を最大限保有することが、資産形成の最適解である
という命題が成立します。
しかし、S&P500への集中は、米国一国、ドル、巨大テクノロジー企業、高い株価評価という共通要因に依存します。これまで米国が勝ち続けたことは、これからも同じ速度で勝ち続けることを保証しません。
反:オルカンと金によって米国集中を否定すべきである
オルカンの基準となるMSCI ACWIは、先進国と新興国の大型・中型株を保有し、世界の投資可能株式市場のおよそ85%をカバーします。MSCI
一国の覇権が後退しても、その資本が欧州、日本、新興国へ移れば、オルカンは時価総額の変化に応じて投資先を自動的に入れ替えます。つまり、オルカンは「どの国が勝つか」を予想せず、勝った国の比率が自然に上昇する仕組みです。
さらに金は、
- 発行主体が存在しない
- 信用リスクがない
- 株式とは異なる値動きをする
- インフレ、戦争、通貨不安に強い
- 株式暴落時に換金可能な流動性を持つ
という性質があります。世界金協会も、金の主要な役割として、長期収益、分散効果、流動性を挙げています。World Gold Council
ただし、オルカンにもすでに米国株が約6割強含まれています。オルカンとS&P500は独立した二資産ではなく、かなり重複しています。また、金は利益や配当を生まず、株式が長期間上昇する局面では機会損失になります。
したがって、反対方向に振り切って金を40~50%保有すると、資産防衛力は高まる一方、長期的な複利成長力が弱くなる可能性があります。
合:世界株式を中核とし、米国と金を両側から上乗せする
以上を止揚すると、役割は次のように整理できます。
- オルカン:予測しないための資産
- S&P500:米国の優位が続く可能性に賭ける資産
- 金:株式と通貨制度が不安定になった場合に備える資産
したがって、合理的な基本配分は、
オルカン50%・S&P500 20%・金30%
となります。
オルカンの米国比率を約64%と仮定すると、ポートフォリオ全体の米国株比率は、
です。したがって全体像はおおむね、
| 実質的な投資先 | 比率 |
|---|---|
| 米国株 | 約52% |
| 米国以外の世界株 | 約18% |
| 金 | 30% |
となります。世界分散を維持しながら、米国の成長力を明確に上乗せし、同時に金で株式・通貨制度のリスクを相殺する設計です。
配分別の選択肢
| 運用姿勢 | オルカン | S&P500 | 金 | 特徴 |
|---|---|---|---|---|
| 成長重視 | 50% | 30% | 20% | 米国株上昇の恩恵が大きい |
| 標準案 | 50% | 20% | 30% | 成長と資産防衛の均衡 |
| 防衛重視 | 40% | 20% | 40% | 通貨不安・株式暴落に強い |
| 世界分散重視 | 70% | 0% | 30% | S&P500の重複を排除 |
現在の投資方針である「オルカンと金を中核にする」という考え方を尊重すれば、標準案の50・20・30が最も自然です。一方、財政拡張、通貨価値の希薄化、中銀による金購入が長期化するとの確信が強いなら、40・20・40も論理的には成立します。
ただし、金40%は一般的な分散投資というより、「法定通貨に対する積極的な見解」を組み込んだ配分です。
運用ルール
年1回、または目標比率から5ポイント以上乖離したときにリバランスします。
例えば金30%が急騰して36%になった場合、金を一部売ってオルカンとS&P500へ戻します。逆に株式暴落で金の比率が上昇した場合にも、金を売って下落した株式を買います。
このリバランスこそが、金を単なる保険ではなく、
高くなった資産を売り、安くなった資産を買うための待機資産
として機能させます。
なお、金部分はGLDM、IAUM、1540などの現物連動型を基本とし、NUGTなどのレバレッジ型金鉱株ETFは長期ポートフォリオの金30%には含めない方がよいでしょう。金鉱株は金そのものではなく、株式・企業経営・採掘コストのリスクを伴う別資産だからです。
コメント