2026-09

財政

外為特会は減税財源になるか

――減税財源としての活用を弁証法により論じる結論外為特会は、まったく手を付けられない聖域ではない。しかし、円安によって生じた巨額の為替評価益を、恒久的な消費税減税の財源とみなすことも適切ではない。弁証法的な解決は、外貨準備の適正規模を検証し...
税務会計

長男死亡・妻再婚後に発生した母の相続

――長男の妻に「発言権」はあるか結論長男の妻は、義母である母の法定相続人ではありません。これは再婚の前後を問わず同じです。相続人となるのは、存命の二男・三男と、死亡した長男を代襲する長男の子です。母に配偶者がおらず、遺言もない場合、それぞれ...
税務会計

三つの年金と二つの退職金を統合する老後設計

――受取りの分散と掛金控除の最大化をアウフヘーベンする老後資金制度には、二つの相反する要請がある。一方では、国民年金・厚生年金や小規模企業共済を早く受け取り、60代から安定した生活資金を確保したい。他方では、iDeCoや小規模企業共済への掛...
健康

糖尿病・高血圧と男性器の血流

糖尿病や高血圧は、亀頭そのものを直接小さくするというより、血管や神経を傷めることで、陰茎と亀頭の充血・勃起・感覚に影響します。1.動脈と静脈の違い項目動脈静脈血液の方向心臓から全身へ運ぶ全身から心臓へ戻す血圧高い低い血管壁厚く弾力がある薄く...
税務会計

不動産の有償取得と相続取得――付随費用の弁証法

※ここでいう「譲渡による取得」は、通常の第三者からの「売買による取得」を前提とします。贈与・交換の場合は課税関係が異なります。結論売買による取得は、仲介手数料・不動産取得税・高い登録免許税など、取得時の付随費用が広く発生します。これに対して...
財政

通貨切り下げの歴史

――国家の救済策が、通貨秩序を破壊し、やがて新たな制度を生むまで通貨切り下げとは、狭義には固定相場制のもとで政府が自国通貨の公定交換比率を引き下げることである。しかし歴史的には、金銀貨の含有量削減、紙幣の増発、金本位制からの離脱、為替レート...
金融

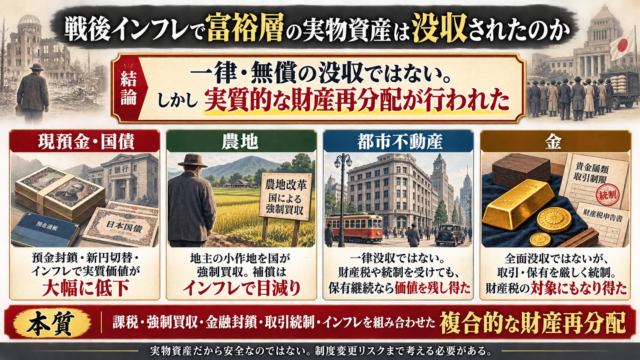
戦後ハイパーインフレと富裕層の実物資産

――金や不動産は「没収」されたのか結論戦後日本では、富裕層の金や不動産が一律・無償に没収されたわけではありません。しかし、次の政策が重なったため、経済的には「富裕層の財産を強制的に再分配した」に近い結果となりました。預金封鎖・新円切替による...
税務会計

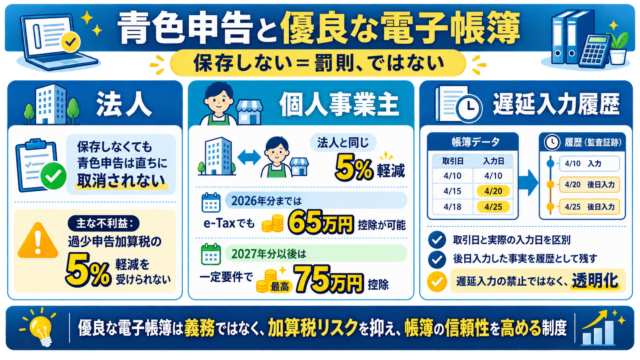
青色申告者と優良な電子帳簿保存

――法人・個人のペナルティと遅延入力履歴1.結論青色申告法人が「優良な電子帳簿」を保存しなくても、それだけで罰金が科されたり、青色申告の承認が取り消されたりするわけではありません。直接的な不利益は、主として次の点です。税務調査で申告漏れが判...
財政

絶対王政は、なぜ自らの財政基盤を破壊したのか

――ルイ14世からジョン・ローへ、ブルボン朝財政の弁証法「ルイ14世の財政支出とジョン・ローの量的緩和が、ブルボン朝の財政を破壊した」という命題は、大筋では妥当である。しかし、ヴェルサイユ宮殿や紙幣発行を単なる浪費・放漫財政として理解するだ...
税務会計

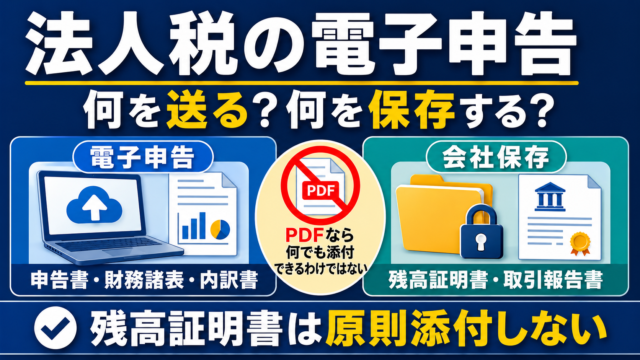
法人税の電子申告と残高証明書・個別注記表の取扱い

1.電子申告の基本的な考え方法人税の電子申告で重要なのは、資料をできるだけ多く提出することではなく、法定提出書類を国税庁所定の形式で正確に送信することです。電子申告の推奨は、会社が保有するすべての決算資料をPDF化して送付することを意味しま...