 税務会計
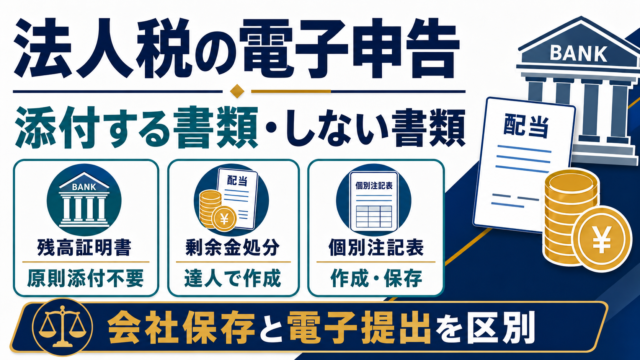
法人税の電子申告における残高証明書・剰余金処分・個別注記表
1.残高証明書は原則として添付不要銀行や証券会社が発行する残高証明書は、通常の法人税確定申告では添付する必要がありません。残高証明書は、貸借対照表に計上した次の残高を裏付ける社内証拠資料です。普通預金・定期預金借入金証券口座の預り金株式・投...
税務会計  税務会計
 処世術
 情報技術
 税務会計