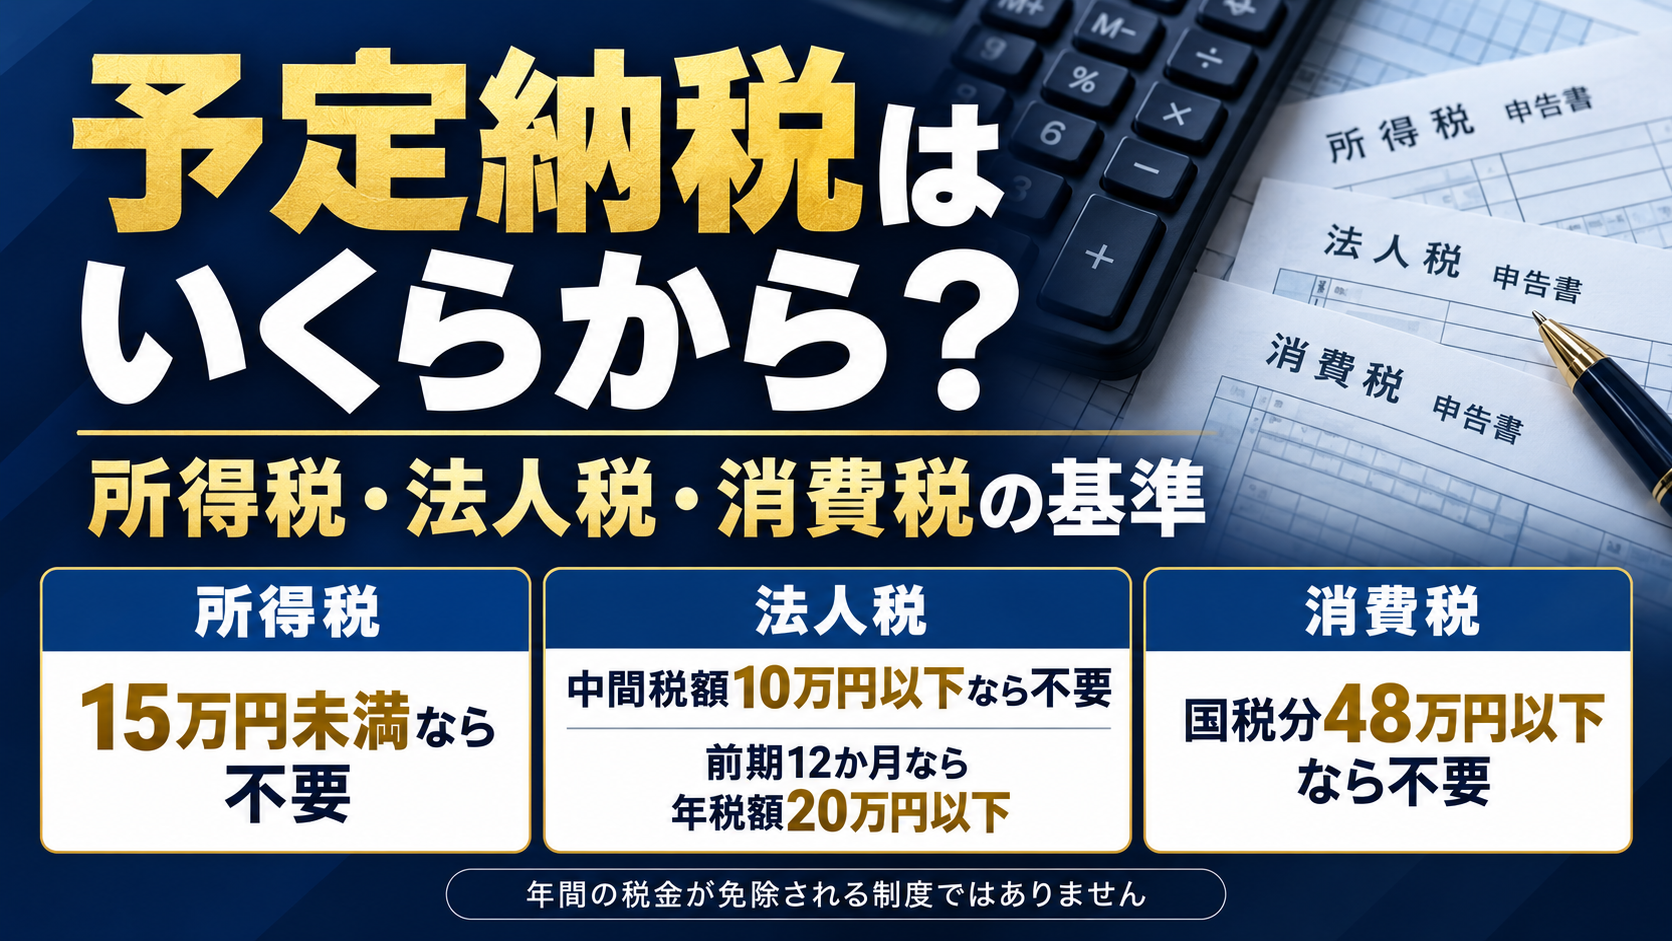
予定納税・中間納付が不要になる基準は、次のとおりです。厳密には「免税点」ではなく、税金を前払いする義務の判定基準です。
| 税目 | 判定に使う金額 | 不要となる基準 | 義務が生じる基準 |
|---|---|---|---|
| 所得税・復興特別所得税 | 前年分を基に計算した「予定納税基準額」 | 15万円未満 | 15万円以上 |
| 法人税 | 前期の確定法人税額 ÷ 前期の月数 × 6 | 10万円以下 | 10万円超 |
| 消費税(個人・法人) | 前年・前期の確定消費税額〈国税分のみ〉 | 48万円以下 | 48万円超 |
各基準は国税庁の予定納税・中間申告の規定によります。nta.go.jp
判定では、次の点に注意してください。
- 所得税:原則は前年の申告納税額が基準です。源泉徴収税額を差し引いた後、予定納税額を差し引く前の金額で、譲渡所得・一時所得・雑所得などがある場合は除外等の調整をします。通常、基準額の3分の1ずつを7月・11月に納めます。nta.go.jp
- 法人税:前期が12か月なら、前期の確定法人税額20万円以下で原則不要です。判定は中間納付額を差し引く前の年税額で行います。www.nta.go.jp
- 消費税:48万円の判定には、地方消費税を含めません。中間納付額を差し引く前の国税分の年税額で判定し、実際の中間納付では地方消費税も併せて納めます。nta.go.jp
覚え方は、**「所得税15万円未満・法人税半期10万円以下・消費税国税48万円以下なら不要」**です。所得税だけは、ちょうど15万円でも義務が生じます。
いずれも前払いが不要になるだけで、年間の税額が免除されるわけではありません。
コメント