主な下方圧力は、年初の急騰の反動、実質金利の上昇とドル高、そして春~初夏のETF需要の後退です。中銀の購入は価格を支えていますが、民間投資家の売却や購入意欲の低下まで打ち消せるとは限りません。
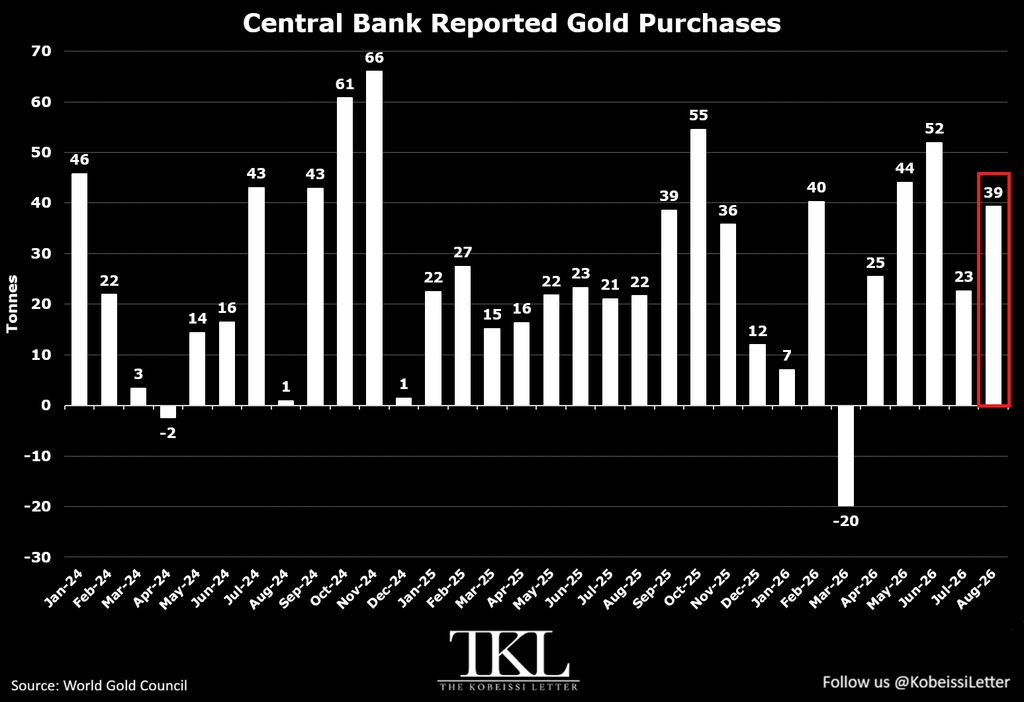
① 添付図では、年初からの購入量は昨年とほぼ同じ
図中の数字を1~8月で合計すると、次のようになります。マイナスの月があるため、これは購入だけでなく売却を差し引いた純購入の系列です。
| 添付図の公表ベース純購入量 | 2025年1~8月 | 2026年1~8月 |
|---|---|---|
| 図中の数値の合計 | 167トン | 172トン |
| 前年同期比 | — | 約3%増 |
最近の月次購入は強いものの、年初来ではほぼ横ばいです。さらに、この図は公表分であり、非公表取引などを推計したWGCの総需要とは異なります。
WGCの総需要推計では、2026年上期の中銀純購入は345トンで、2022年以来の低水準です。第2四半期は前年同期比62%増の289トンに回復しましたが、第1四半期の弱さを補い切れていません。World Gold Council
また、価格の天井は、WGCのドル建て現物価格の整理では1月下旬です。日中価格は5,500ドルを超え、その後6月下旬に4,000ドル付近まで下落しました。添付図とは別に、金ETF保有量は2月27日に最高を記録しています。World Gold Council
② 年初の価格には、現物需要以上の期待と勢いが乗っていた
中銀は長期の準備資産として購入しますが、短期投資家は「さらに上がるか」を見て売買します。そのため、中銀が買い続けても、価格に織り込まれた期待が後退すれば相場は下がります。
WGCは年初の急騰について、地政学リスクと活発なオプション取引を挙げ、上期の値動きには投資家のポジション、トレンド追随、利益確定が大きく作用したと分析しています。World Gold Council
ここからの解釈は、中銀需要が消えたというより、年初に上乗せされた短期的な過熱分が剥がれたというものです。継続的な購入は支えになっても、急騰時の価格を維持する保証にはなりません。
③ 春~初夏は、ETF需要の悪化が中銀購入の増加を上回った
数量で比較できる重要な部分です。
| 世界の需要 | 2025年第2四半期 | 2026年第2四半期 | 前年同期との差 |
|---|---|---|---|
| 中銀の純購入 | 177.9トン | 288.9トン | +111.0トン |
| 金ETFの純需要 | 171.1トン | −44.8トン | −215.9トン |
中銀購入は111トン増えましたが、ETF需要は216トン悪化しました。この2部門だけを合わせると、需要は前年同期より約105トン少ない計算です。6月単月のETF保有量減少は74トンでした。World Gold Council
これは市場全体の需給を表すものではありません。店頭取引などの需要もあります。しかし、「中銀購入が増えているのに下がる」という疑問に対して、民間の投資需要の変化がそれ以上に大きかったことを示します。
④ 足元では、金利上昇とドル高の圧力が強い
金には利息がありません。実質金利が上がると、購買力を保ちながら利息を得られる債券に対し、金を持つ機会費用が高くなります。また、ドル高はドル建て金を他通貨の購入者にとって高くします。
WGCは第2四半期のETF売却要因として、実質金利上昇、ドル高、金融政策の引き締め観測を指摘しています。World Gold Council
一方、足元の9月は春~初夏と異なります。State Streetによると、9月に金価格は6.3%下落したものの、米国上場金ETFには37億ドルが流入しました。同資料は、金利上昇とドル高が価格を圧迫したと分析しています。ssga.com
したがって、春~初夏の下落にはETF流出が重要でしたが、9月の下落をETF流出で説明するのは適切ではありません。 買いが戻っても、金利と為替による評価の切り下げが勝ったと考えられます。
⑤ 戦争・インフレは、金に対して上昇と下落の両方の作用を持つ
地政学不安は、安全資産として金を買う理由になります。しかし、エネルギー価格上昇を通じてインフレと金融引き締め観測を強めれば、金利上昇・ドル高を通じて金を圧迫します。
実際にWGCは、米国・イラン紛争に伴うインフレ懸念が金利見通しを不透明にし、金の保有コストを高めたと指摘しています。さらに5月には、投資資金が金からテクノロジー株などへ移る動きも確認しています。World Gold Council
「戦争だから金高」「インフレだから金高」という一方向の関係ではなく、金融政策がどう反応するかが重要です。
⑥ 宝飾需要の弱さもあるが、供給急増が主因ではない
高値は需要そのものを抑えます。2026年第2四半期の世界の宝飾需要は278トンで、前年同期比17%減でした。価格が上がった結果、消費者が購入する重量を減らしています。World Gold Council
一方、同四半期の総供給は前年同期とほぼ同じです。鉱山生産は2%増えましたが、リサイクル供給は6%減りました。したがって、今回の低調さを「金が大量に供給されたから」と説明する根拠は弱いです。World Gold Council
現時点での分析は、中銀の継続購入による長期的な支えの上で、年初の過熱解消と民間投資需要の変化が起き、足元では金利・ドルの逆風が上値を抑えているというものです。中銀が買っている事実と、価格が下がる事実は両立します。中銀購入の効果は「必ず上がること」ではなく、購入がなければ生じていた、より大きな下落を和らげている可能性として捉えるのが適切です。
コメント