Ken Kurahashi

税務会計

資産管理会社の本店をバーチャルオフィスへ移す場合の実務

自宅住所の公開を避けるため、資産管理会社の本店を自宅からバーチャルオフィスへ移し、日々の業務は引き続き自宅で行う。この形には、プライバシー保護という合理的な目的があり、社会通念上、無理のある運営形態とはいえません。自社資金で有価証券を保有・...
税務会計
賞与はいつ損金になる?――賞与引当金と未払賞与の違い、法令・通達から読む要件

まず、将来の賞与を見積もって計上する「賞与引当金」は、原則として損金算入できません。一定の要件を満たして当期の損金になるのは、具体的な支給額を通知した「未払賞与」などです。前の説明も、この二つを区別して読む必要があります。1.根拠は法人税法...
税務会計

引当金はなぜ損金にならないのか――会計と法人税の違い

法人税法の引当金繰入で最も念頭に置くべきことは、「会計上、当期の費用とする合理性があること」と「税法上、当期の損金に算入できること」は別の判断であるという点です。この違いを、正・反・合の弁証法によって論じます。正――将来の負担を当期に織り込...
インデックス

米国M2の拡大はS&P500の上昇余地を示すのか――配当再投資と株価評価

M2の拡大はS&P500の中長期的な追い風になりえます。ただし、配当再投資を前提にしても、「まだ上昇余地が残っている」とM2の倍率だけから判断することはできません。 弁証法で整理すると、主張の核心は「通貨量の増加」から「企業利益の成長」へ移...
その他

指数関数と対数関数の違い――増える仕組みと、その逆算

指数関数は「何回掛けると、どれだけ増えるか」を表し、対数関数は「その大きさになるまで、何回掛けたか」を表します。 両者は、互いに逆の関係にあります。例えば、2を繰り返し掛けると、\となります。これを逆向きに問い直した「2を何乗すれば8になる...
税務会計

法人税の更正の請求と修正申告――確定済みの決算書との関係

法人税の申告後に誤りが見つかった場合、訂正する方向に応じて「更正の請求」と「修正申告」を使い分けます。両者の基本的な手続は、国税通則法に定められています。比較事項更正の請求修正申告主な対象税額が過大、還付額が過少、繰越欠損金額が過少税額が過...
税務会計

法人税の期間損益計算――債務確定・損金経理・支払要件の注意点

法人税の期間損益計算では、「どの年度の損金か」と「損金にするために何が必要か」を別々に確認することが大切です。未払でも損金になる費用がある一方、実際の支払や決算での費用計上が必要なものもあります。なお、ご質問の減価償却について、法人税では「...
税務会計

会計は柔軟、税務は厳格――少額の計上漏れにも「年度の壁」がある理由

**財務会計は「利用者の判断に役立つ情報」を目指し、法人税法は「各年度の納税義務を公平に確定すること」を目指す。この目的の違いが、少額の計上漏れに対する柔軟性の差を生みます。**ただし、「会計は自由、税法は一切の例外を認めない」という理解は...
コモディティ

米国大統領任期後半、株高なら金はどう動く?――選挙アノマリーと実質金利

金も米国大統領任期の後半に上昇することはありますが、株式のように「後半ほど堅調」というアノマリーは明確ではありません。金では、むしろ任期2年目の中間選挙年が強いという集計があります。ここでは「任期後半」を3・4年目とし、金価格は米ドル建てで...
税務会計

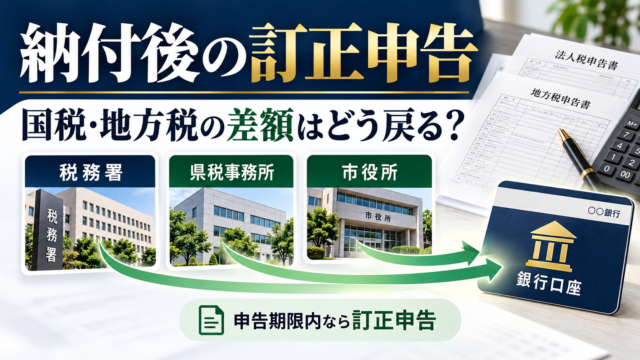
納付後に経費漏れが発覚したら?期限内の訂正申告と国税・地方税の還付手続き

8月31日決算で、10月の再申告が申告期限内であれば、納め過ぎた差額は「過誤納金」として還付されます。 国税・県税・市税は、それぞれの納付先が別々に返金します。郵便局で地方税を納めた場合も、郵便局に返金を求めるわけではありません。1.今回の...