投資

コモディティ

ロシアの金売却は金価格をどこまで押し下げるか――売却圧力と世界の需要

ロシアの金売却は金価格の下押し要因ですが、それだけで下落相場を決定する規模とは言いにくいです。 金価格を1トロイオンス=4,200ドルと仮定すると、確認できる売却量からの機械的な試算は、年初~8月分で約55~80ドル、同じペースで1年間続け...
投資

NISAで選ぶ高配当ETF――国内・米国の分配金と税引後利回りを比較

米国ETFは「税引前の分配金利回り×90%」で、米国源泉税10%徴収後の利回りを計算しました。 国内ETFは、NISAで分配金を非課税受取りする前提です。search.sbisec.co.jp利回りは過去12か月の分配実績に基づく参考値です...
投資

海運株の高配当は続くのか――TRMDに見る戦争と市場適応

「戦争で生まれたTRMDの高配当は、市場の適応によって再び縮小する」という見方には合理性があります。ただし、「2年足らずで沈静化する」という時間の法則はありません。今回も、配当を生む運賃には既にピークから低下する兆候があります。以下、202...
投資

利回り10%のアパートか、高配当ETFか――手残り・リスク・時間で考える投資選択

「利回り10%」が満室想定の表面利回りなら、それだけでアパートを高配当ETFより有利とは判断できません。手間を抑えて分散するならETF、物件を割安に取得し、経営で収益を改善できるなら不動産に優位性があります。 弁証法的に考えると、両者の違い...
インデックス

S&P 500・オルカン・金の長期比較――金ETF普及後の21年間を検証する

金ETFが普及し始めた2004年末を起点にすると、2025年末までの成績は「金>S&P 500>オルカンの指数」です。ただし、途中では優劣が大きく入れ替わっています。比較条件は、米ドル建て、株式は税引前配当を再投資、運用費用を控除しないもの...
インデックス

米国M2の拡大はS&P500の上昇余地を示すのか――配当再投資と株価評価

M2の拡大はS&P500の中長期的な追い風になりえます。ただし、配当再投資を前提にしても、「まだ上昇余地が残っている」とM2の倍率だけから判断することはできません。 弁証法で整理すると、主張の核心は「通貨量の増加」から「企業利益の成長」へ移...
コモディティ

米国大統領任期後半、株高なら金はどう動く?――選挙アノマリーと実質金利

金も米国大統領任期の後半に上昇することはありますが、株式のように「後半ほど堅調」というアノマリーは明確ではありません。金では、むしろ任期2年目の中間選挙年が強いという集計があります。ここでは「任期後半」を3・4年目とし、金価格は米ドル建てで...
コモディティ

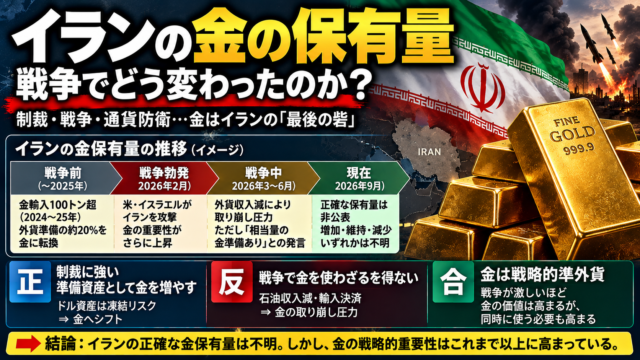
イランの金保有量と「2026年イラン戦争」後の変化

結論を先に述べると、2026年9月25日現在、イラン政府・イラン中央銀行が実際に何トンの金を保有しているかを示す信頼できる最新の公式統計は存在しません。これはデータ不足というより、かなり重要な事実です。イランは現在、金保有量をIMFに継続的...
インデックス

オルカンの設定来リターン――配当再投資で年率約9%、100万円は約2,800万円に

結論からいうと、オルカンの原型である「MSCI ACWI」に配当を再投資した場合、設定来の平均年利回りは、おおむね年率9%前後です。計算の前提対象指数:MSCI ACWI起点:1987年12月31日終点:2026年8月末期間:約38年8か月...
コモディティ

ニクソンショックから55年――金価格は約100倍、年平均利回り8.7%の軌跡

結論ニクソンショックから2026年9月21日までの金価格の年平均利回り(CAGR)は、ドル建てでおおむね 年8.7% です。計算条件起点:1971年8月15日のニクソンショック当時の市場価格:約43ドル/トロイオンス現在価格:約4,350ド...