投資

コモディティ

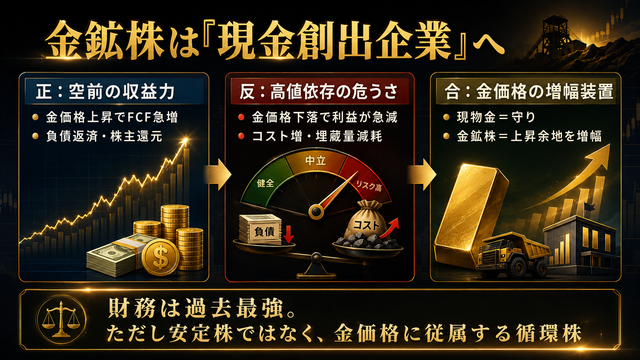
金鉱株は「金価格のレバレッジ商品」から「現金創出企業」へ転化したのか

結論この図が示す本質は、金鉱株の投資価値が単なる「金価格上昇への賭け」から、高い金価格によって巨額のフリーキャッシュフローを生み、負債を返済し、株主還元を拡大できる企業群へと変化しつつある点にある。しかし同時に、その驚異的な収益力は、金価格...
コモディティ
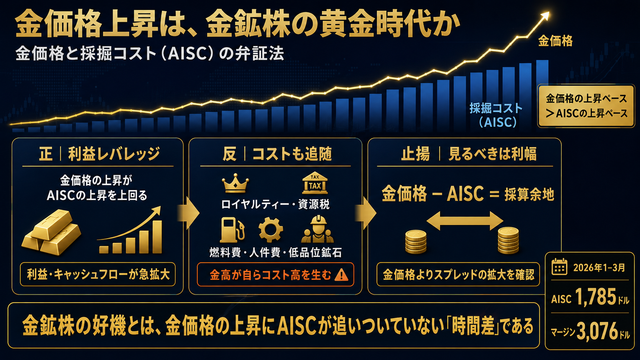
金価格の急騰は、金鉱株の黄金時代を意味するのか

――金価格と採掘コストの「利幅」をめぐる弁証法結論この図が示す本質は、金価格そのものの上昇ではなく、金価格の上昇速度が採掘コストの上昇速度を大幅に上回り、金鉱会社の採算余地が歴史的に拡大しているという点にある。2026年第1四半期の世界平均...
投資

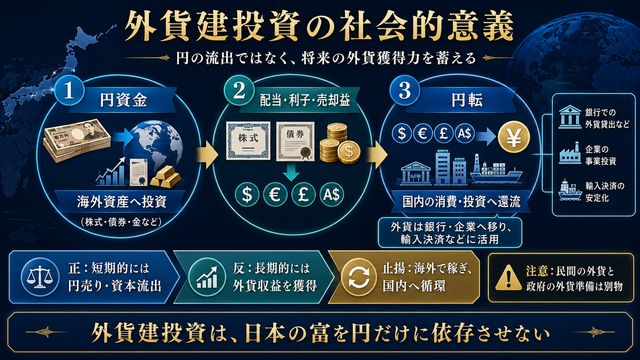
外貨建投資の社会的意義

――「資本流出」から「対外資産の形成」へ結論日本人による外貨建投資は、短期的には円売り・外貨買いを伴うため、円安を促し、国内投資資金を海外へ流出させるように見える。しかし、その本質は単なる「資本逃避」ではない。外貨建資産から得た元本・配当・...
インデックス

ゴールドバグとは何か

――金を信じることと、信用貨幣を疑うことの弁証法結論ゴールドバグとは、単に金価格の上昇を予想する投資家ではない。その本質は、政府・中央銀行が発行する信用貨幣よりも、誰の負債でもなく、恣意的に増発できない金を信頼する人にある。ただし、金だけを...
インデックス

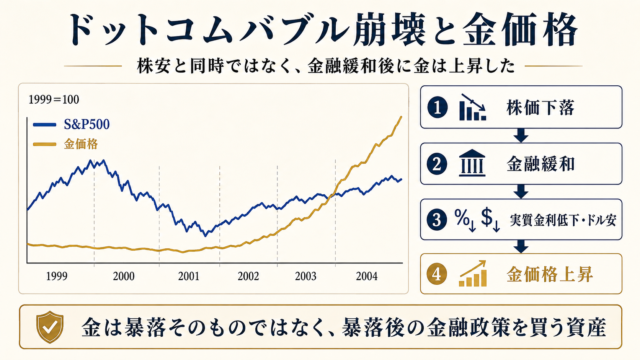
ドットコムバブル崩壊と金価格

――金は株価暴落ではなく、その後の金融緩和に反応する※年間平均価格を1999年=100として指数化。S&P500は配当を含まない。結論ドットコムバブル崩壊時、金価格は株価と同時に反対方向へ動いたわけではない。2000~2001年にはS&P5...
投資

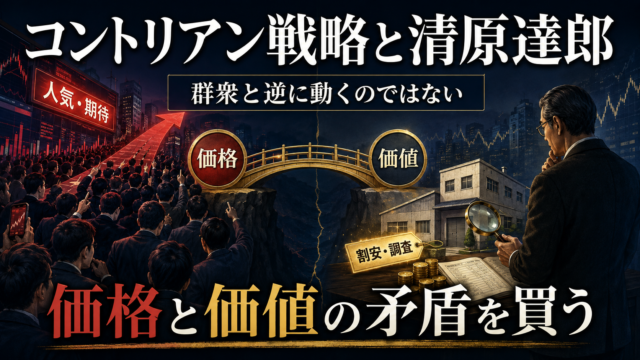
コントリアン戦略と清原達郎

「群衆に逆らうこと」と「市場より正しく考えること」の弁証法結論清原達郎氏の投資術は、単純な「逆張り」ではない。その本質は、市場の多数派と反対の行動を取ることではなく、市場参加者が十分に調査していない領域で、価格と価値の矛盾を発見することにあ...
半導体

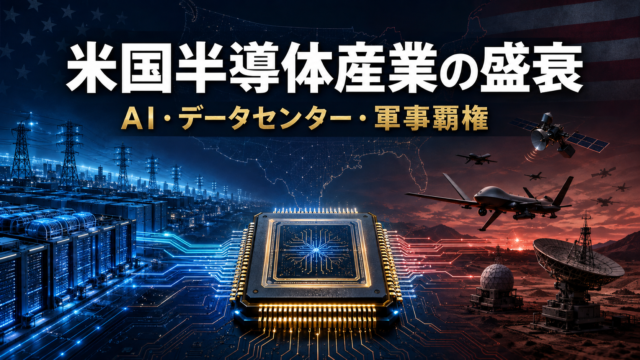
米国半導体産業の盛衰

――データセンターと兵器をめぐる「演算力の覇権」結論今後の米国半導体産業は、少なくとも短中期には繁栄する可能性が高い。AIデータセンターという巨大な民間需要と、無人兵器・情報戦・宇宙防衛という軍事需要が同時に拡大しているためである。しかし、...
コモディティ

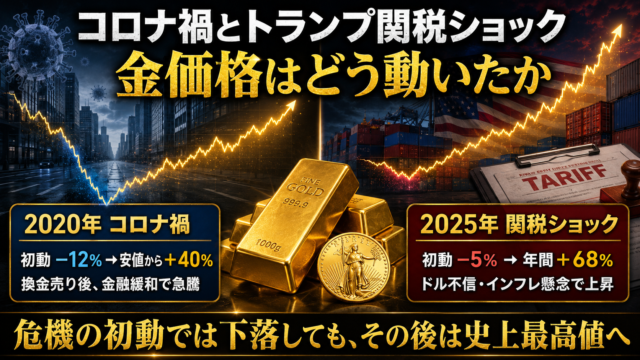
コロナ禍とトランプ関税ショック――二つの危機で金価格はどう動いたか

結論コロナ・ショックと2025年のトランプ関税ショックでは、金はいずれも最終的に上昇しました。ただし初動は異なります。コロナ禍:現金確保の売りで金も約12%下落した後、金融緩和を受けて急騰関税ショック:一時約5%下落したものの、通商不安・ド...
インデックス

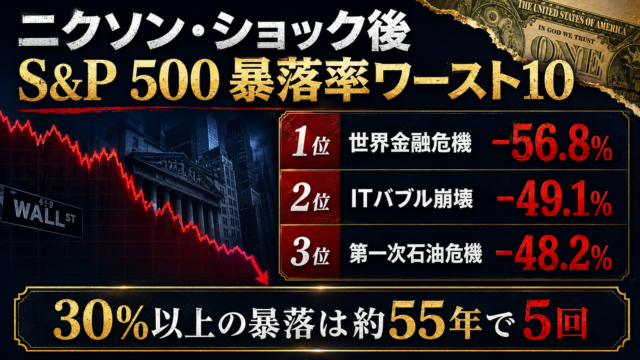
ニクソン・ショック後のS&P 500下落率ワースト10

1971年8月15日以降について、S&P 500価格指数(配当なし)の日次終値を用い、「史上最高値から、その最高値を更新するまでに付けた最安値への下落率」で集計した概算です。順位下落局面高値日 → 底値日下落率主な要因1世界金融危機2007...
コモディティ

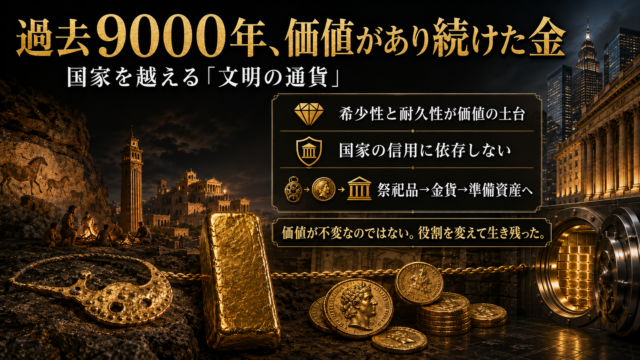
過去9000年、価値があり続けた金

――文明が変わっても金が消えなかった理由を弁証法で考える金は「過去9000年にわたって価値を持ち続けてきた」と語られる。石器時代から古代文明、金貨の時代、金本位制、そして現代の中央銀行制度に至るまで、政治体制も通貨も次々と交代した。しかし金...