2026-10

税務会計

会計は柔軟、税務は厳格――少額の計上漏れにも「年度の壁」がある理由

**財務会計は「利用者の判断に役立つ情報」を目指し、法人税法は「各年度の納税義務を公平に確定すること」を目指す。この目的の違いが、少額の計上漏れに対する柔軟性の差を生みます。**ただし、「会計は自由、税法は一切の例外を認めない」という理解は...
コモディティ

米国大統領任期後半、株高なら金はどう動く?――選挙アノマリーと実質金利

金も米国大統領任期の後半に上昇することはありますが、株式のように「後半ほど堅調」というアノマリーは明確ではありません。金では、むしろ任期2年目の中間選挙年が強いという集計があります。ここでは「任期後半」を3・4年目とし、金価格は米ドル建てで...
税務会計

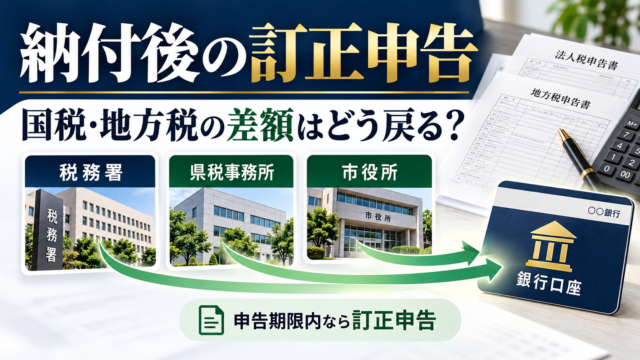
納付後に経費漏れが発覚したら?期限内の訂正申告と国税・地方税の還付手続き

8月31日決算で、10月の再申告が申告期限内であれば、納め過ぎた差額は「過誤納金」として還付されます。 国税・県税・市税は、それぞれの納付先が別々に返金します。郵便局で地方税を納めた場合も、郵便局に返金を求めるわけではありません。1.今回の...
税務会計

労働保険料はいつ損金になる?―概算保険料と精算差額の税務処理

この通達は、**「労働保険料を見込みで納め、翌年に精算する場合、会社負担分をいつ損金にするか」**を定めています。読み解くポイントは、①会社負担分と従業員負担分を分けること、②概算額と精算差額を分けることです。1.概算保険料とは労働保険料は...
税務会計

社会保険料はいつ費用になる?会社負担分の計上時期と前期修正・別表調整

社会保険料は、会社負担分と従業員負担分で性質と計上時期が異なります。給与計算では一緒に扱っても、決算では分けて考える必要があります。月末締め・翌月10日払い、社会保険料は通常の翌月控除、9月決算を前提にまとめます。区分会計上の性質9月分の基...
税務会計

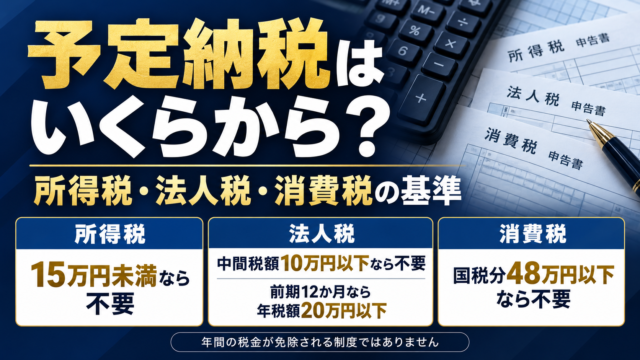
予定納税はいくらから?所得税・法人税・消費税の「不要になる基準」

予定納税・中間納付が不要になる基準は、次のとおりです。厳密には「免税点」ではなく、税金を前払いする義務の判定基準です。税目判定に使う金額不要となる基準義務が生じる基準所得税・復興特別所得税前年分を基に計算した「予定納税基準額」15万円未満1...
情報技術

ChatGPT ProとBusinessの違い――料金・性能・情報管理から考える選び方

ChatGPTのプランは、「回答能力」「利用容量・速度」「情報管理」の三つを分けて比較すると理解しやすくなります。 これまでの議論をまとめます。プラン確認した公式ドル料金主な価値Business標準1席月25ドル。最低2席で月50ドル業務情...