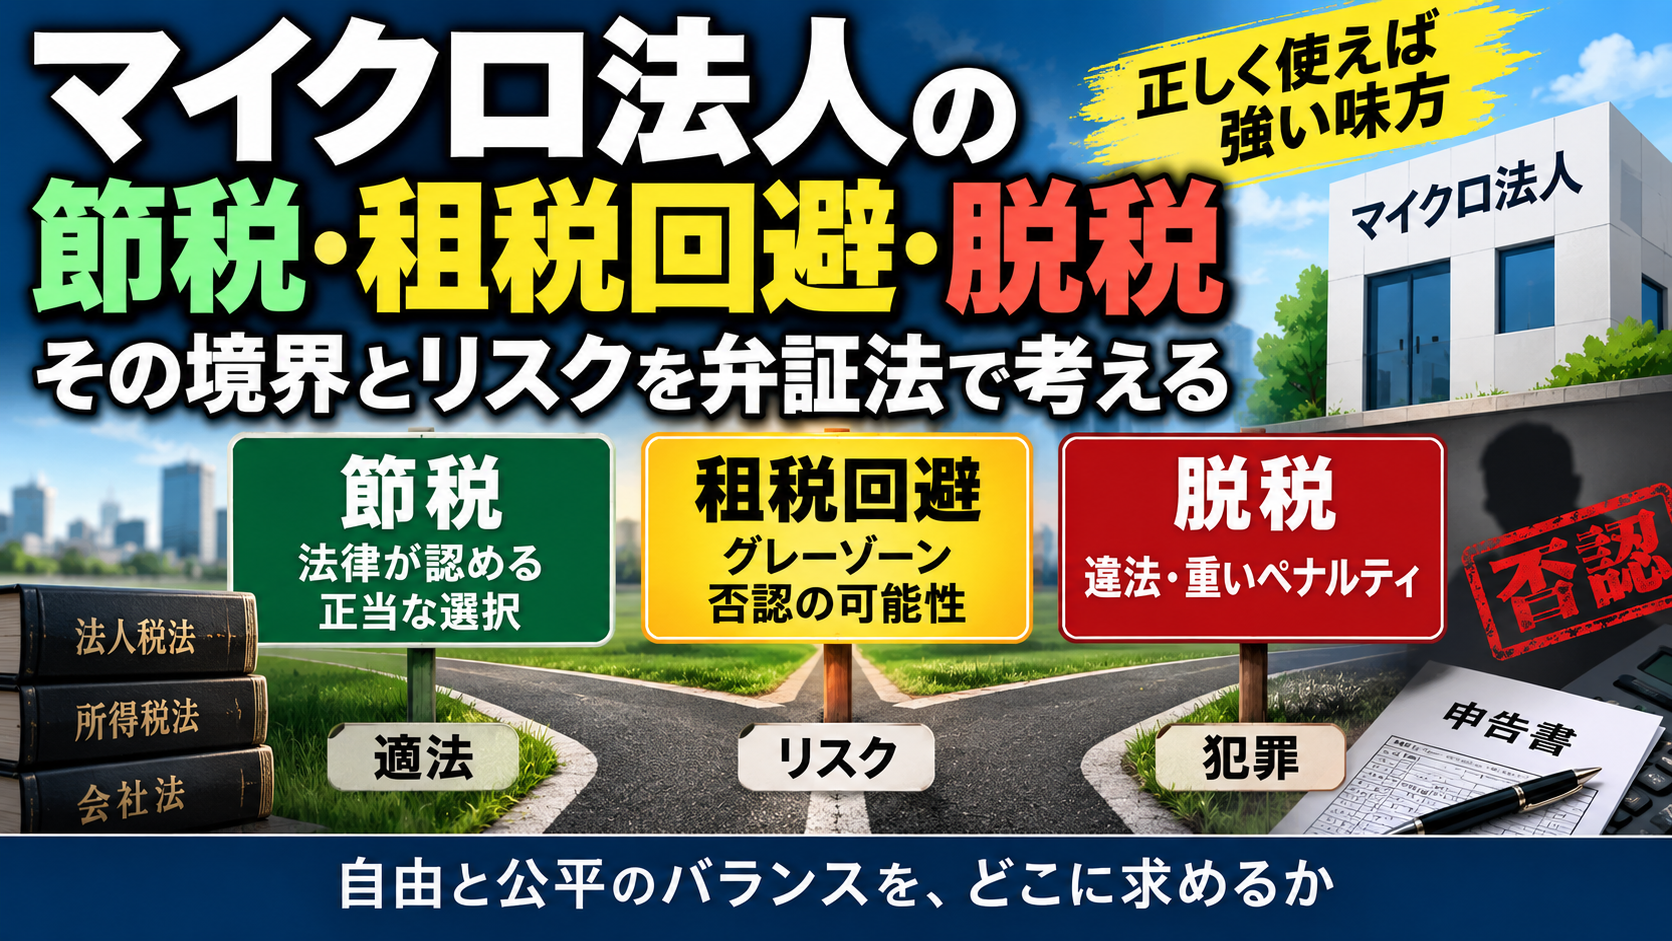
マイクロ法人は、少人数、とりわけ一人株主・一人役員でも法人格を利用できるため、所得の帰属、役員報酬、経費、社会保険、退職金などを一定範囲で設計できる。この自由度は正当な節税を可能にする一方、法人と個人の境界が曖昧になると、租税回避、さらには脱税へ接近する。
この問題は単純に「税金を減らすことの善悪」ではなく、私法上認められた法人制度を利用する自由と、租税負担の公平との緊張関係として捉えるべきである。
1.まず三者を区別する
国税庁・税務大学校の研究でも、納税者の行為を「節税行為」「脱税行為」「租税回避行為」に分類して論じている。とりわけ租税回避は、課税要件事実を隠す脱税とは異なり、私法上は有効な取引を利用して税負担を減少させるところに特徴がある。(国税庁)
| 区分 | 本質 | 典型例 | 税務上 |
|---|---|---|---|
| 節税 | 税法が予定する選択肢を利用 | 適正な役員報酬、必要経費、退職金、各種控除等 | 原則として認められる |
| 租税回避 | 法形式を利用して課税要件を回避 | 経済合理性の乏しい関連当事者取引等 | 私法上有効でも否認され得る |
| 脱税 | 事実の隠蔽・仮装等によって税を免れる | 売上除外、架空経費、虚偽取引 | 違法 |
したがって、
節税 → 租税回避 → 脱税
という一本の連続線だけで考えるのは正確ではない。
特に租税回避と脱税の間には、「取引そのものは実在しているか」という重要な断絶がある。
2.正――マイクロ法人による節税は法人制度の正当な利用である
まず肯定命題を立てる。
「個人がマイクロ法人を設立して税負担を最適化すること自体には問題がない」
法人は個人とは別の法主体である。
したがって、実際に法人として事業・投資・資産管理等を行っているのであれば、
- 法人に収益を帰属させる
- 役員報酬を支払う
- 法人の事業に必要な費用を損金算入する
- 法人名義で資産を保有する
- 適法な退職給与を支給する
- 税法上認められた制度を利用する
といった行為は、それだけで問題になるわけではない。
むしろ税法は、法人という制度を選択した以上、法人税法に従って所得を計算することを当然に予定している。
重要なのは、
「税金が安くなった」こと自体が否認理由ではない
という点である。
税法が複数の法形式を認め、それぞれ税負担が違うのであれば、納税者が有利な形式を選択することまで禁止すれば、法的安定性そのものが損なわれる。
したがって節税とは、
税法が用意した制度・選択肢の中から、自己に有利なものを選択する行為
と理解できる。
3.反――しかしマイクロ法人は租税回避に接近しやすい
ところがマイクロ法人には、大企業とは決定的に異なる特徴がある。
株主=取締役=従業員=取引決定者
となりやすいことである。
つまり、会社とオーナーの双方を同一人物がコントロールできる。
通常の第三者間取引なら、
A「100万円で売りたい」
B「80万円で買いたい」
という利害対立がある。
ところが一人会社では、
個人としての自分
↓
自分の会社
↓
法人代表者としての自分
という取引が成立し得る。
そのため、取引条件を税務上有利な方向へ動かす誘因が強くなる。
国税庁の研究でも、同族会社では所有と経営が分離していないことを背景として、通常とは異なる経済取引が行われやすく、租税回避の問題が生じることが指摘されている。(国税庁)
ここに**法人税法132条の「同族会社等の行為又は計算の否認」**という問題が現れる。
国税庁の研究では、この制度について、現実に行われた行為計算を、想定される通常の行為計算に引き直して課税するものと整理されている。重要なのは、対象となる取引が必ずしも架空取引ではなく、私法上は有効な取引であっても問題になり得ることである。(国税庁)
つまり、
「契約書があるから大丈夫」
とは限らない。
4.租税回避と脱税を分ける決定的な一線
ここがマイクロ法人を考えるうえで最も重要である。
例えば法人からオーナーへ100万円を支払ったとする。
A 節税
法人の業務上必要なサービスについて、実際に100万円相当の役務提供があり、契約・請求・支払・証憑が整っている。
→ 通常の事業活動。
B 租税回避の問題
役務提供そのものは実在する。
しかし、
- なぜその取引をするのか
- なぜその金額なのか
- 第三者とも同じ条件で取引するのか
- 税引前の経済的利益が存在するのか
を説明すると不自然であり、結果として税負担だけが大幅に減少する。
→ 行為計算否認の問題が生じ得る。
国税庁の研究でも、「不合理又は不自然」「租税負担の減少」などが租税回避を考える重要な要素として論じられている。(国税庁)
C 脱税
そもそも100万円のサービスなど存在しないのに、
外注費 100万円
と帳簿に記載する。
あるいは架空領収書を作る。
これは租税回避以前に、
存在しない事実を存在したように処理する問題
となる。
国税庁の研究でも、仮装取引については租税回避とは区別して脱税行為として整理している。(国税庁)
5.弁証法的「止揚」――基準は節税額ではなく経済的実体にある
正命題は、
法人制度を利用して税負担を最適化する自由がある。
反命題は、
しかし、オーナーが法人と個人の双方を支配できるため、その自由を無制限に認めれば課税の公平が崩れる。
この二つを止揚すると、マイクロ法人の税務を判断する中心原理が見えてくる。
それは、
「税金が減るか」ではなく、「税金が存在しなくても、その取引を合理的に説明できるか」
という視点である。
これは法律上の万能な判定公式ではないが、実務上かなり有用な思考実験である。
例えば、
①取引は本当に存在するか
②法人の事業との関連性があるか
③金額に合理的根拠があるか
④契約・請求・支払・証憑が実態と一致しているか
⑤第三者との取引だったとしても説明できるか
⑥節税以外の経済的・事業上の理由を説明できるか
を順番に確認する。
①が虚偽なら脱税の領域へ入る。
①は真実でも②~⑥が極端に不自然なら、租税回避・行為計算否認の問題が強くなる。
すべて合理的なら、結果として大きく税負担が減少しても、正当なタックス・プランニングとして説明しやすくなる。
6.マイクロ法人で本当に重要なのは「法人格の実質」
したがって、マイクロ法人の節税で最も危険なのは、単に「節税額が大きいこと」ではない。
むしろ、
法人を一つの独立した経済主体として扱わなくなること
である。
個人の財布と法人預金を混同する。
私的支出を法人経費にする。
実態のない契約書を後から作る。
法人間・個人法人間で合理的根拠なく金額を動かす。
こうした行為が積み重なるほど、「法人を利用した正当な経済活動」という説明は弱くなる。
反対に、小規模な一人会社であっても、取引を正しく記帳し、契約書・請求書・領収書等を保存し、法人と個人を明確に区分することは、法人としての経済的実体を説明する基礎になる。法人には取引の記帳と帳簿・取引関係書類の保存義務があり、原則的な保存期間は7年間である。(国税庁)
結論――「節税の最大化」ではなく「説明可能性の最大化」
弁証法的に整理すると、
正:租税法律主義・私的自治
→ 納税者には法人制度や税法上の選択肢を利用する自由がある。
反:租税公平主義・実質への着目
→ 同族会社では法人と個人を同一人物が支配できるため、不自然な取引による税負担の不当な減少を無制限には認められない。法人税法132条はその調整装置の一つである。(国税庁)
合:経済的実体を伴ったタックス・プランニング
→ 法人という制度を最大限活用しつつ、すべての取引について事業目的・実在性・金額の合理性・証憑を確保する。
したがって、マイクロ法人経営における最も強い税務戦略は、
「どこまで税金を減らせるか」を追求することではなく、
「なぜこの取引をしたのか」を第三者に合理的に説明できる範囲で税負担を最適化することである。
節税と脱税の境界に租税回避という灰色地帯が存在するからこそ、節税額の最大化ではなく、経済合理性と説明可能性を維持した上での税負担最適化こそが、マイクロ法人という制度を長期的に利用するうえでの「止揚」といえる。
コメント