米国のマネーサプライは長期的に増加してきたが、2022~2023年には名目額でも減少した。お金を減らすことは可能である一方、大幅な縮小は、拡大した信用を前提とする所得・雇用・資産価格・債務に影響を及ぼし、景気後退や金融不安を招くおそれがある。本記事では、量的緩和と引き締めの非対称性を弁証法的に考察し、エントロピー増大を「経済に広がった関係を元に戻す難しさ」の比喩として検討する。
米国のマネーサプライは、増やすことに比べて、大きく減らした状態を長期間維持することが難しいと考えられます。ただし、それは物理法則によって減少が不可能だからではありません。現実には減少した時期もあります。
難しさの理由は、マネーサプライの拡大が、貸出、預金、政府支出、資産価格などと結びつき、その後に急縮小すると経済や金融システムに痛みが生じることにあります。
弁証法的にいえば、お金の拡大は経済を支える一方、その拡大を元に戻しにくい依存関係も生みます。 そして、引き締めによってその依存関係を解消しようとすると、今度は景気後退や金融不安が、再び金融緩和を求める力になります。
以下、事実と推論を分けて考えます。
1.まず事実:米国のM2は「増大一途」ではなかった
米国のマネーサプライを代表する指標として、M2を使います。M2には、現金や家計・企業などの預金、小口定期預金、個人向けMMFなどが含まれます。
米国のM2は長期的には大きく増加しています。しかし、2022年から2023年には、名目額でも実際に減少しました。
| 時点 | 米国M2・季節調整済み | 比較 |
|---|---|---|
| 2020年2月 | 約15.49兆ドル | コロナ禍前 |
| 2022年3月 | 約21.79兆ドル | 2020年2月比で約40.6%増 |
| 2023年10月 | 約20.74兆ドル | 2022年3月比で約4.8%減 |
コロナ禍前から2022年3月までの増加額は約6.30兆ドル。その後、2023年10月までの減少額は約1.05兆ドルです。つまり、この期間に限れば、増加した分の約17%が減少した計算です。統計値は改定されることがあります。St. Louis Fed
この事例が示すのは、次の二点です。
M2の減少は可能である。しかし、急増したM2を元の水準まで戻すことは、実際には簡単ではなかった。
もちろん、1回の事例だけで「将来も元に戻せない」と証明することはできません。なぜ難しいのかを、仕組みから考える必要があります。
2.正:マネーサプライは経済活動とともに増えやすい
マネーサプライが長期的に増える理由は、中央銀行が金融緩和を行うからだけではありません。民間銀行の貸出によって預金が生まれることが大きな要因です。
例えば、銀行が企業に1億ドルを貸し出すと、企業の預金口座に1億ドルが記帳されます。
| 銀行の資産 | 銀行の負債 |
|---|---|
| 企業への貸出金:1億ドル | 企業の預金:1億ドル |
この時点で、預金という形のお金が増えます。企業がその預金を設備投資に使えば、預金は機械メーカーや従業員などに移ります。銀行が貸出によって預金を創造し、返済によってその預金が消える仕組みは、イングランド銀行も説明しています。the UK’s central bank
経済規模が大きくなり、物価や賃金が上がり、借入需要も増えるなら、取引や資産保有に必要な名目上のお金も増えやすくなります。
例えば、経済全体の財・サービスの量が増えず、物価だけが2倍になった場合でも、同じ取引を同じ頻度で行うには、一般により多くの名目貨幣が必要になります。ただし、実際に必要な額は、キャッシュレス化や貨幣の回転速度などにも左右されます。
ここで区別したいのは、名目M2の増加と、人々が使える実質的な購買力の増加は同じではないという点です。
3.反:増えたマネーサプライは減らせる
お金は銀行の帳簿上の記録なので、増えるだけでなく減ることもできます。
先ほどの企業が、銀行に預金から1億ドルの元本を返済するとします。単純化すると、銀行の帳簿では次のようになります。
| 銀行の資産 | 銀行の負債 |
|---|---|
| 貸出金:1億ドル減少 | 企業の預金:1億ドル減少 |
このとき、貸出と預金が同時に減ります。つまり、お金は銀行への元本返済によって消滅します。
ただし、経済全体では、ある人が返済している間にも別の人が新たに借りています。
- 新規貸出が元本返済を上回れば、預金は増えやすい。
- 元本返済が新規貸出を上回れば、預金は減りやすい。
実際のM2には、銀行の証券売買、預金からM2対象外の資産への資金移動、政府部門との取引なども影響します。貸出だけで決まるわけではありません。
したがって、「一度増えたお金は減らせない」という意味での不可逆性はありません。 むしろ問題は、経済全体で大幅な減少を起こし、しかもその状態を維持するときに何が起きるかです。
4.なぜ大幅な減少は難しいのか――拡大が生む依存関係
マネーサプライが増えた後の経済は、そのお金があることを前提に動きます。
例えば、企業が借りた1億ドルで工場を建て、従業員に賃金を払い、取引先から材料を購入したとします。
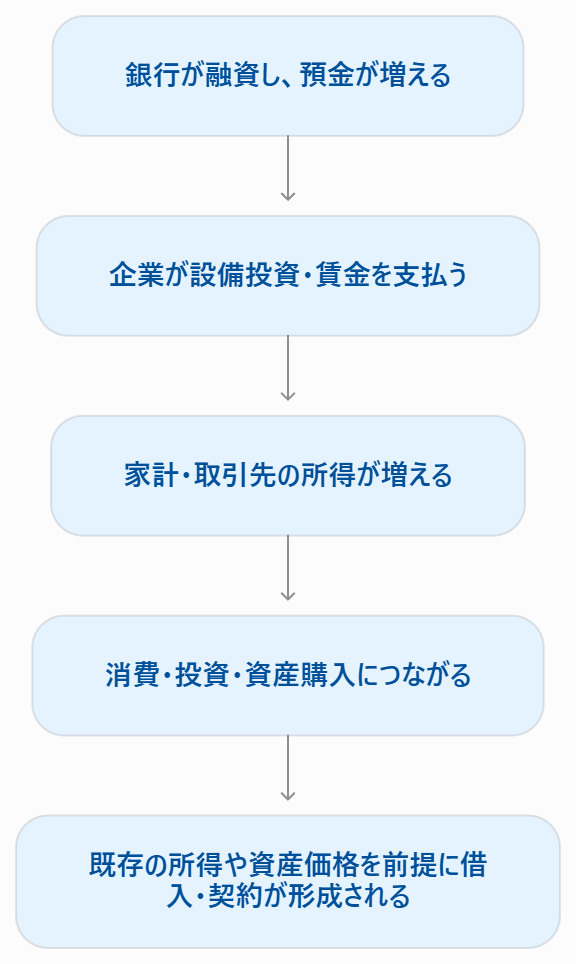
銀行が融資し、預金が増える企業が設備投資・賃金を支払う家計・取引先の所得が増える消費・投資・資産購入につながる既存の所得や資産価格を前提に借入・契約が形成される
この後に、経済全体で貸出を急減させ、預金を大きく減らそうとすると、企業や家計は支出や資産購入を抑えたり、借金の返済を優先したりする可能性があります。
その結果として、
支出の減少 → 売上・所得の減少 → 返済負担の増大 → 貸出の慎重化
という循環が生じるおそれがあります。
特に、住宅ローンや企業債務の元本は名目額で固定されていることが多いため、所得や物価が下がると、借金の実質的な負担が重くなります。
例えば、年間所得が100で借金が500なら、借金は年収の5倍です。所得が80に減っても借金が500のままなら、年収の6.25倍になります。
このように、拡大した信用を大幅に縮小することは、単に帳簿から数字を消すだけでは済みません。そのお金を前提に成立した所得、資産価格、雇用、債務の関係を調整する必要があるのです。
ただし、支出や貸出の悪循環が必ず発生するわけではありません。家計や企業の財務状態、政策対応、縮小の速度などで結果は変わります。
5.国家財政も拡大方向の力になり得る
政府支出も、条件によって民間の預金を増やします。例えば政府が家計に給付金を支払えば、家計の銀行預金が増えます。
しかし、財政赤字や国債発行が、そのまま同額のM2増加を意味するわけではありません。 誰が国債を買うか、政府がいつ支出するか、銀行や民間投資家がどう資金を調達するかによって、預金への影響は異なります。
| 取引 | 単純化した場合の影響 |
|---|---|
| 民間銀行が新発国債を買い、その後政府が民間に支出 | 民間預金が増える場合がある |
| 家計が預金から新発国債を買い、政府が同額を民間に支出 | 買い手の預金が減り、受け手の預金が増える。全体では相殺される場合がある |
| 政府が税を集め、同額を支出 | 税の支払いで減った預金が、政府支出で民間に戻る場合がある |
危機時には政府支出と金融緩和が同時に行われることがあり、その組み合わせは民間の預金増加につながり得ます。他方、景気や雇用への影響を抑えながら、その反対方向に調整するのは容易ではありません。
6.QTをしてもM2が同じ額だけ減るわけではない
前回の説明で中心に置いたのは、FRBが供給した銀行の準備預金でした。今回のM2は主に、家計や企業などが保有する現金・預金です。両者は異なる指標です。
| 指標 | 主な中身 | 直接の発行・記録主体 |
|---|---|---|
| 準備預金 | 銀行がFRBに持つ預金 | FRB |
| マネタリーベース | 現金と準備預金など | 主にFRB |
| M2 | 民間の現金・預金、小口定期預金、個人向けMMFなど | 主に民間銀行等の負債 |
FRBがQTを行えば、バランスシートが縮小します。しかし、減少するFRBの負債は準備預金だけとは限りません。また、銀行貸出や預金の動きは別の要因にも左右されるため、「QTで1兆ドル縮小したから、M2も1兆ドル減る」という関係にはなりません。 federalreserve.gov
なお、前回の私の説明には補足が必要です。満期を迎えた国債を再投資せず減らす場合も、準備預金が必ず同額減るとは限りません。 FRBのリバースレポ残高や政府預金など、他の負債が減ることで調整される場合もあります。
実例として、FRBは2025年12月に準備預金が十分な水準になったと判断し、準備預金を維持するための短期国債購入を開始しました。これは、過去の危機時の量的緩和とは目的が異なる、準備預金の管理です。Monetary Policy: Monetary Policy Report (Branch)
7.エントロピー増大の法則との比較
ここからが、ご質問の核心です。
エントロピー増大の法則は、大まかにいえば、孤立系において熱力学的エントロピーが減少しないという法則です。例えば、熱いコーヒーを室内に置くと、熱が周囲に広がり、コーヒーが自然に元の温度に戻ることはありません。
これを金融にたとえると、次のような類似が見えてきます。
| 熱の例 | 金融の比喩 |
|---|---|
| コーヒーの熱が室内に広がる | 新たに生まれた預金が、給与・支払い・投資を通じて広く移動する |
| 広がった熱を元のコーヒーに集めるには、外部からの仕事が必要 | 預金を大幅に減らすには、返済、資産売却、財政・金融政策などを通じた調整が必要 |
| 元に戻す過程で周囲に影響が生じる | 信用縮小が、所得・資産価格・雇用・金融市場に影響し得る |
この比喩が示すのは、いったん経済全体に組み込まれたお金の増加を、他に何の影響も与えず巻き戻すのは難しいということです。
しかし、ここには明確な限界があります。
マネーサプライの量は、熱力学のエントロピーそのものではありません。
お金は法律・契約・銀行の帳簿によって定義される社会的な制度であり、名目M2にはエントロピー増大の法則のような「必ず増え続ける」という物理法則はありません。先に見た2022〜2023年のM2減少が、そのことを示しています。
また、「お金が多くの人の間に広がること」と「M2の総額が増えること」も別です。100ドル札が10人の間を移動しても、それだけでお金の総額は100ドルから増えません。
したがって、エントロピーは厳密な証明ではなく、広く形成された関係を元に戻す際の調整の難しさを考える比喩として使うのが適切です。
8.合:名目額を無理に減らさず、「実質的に薄める」道
弁証法的に考えると、次の対立があります。
- 正:景気・雇用・金融システムを支えるため、信用やお金を増やす。
- 反:お金や信用の過剰な拡大は、インフレや資産価格の上昇をもたらし得るため、引き締める必要がある。
- 合:名目のお金を危機前に戻すことだけを目標にするのではなく、増加率を抑え、物価や経済規模の成長を通じて、実質的な貨幣量や経済規模に対する比率を調整する。
例えば、M2が20兆ドルで5年間変わらず、その間に物価が合計10%上がったと仮定します。\[ \frac{20兆ドル}{1.10} = 約18.2兆ドル \]
名目M2は20兆ドルのままでも、当初の物価水準で測った購買力は約18.2兆ドルに相当し、実質M2は約9.1%減少します。
また、M2が20兆ドルのまま、名目GDPが20兆ドルから25兆ドルに増えれば、M2/名目GDPは100%から80%に低下します。
| 指標 | 調整前 | 調整後 |
|---|---|---|
| 名目M2 | 20兆ドル | 20兆ドル |
| 名目GDP | 20兆ドル | 25兆ドル |
| M2/名目GDP | 100% | 80% |
もっとも、これは算数上の例であり、適切なM2/GDP比率が一つに決まるという意味ではありません。貨幣の回転速度、金融制度、金融資産に対する需要も変わるためです。
また、物価上昇で実質価値を調整することにも、現金・預金の購買力が下がるという負担があります。名目額を減らさない調整にも、別の形の痛みが伴います。
9.金・米国株への示唆
この議論は、米国株と金を長期保有する考え方にも関係します。ただし、M2が増えれば金や株が必ず比例して上がるわけではありません。
| 資産 | マネーサプライ増加が支えになり得る経路 | 同時に確認したい要因 |
|---|---|---|
| 金 | 通貨の購買力低下への警戒、現金からの資産分散 | 実質金利、ドル、中央銀行の購入、投資需要 |
| 米国株 | 名目売上・利益の増加、金融環境の緩和 | 実質利益、長期金利、株価の割高・割安、景気 |
| 現金・預金 | 額面の安定、支払い手段としての利便性 | 預金金利と物価上昇率の差 |
特に金については、「M2が増えた分だけ金も上がる」という機械的な関係より、実質金利がどう動いているかを併せて見ることが重要です。M2が増えていても、実質金利の上昇などが金価格の重しになる局面はあり得ます。
結論として、米国のマネーサプライには長期的な増加傾向がありますが、減少も可能です。大幅な減少が難しいのは、自然法則によって数字を消せないからではなく、その数字に対応して形成された債務・所得・雇用・資産価格を、金融不安なく縮小することが難しいからです。
コメント