税務会計

労働保険料はいつ損金になる?―概算保険料と精算差額の税務処理

この通達は、**「労働保険料を見込みで納め、翌年に精算する場合、会社負担分をいつ損金にするか」**を定めています。読み解くポイントは、①会社負担分と従業員負担分を分けること、②概算額と精算差額を分けることです。1.概算保険料とは労働保険料は...
税務会計
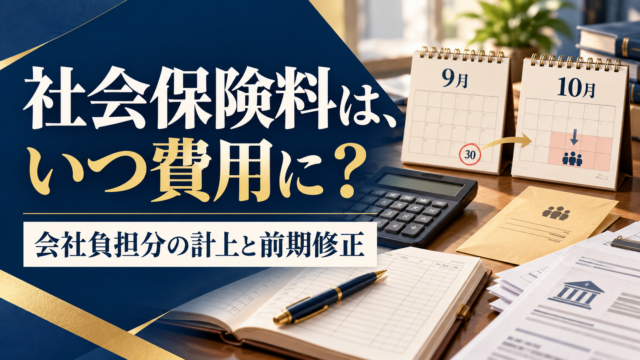
社会保険料はいつ費用になる?会社負担分の計上時期と前期修正・別表調整

社会保険料は、会社負担分と従業員負担分で性質と計上時期が異なります。給与計算では一緒に扱っても、決算では分けて考える必要があります。月末締め・翌月10日払い、社会保険料は通常の翌月控除、9月決算を前提にまとめます。区分会計上の性質9月分の基...
税務会計

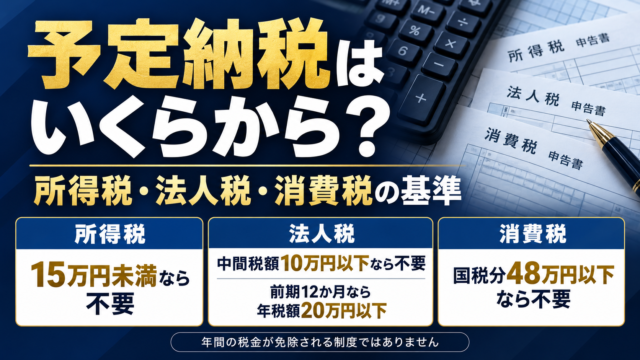
予定納税はいくらから?所得税・法人税・消費税の「不要になる基準」

予定納税・中間納付が不要になる基準は、次のとおりです。厳密には「免税点」ではなく、税金を前払いする義務の判定基準です。税目判定に使う金額不要となる基準義務が生じる基準所得税・復興特別所得税前年分を基に計算した「予定納税基準額」15万円未満1...
情報技術

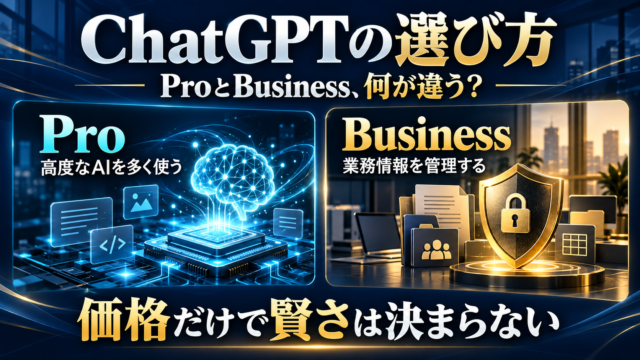
ChatGPT ProとBusinessの違い――料金・性能・情報管理から考える選び方

ChatGPTのプランは、「回答能力」「利用容量・速度」「情報管理」の三つを分けて比較すると理解しやすくなります。 これまでの議論をまとめます。プラン確認した公式ドル料金主な価値Business標準1席月25ドル。最低2席で月50ドル業務情...
税務会計

社長一人で回せる課税事業――不動産賃貸と管理委託の活用

消費税の課税売上があり、社長一人でも運営しやすい事業としては、事業用物件の賃貸、月極駐車場、貸倉庫・トランクルームが候補となる。いずれも借主の募集や契約手続きを不動産会社に依頼でき、契約後の集金、滞納対応、更新・解約、修繕手配なども管理委託...
通貨

米ドル切り下げの利害――基軸通貨の特権と信用

はじめに――「通貨切り下げ」とは何か現代の米ドルは変動相場制であるため、政府が公式平価を一度に変更する古典的な「切り下げ」ではない。実際には、次のような政策によってドル安を誘導することを意味する。FRBによる利下げ・量的緩和財政赤字の拡大為...
未分類

デノミによる利害――米ドルを例とした考察

1.前提――デノミと通貨切下げは異なるデノミ(redenomination)とは、通貨の表示単位を変更することである。たとえば米国が、旧100ドル = 新1ドルとして、預金・賃金・物価・債権・債務をすべて100分の1に換算する改革を想定する...
通貨

ビットコインが中央銀行準備になれない理由――「信用の欠如」か「国家信用からの独立」か

はじめに「各国中央銀行がビットコインを外貨準備として採用していないことは、ビットコインの信用のなさを象徴している」という命題には、相当の説得力がある。外貨準備とは、単に値上がりが期待できる資産ではない。通貨危機や国際収支の悪化に際して、中央...
税務会計

事業用物件の貸主はインボイス登録すべきか

管理委託で事業用物件を貸す場合、貸主のインボイス登録が必要かどうかは、主として借主への影響と、貸主自身の税負担で判断する。正――登録する理由。 事務所・店舗などの家賃は消費税の課税対象である。原則課税で申告する借主は、家賃の仕入税額控除のた...
通貨

金は通貨の源泉として生産手段であるか

序論「金は通貨の源泉である。したがって、金は生産手段である」という命題には、貨幣が単なる交換の道具ではなく、生産活動を始動させる力だという洞察が含まれている。しかし、厳密な意味での生産手段とは、土地・機械・設備・原材料など、生産過程に直接投...