結論
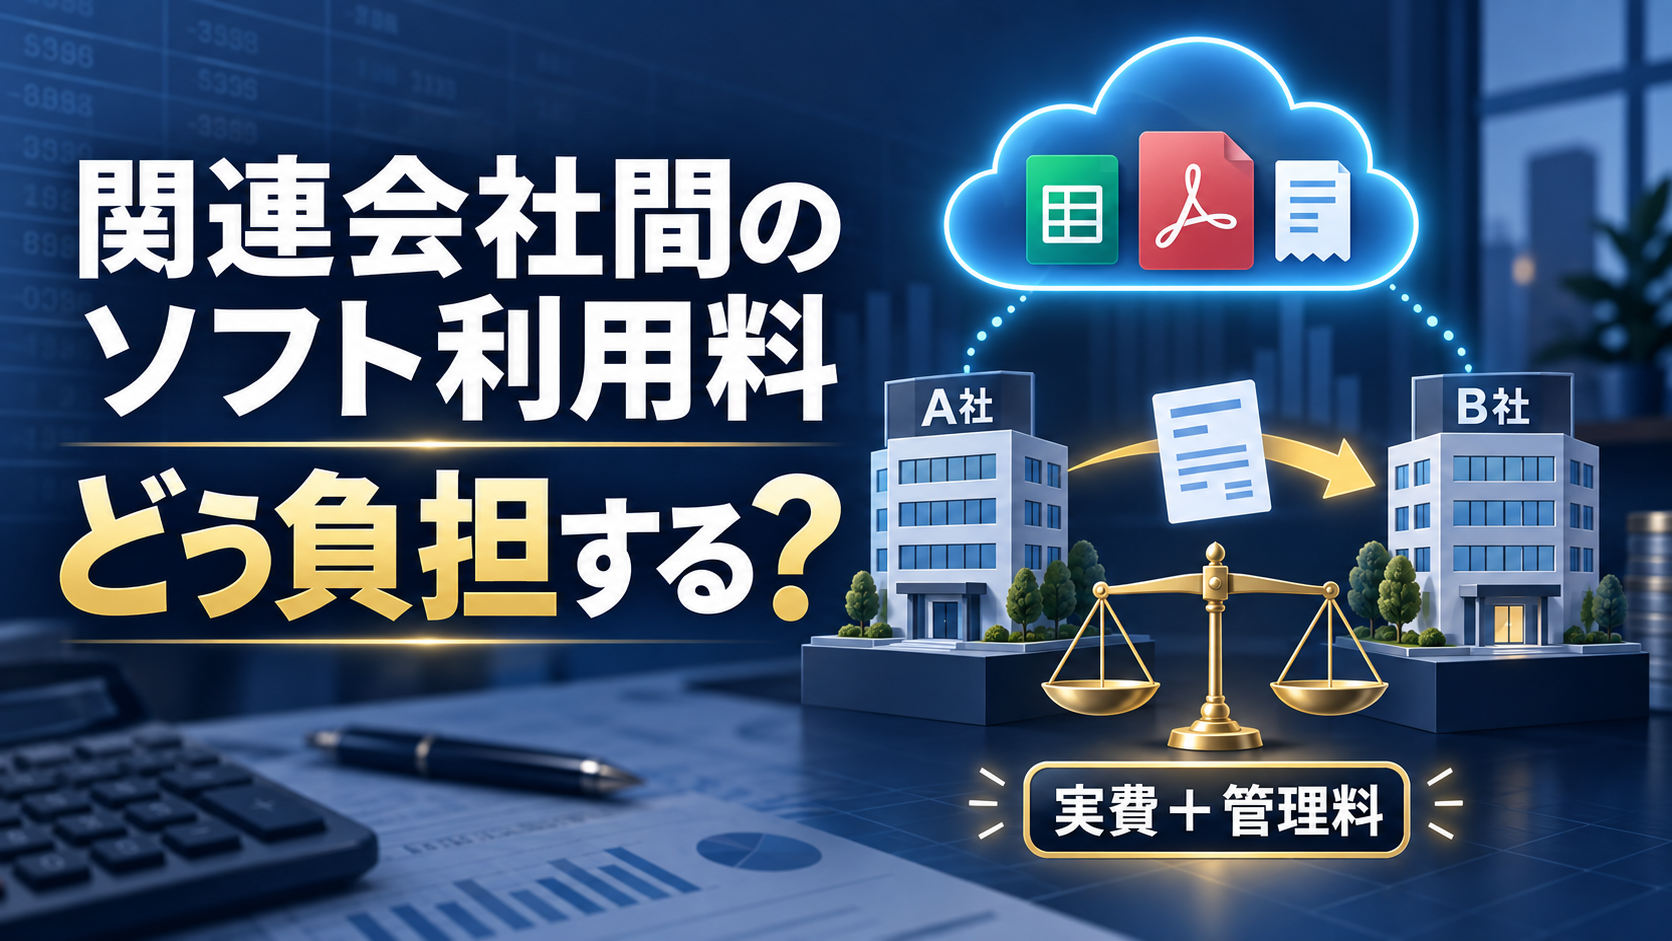
A社とB社が同一オーナーの関連会社であっても、別法人である以上、B社が利用した分をA社が無償負担し続ける処理は避けるべきです。
もっとも合理的なのは、次の二段階です。
- ソフト代を客観的な基準でA社分・B社分に配賦する
- A社が契約管理や設定、更新、問い合わせ対応まで行うなら、B社負担額に合理的な管理料を上乗せする
したがって、100万円が「A・B共通の年間利用料」で、利用状況が同程度なら、
- 原価負担方式:B社負担50万円
- 営利方式:B社負担50万円+管理料5万円=55万円
という処理が一つの妥当な着地点です。
一方、「100万円はA社単独で利用するために必要な金額」という意味なら、100万円を単純に折半してはいけません。この場合、B社の追加アカウント料、利用人数、利用機能などからB社分を別途計算します。
弁証法による検討
正:A社が全額負担する
A社名義で契約し、A社のクレジットカードや銀行口座から100万円を支払っている以上、形式上はA社の経費です。
同一オーナーが支配する会社であれば、「グループ全体として必要なソフトなのだから、A社がまとめて払ってもよい」という考え方もできます。
しかし、会社法・法人税法上、A社とB社はあくまで別法人です。B社が税務会計ソフトやAdobeを利用して利益を得ているのに、A社が無償で費用を負担すれば、A社からB社への経済的利益の供与と評価される余地があります。
税務上、無償または著しく低額の役務提供には、寄附金や同族会社の行為計算否認という問題が生じ得ます。国税庁の研究資料でも、法人税法22条2項が無償による役務提供を益金の対象としていることが整理されています。国税庁「法人税法22条2項の無償取引の解釈について」
したがって、全額をA社に残す処理は、実態と費用負担が一致しません。
反:B社へ利益を乗せて請求する
A社は営利法人ですから、B社に便益を提供する以上、単なる立替精算ではなく、利用料を請求することも可能です。
例えば、共通利用原価のB社配賦額が50万円である場合に、
- ソフト利用料相当額:50万円
- 契約・アカウント管理料:5万円
- B社への請求額:55万円
とする方法です。
この場合、A社は単なる支払代行者ではなく、B社に対してデジタルサービスの利用環境を提供する事業者となります。国内で事業者が対価を得て行う役務提供は、原則として消費税の課税対象です。国税庁「役務の提供の具体例」
ただし、A社が利益を得たいという理由だけで、50万円相当の利用に対して100万円を請求するような恣意的な価格設定は好ましくありません。
関連会社間では、次の両方向の問題があります。
- 安すぎる場合:A社からB社への利益供与
- 高すぎる場合:B社からA社への利益移転
したがって、料金は利用実態と提供業務に基づいて説明できる必要があります。
合:実費配賦+合理的な管理料
両者を統合すると、次の算式が最も説明しやすくなります。
B社利用料=B社に帰属する実費+A社の管理業務の対価
実費の配賦基準
ソフトごとに、次の優先順位で配賦します。
| 配賦方法 | 適するケース |
|---|---|
| アカウント数 | 1ユーザーごとに契約するソフト |
| 実際の利用人数 | Adobe、クラウドサービスなど |
| 利用時間・処理件数 | 会計入力、申告処理など |
| 法人数・申告本数 | 税務申告ソフト |
| 売上高・従業員数 | 個別利用量を把握できない場合 |
| 均等負担 | A社・B社の利用状況がほぼ同じ場合 |
単に「同族会社だから半分」ではなく、半分とする理由を利用人数や契約内容で残すことが重要です。
管理料
A社が次の業務を行っているなら、原価に管理料を加える合理性があります。
- 契約手続
- アカウントの発行・削除
- 更新管理
- 支払管理
- ソフトの設定
- 問い合わせ対応
- データ管理やバックアップ
簡便的には、B社配賦原価の5~10%程度を管理料とする方法が考えられます。ただし、法律上「5%なら必ず適正」という基準があるわけではありません。金額が大きい場合には、実際の作業時間に時間単価を掛ける方が説明しやすくなります。
具体例
以下、100万円は消費税抜きの共通利用料であり、A社・B社の利用割合を50%ずつとします。
1.原価負担方式
B社負担額は50万円です。
A社がソフト会社へ支払ったとき
(借方)ソフトウェア利用料 1,000,000
(借方)仮払消費税等    100,000
        (貸方)普通預金      1,100,000
A社がB社へ50万円を請求したとき
(借方)売掛金       550,000
        (貸方)ソフト利用料収入  500,000
        (貸方)仮受消費税等     50,000
「ソフト利用料収入」は、会社の継続的な事業なら「売上高」、付随的・少額なら「雑収入」とすることが考えられます。
B社側
(借方)ソフトウェア利用料 500,000
(借方)仮払消費税等     50,000
        (貸方)未払金       550,000
この結果、A社に実質的に残る負担は50万円です。
2.原価+10%の管理料方式
B社配賦原価50万円に、10%の管理料5万円を加えます。
500,000円+50,000円=550,000円消費税を加えた請求総額は60万5,000円です。
A社側
(借方)売掛金       605,000
        (貸方)ソフト利用料収入  550,000
        (貸方)仮受消費税等     55,000
B社側
(借方)ソフトウェア利用料 500,000
(借方)支払管理料      50,000
(借方)仮払消費税等     55,000
        (貸方)未払金       605,000
A社には5万円の利益が残ります。A社が契約管理などを現実に行っていれば、営利法人として自然な処理です。
3.純粋な共同負担・立替方式
A社が利益を乗せず、最初からA社50%、B社50%と負担割合を定めている場合は、A社がB社分を立替金として処理する方法もあります。
国税庁は、共通費用について負担割合があらかじめ定められ、主宰者が仮勘定で経理している場合、各参加者がその割合に応じて費用を負担したものとする処理を認めています。国税庁「共同行事に係る負担金等」
A社が支払ったとき
(借方)ソフトウェア利用料 500,000
(借方)仮払消費税等     50,000
(借方)立替金       550,000
        (貸方)普通預金     1,100,000
B社への請求時
(借方)未収入金      550,000
        (貸方)立替金       550,000
B社側
(借方)ソフトウェア利用料 500,000
(借方)仮払消費税等     50,000
        (貸方)未払金       550,000
ただし、この方法はあくまで実費の共同負担です。A社が利益を得るなら、立替方式ではなく「役務提供としての利用料請求」に整理した方が明瞭です。
注意すべき点
1.ライセンス契約を先に確認する
税務処理以前に、ソフト会社の利用規約上、別法人であるB社の利用が認められているか確認する必要があります。
特に、
- 1ライセンス1法人限定
- 1ユーザー限定
- グループ会社利用には追加契約が必要
- アカウントの共有禁止
とされている場合、A社がB社へ利用料を請求しても、無許諾利用が適法になるわけではありません。
Adobeなどは、同じログイン情報を複数人・複数法人で共有するのではなく、必要なユーザー数・法人利用条件に沿った契約にする必要があります。
2.外国事業者のデジタルサービス
Adobeなど外国事業者から購入するサービスは、請求書に日本の消費税が付される場合、リバースチャージの対象となる場合、消費者向け電気通信利用役務となる場合などがあります。
したがって、上記仕訳の「仮払消費税10万円」は単純化した例です。実際には各請求書の登録番号、消費税表示、契約主体を確認する必要があります。
3.社内文書を作る
少なくとも、次の内容を「デジタルサービス利用契約書」または「共通経費負担契約書」に残します。
- 対象ソフト
- 利用可能な法人・利用者
- 負担割合の算定方法
- 管理料率または管理料の計算方法
- 請求時期
- 消費税の取扱い
- 契約終了時のアカウント・データ処理
最終的な推奨
今回のようにA社が営利目的でB社から対価を得たいなら、次の設計が最も整合的です。
B社の実際の利用割合に応じた原価配賦額に、5~10%程度の管理料を加え、A社が課税売上として請求する。
共通費100万円、両社同程度の利用、管理料10%なら、
B社への請求額は税抜55万円、税込60万5,000円
が一つの合理的な例です。
ただし、A社だけでも必ず100万円かかり、B社の利用によって追加費用が全く生じない契約なら、単純な50万円配賦が当然に正しいわけではありません。その場合は、B社が受ける便益、追加アカウント費用、A社の管理作業を基礎として利用料を設定するのが適切です。
コメント