法務

行政書士と司法書士の業務範囲の差異

―「行政手続の入口」と「権利登記の出口」を弁証法で捉える―1 結論両者の違いを最も簡潔に示すと、次のようになります。行政書士:行政庁に対する許認可・届出と、契約書などの文書作成を中心とする司法書士:法務局に対する登記・供託、裁判所提出書類の...
インデックス

インデックス投資はなぜ強いのか――50年間覆らないファイナンス理論の結論

結論この文章の核心は正しいです。ただし、学術的に正確に言い換えるなら、広く分散された低コストのインデックス投資は、常に最高の利益を出す方法ではない。しかし、一般の投資家が長期にわたり、コスト控除後・リスク調整後で市場平均を上回るための、もっ...
未分類

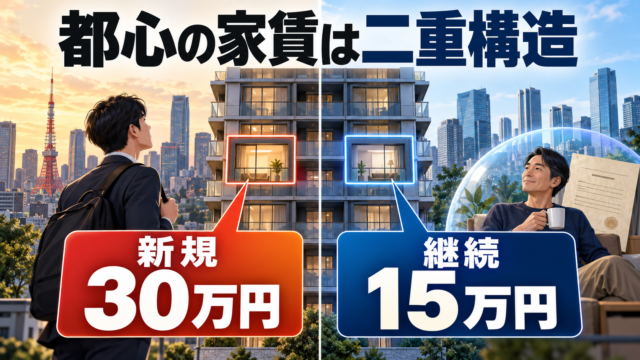
借地借家法が生む「家賃の二重構造」

日本の賃貸住宅市場では、同じマンション・同じ間取りであっても、新規入居者が月30万円、長期入居者が月15万円という家賃格差が生じることがあります。その背景には、「新規募集賃料」と「継続賃料」が異なる原理で決まるという構造があります。1.普通...
不動産

借地借家法が生む「家賃の二重構造」――都心で月15万円と30万円が併存する理由

1.同じマンションに「二つの家賃」が存在する賃貸住宅の家賃には、実質的に二つの相場があります。区分意味決まり方新規募集賃料空室を新しい入居者に貸す家賃現在の需給・周辺相場を強く反映継続賃料すでに住んでいる人の家賃従来の契約額・改定経緯・当事...
経営

コンビニに適した立地とは何か――「人通りの多さ」から「生活動線の独占」へ

結論土地・建物を自己所有していれば、賃料負担が小さく、土地建物を本部が用意する契約より採算分岐点を下げられる可能性があります。したがって、土地建物を自前で用意でき、かつ立地がよければ、コンビニ経営は十分に成り立ち得るという見方には合理性があ...
税務会計

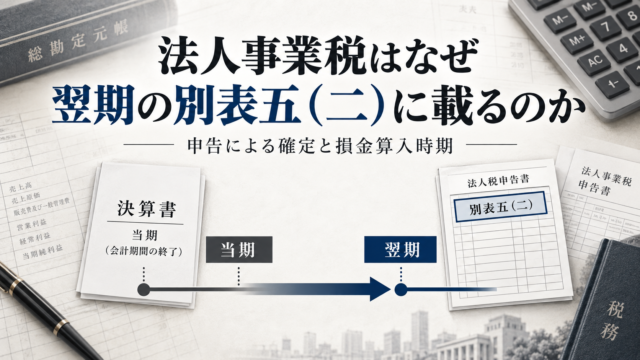
なぜ当期の法人事業税は翌期の別表五(二)に記載されるのか――納税義務の確定と損金算入時期の仕組み

結論当期の所得を基礎として計算される法人事業税が、当期の別表五(二)に記載されず、翌期の別表五(二)に記載されるのは、原則として次の理由によります。法人事業税は、決算日ではなく、申告書を提出した日に納税義務が確定し、法人税法上もその申告日を...
税務会計

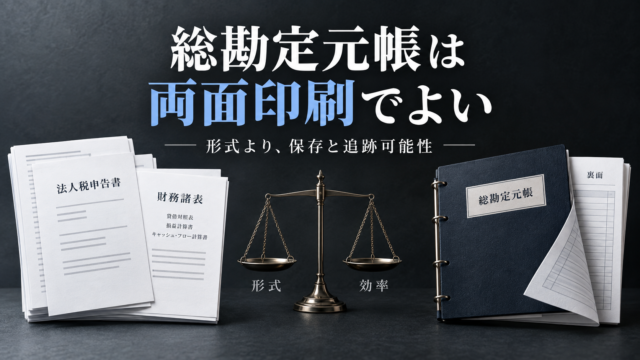
法人税申告書・決算書・総勘定元帳の両面印刷は適切か――保存形式と実務効率

結論社内保存用であれば、法人税申告書・決算書・総勘定元帳を両面印刷しても、基本的に問題ありません。とりわけ大量になる総勘定元帳は、両面印刷が合理的です。税法が求めているのは、片面印刷という形式ではなく、保存期間中に帳簿書類の内容を明瞭に確認...
日本

なぜ原油には補助金、電気には限定支援なのか――日本のエネルギー政策を弁証法で読み解く

結論まず前提を正確にすると、日本政府が多額の補助金を投入しているのは「原油そのもの」というより、石油元売会社を通じてガソリン・軽油・灯油・重油などの小売価格を抑える制度です。また、電気料金にも政府補助は入っています。実際、2023年以降、「...
個別銘柄

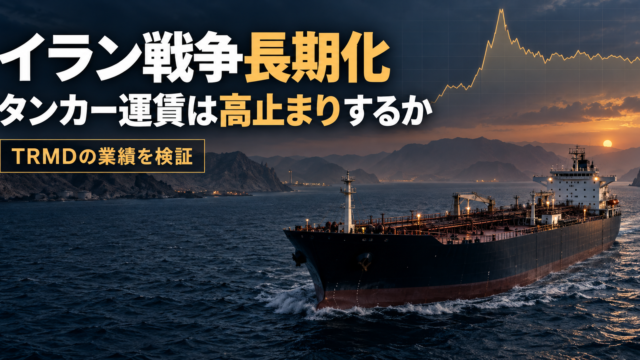
イラン戦争が終わらないとタンカー運賃は高止まりするのか――TRMDの業績から読む「解決なき戦争」の投資妙味

結論仮にイラン戦争がトランプ政権中に解決せず、現在のような「緊張は続くが、一部の船舶は航行できる」状態が続くなら、タンカー用船料は平時より高い水準にとどまる可能性が高いと考えます。ただし、次の二つは区別しなければなりません。用船料が平時より...
税務会計

関連会社間のソフト利用料――実費配賦と管理料をどう決めるか

結論A社とB社が同一オーナーの関連会社であっても、別法人である以上、B社が利用した分をA社が無償負担し続ける処理は避けるべきです。もっとも合理的なのは、次の二段階です。ソフト代を客観的な基準でA社分・B社分に配賦するA社が契約管理や設定、更...